
Hvorfor enslige ofte stiller svakere i renteforhandlinger
Du sjekker nettbanken, ser på den effektive renten, og kjenner på en snikende frustrasjon. Når du sammenligner boliglånet ditt med venner i parforhold, sitter du kanskje igjen med følelsen av å betale mer.
Norske banker har ingen formell rentekategori som diskriminerer enslige låntakere. Likevel opplever mange aleneboende det som gjerne omtales som en uoffisiell «singelstraff».
Årsaken ligger i bankenes risikomodeller og prissetting. Som enslig har du ofte et lavere samlet lånevolum enn et par, i tillegg til at du kun har én inntekt å fordele de faste utgiftene på.
Når bankene vurderer økonomien din, bruker de vanligvis statens SIFO-referansebudsjett. Disse satsene gir enslige en strengere beregnet gjeldsbelastning, fordi boutgifter og levekostnader ikke kan deles på to.
I tillegg setter utlånsforskriften absolutte rammer for hvor mye banken har lov til å låne deg:
- Samlet gjeld skal normalt ikke overstige 5 ganger brutto årsinntekt.
- Ved vurdering av betjeningsevne må du tåle en tenkt renteøkning på minst 3 prosentpoeng på samlet gjeld.
- Du må uansett tåle et absolutt rentegulv på minst 7 prosent.
Summen av lavere lånevolum og strammere betjeningsevne gjør at enslige fort stiller med svakere forhandlingskort når renten skal prutes ned. Heldigvis finnes det konkrete grep som forbedrer posisjonen din.
3 grep som styrker forhandlingskortene dine
1. Slett usynlig gjeld før du forhandler
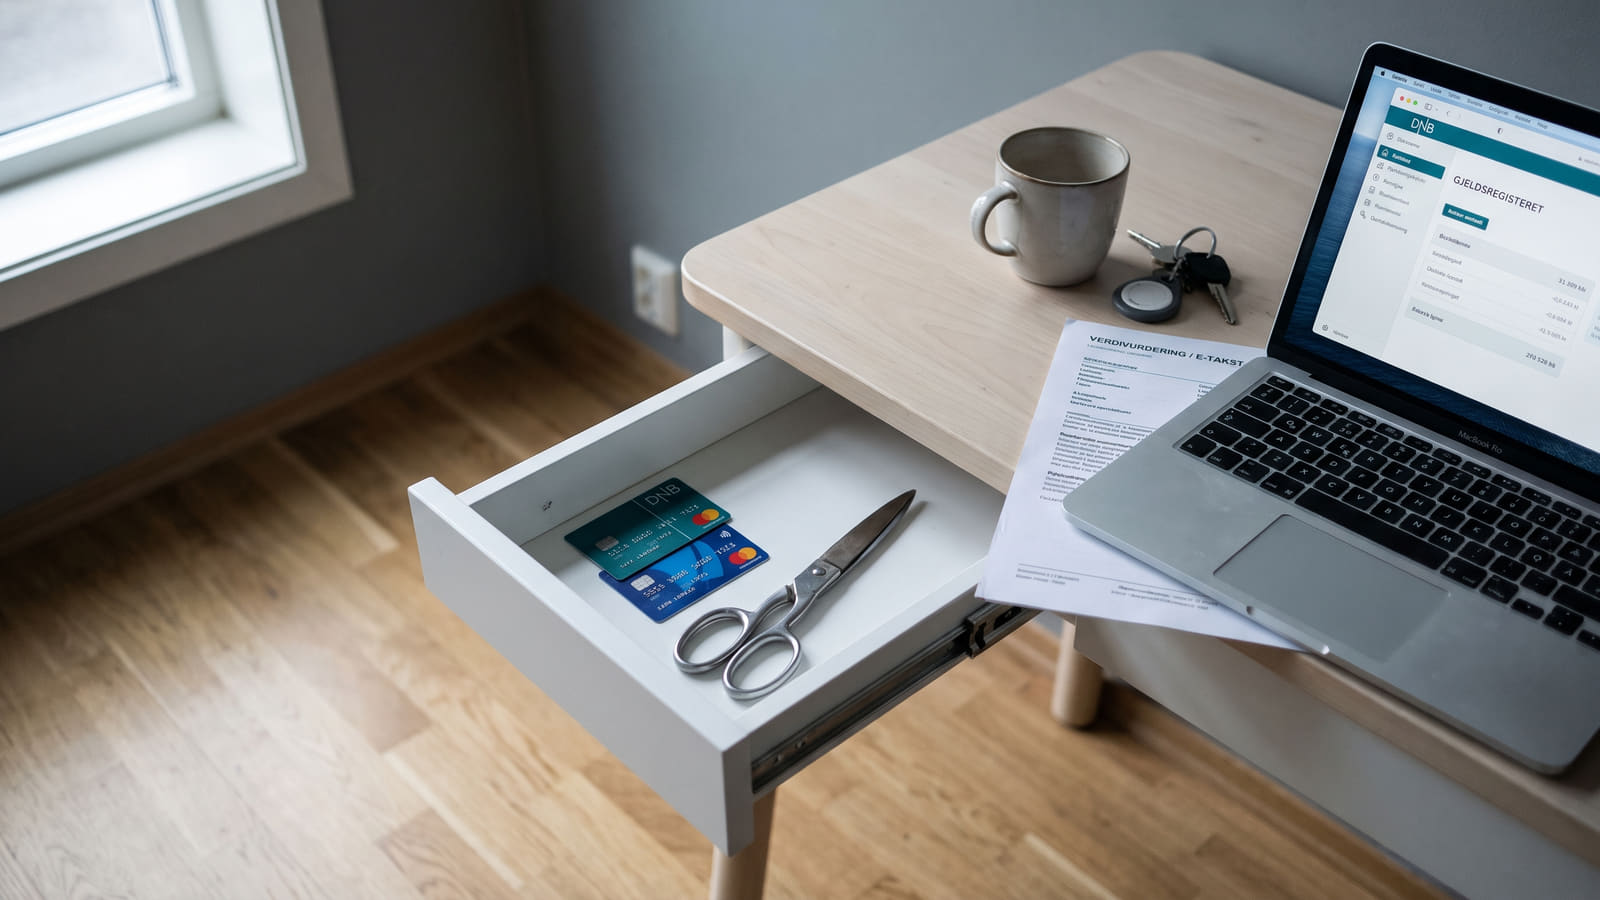
Har du et kredittkort liggende i skuffen som du aldri bruker? Da bør du si det opp før du kontakter banken.
Alle ubrukte kredittkortrammer registreres nemlig i Gjeldsregisteret. Når banken beregner gjeldsgraden og betjeningsevnen din, regnes hele den ubrukte rammen som fullt utnyttet gjeld.
Har du et kredittkort med en høy kredittramme, kutter det låneevnen din tilsvarende, selv om saldoen står i null. Ved å slette ubrukte kort og kreditter fjerner du en unødvendig hemsko i kredittvurderingen. Les mer om hvordan ubrukte kredittkort kutter boliglånet og hvilke enkle grep som raskt frigjør lånekapasitet.
Senk belåningsgraden med ny verdivurdering
Renten du tilbys henger tett sammen med belåningsgraden din – altså hvor stor andel av boligens verdi som er finansiert med lån. Jo lavere risiko du utgjør for banken, desto bedre vilkår kan du kreve.
Har boligen din steget i verdi siden du kjøpte den, eller har du pusset opp? Ved å hente inn en oppdatert verdivurdering eller e-takst fra en eiendomsmegler, kan du dokumentere en lavere belåningsgrad overfor banken.
Mange banker opererer med generelle risikogrenser der du kan oppnå gunstigere rentetrinn etter hvert som belåningen kryper nedover. En svært viktig milepæl i utlånsforskriften går ved 60 % belåningsgrad:
- Overstiger boliglånet 60 % av boligens verdi, stiller forskriften lovpålagt krav om avdragsbetaling.
- Kommer du under 60 %, kan du derimot søke om avdragsfrihet eller fleksible produkter som rammelån, som kun tillates inntil denne grensen.
Har du allerede boliglån under 60 prosent, bør du sjekke om du betaler mer enn nødvendig og unngå bankenes lojalitetsstraff.
3. Vurder banker med faste prislister
I mange tradisjonelle banker avgjøres renten gjennom individuelle forhandlinger med en rådgiver. Det er ofte her par med høye felleslån og dobbel inntekt stikker av med de største rabattene.
Som et alternativ velger mange enslige å se mot utfordrerbanker som opererer med åpne, faste prislister. Hos slike aktører settes renten gjerne etter forhåndsdefinerte kriterier som belåningsgrad og lånebeløp, uten rom for individuell pruting.
For å se hvilke betingelser som gjelder i markedet akkurat nå, kan du sammenligne alle alternativer i vår oppdaterte renteoversikt for boliglån.
Det koster svært lite å flytte boliglånet
Mange aleneboende blir værende i en dyr bank fordi de frykter at selve bankbyttet skal bli kostbart og komplisert. Frykten for høye statlige avgifter er imidlertid ubegrunnet.
Å flytte et eksisterende boliglån til en ny bank utløser ikke dokumentavgift på 2,5 %. Denne avgiften betales kun ved selve eiendomskjøpet.
Kostnaden ved å flytte lånet begrenser seg til det offentlige tinglysingsgebyret for pantedokumentet, som er på 545 kroner. Den nye banken tar seg dessuten av alt det praktiske rundt oppgjøret med din gamle bank.
Kunder som blir værende lojale i samme bank år etter år, risikerer å betale en unødvendig høy rente. Den reelle forhandlingsmakten får du først når du setter bankene opp mot hverandre.
Ikke aksepter en dårligere rente bare fordi du står som eneste låntaker. På Bytt.no kan du enkelt sjekke ditt boliglån og få uforpliktende tilbud fra flere banker, slik at du enten kan bytte til en billigere aktør eller bruke tilbudet til å presse ned renten i din nåværende bank.


