Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert fredag 2. oktober

Rentehopp og Sbanken-uro: Slik regner du ut kostnaden og finner et billigere alternativ

Rentehopp og Sbanken-uro: Slik finner du billigere alternativer

Sist oppdatert

En renteheving svir, men du har tid til å ta grep. Slik beregner du nøyaktig hva det nye boliglånet koster deg, og slik sjekker du om det lønner seg å flytte lån og sparepenger til en annen bank.

Et varsel om renteheving gir deg to måneder til å reagere. Med digitale boliglånskalkulatorer kan du raskt sjekke om det lønner seg å flytte lånet til en utfordrerbank.
Kort oppsummert 📝
  • Åtte ukers varslingsfrist: Bankene må varsle rentehevinger minst to måneder i forkant, noe som gir deg god tid til å vurdere billigere alternativer.
  • Reell kostnadsøkning: En renteheving på 0,25 prosentpoeng koster omtrent 163 kroner ekstra i måneden per million i boliglån etter skattefradrag.
  • Størst sprik på sparekonto: Forskjellene er marginale på boliglån, men på innskudd over 500 000 kroner kan du hente opp mot 4,65 % flytende rente hos andre nisjebanker mot Sbankens 4,09 %.
  • Enkelt å bytte: Prosessen er heldigital og koster normalt kun 545 kroner i tinglysing, og hos Bytt.no kan du få uforpliktende tilbud på boliglån fra flere banker.

Rentebrevet kommer – Hva betyr det for deg?

Når banken din varsler at lånet blir dyrere, er det lett å kjenne på både frustrasjon og avmakt. Heldigvis er du beskyttet av finansavtaleloven. Banker er pålagt å gi eksisterende lånekunder en skriftlig varslingsfrist på minst 8 uker (to måneder) før en renteheving trer i kraft.

Dette er ditt handlingsrom. Du har to måneder på deg til å regne på kostnadene, sjekke markedet og eventuelt flytte pengene dine før den nye renten begynner å løpe – lær mer om hvordan du utnytter rentevinduet og varslingsfristen til å forhandle.

Så mye koster rentehoppet deg

For å ta gode økonomiske valg, må du vite nøyaktig hva endringen betyr for din lommebok. En renteheving på 0,25 prosentpoeng øker de årlige rentekostnadene med 2 500 kroner før skatt per million i lån.

Etter at 22 prosent skattefradrag er trukket fra, tilsvarer dette en reell kostnadsøkning på cirka 163 kroner per måned for hver million du har i boliglån. For et lån på fire millioner kroner, betyr altså et slikt rentehopp over 650 kroner mer i månedlige utgifter.

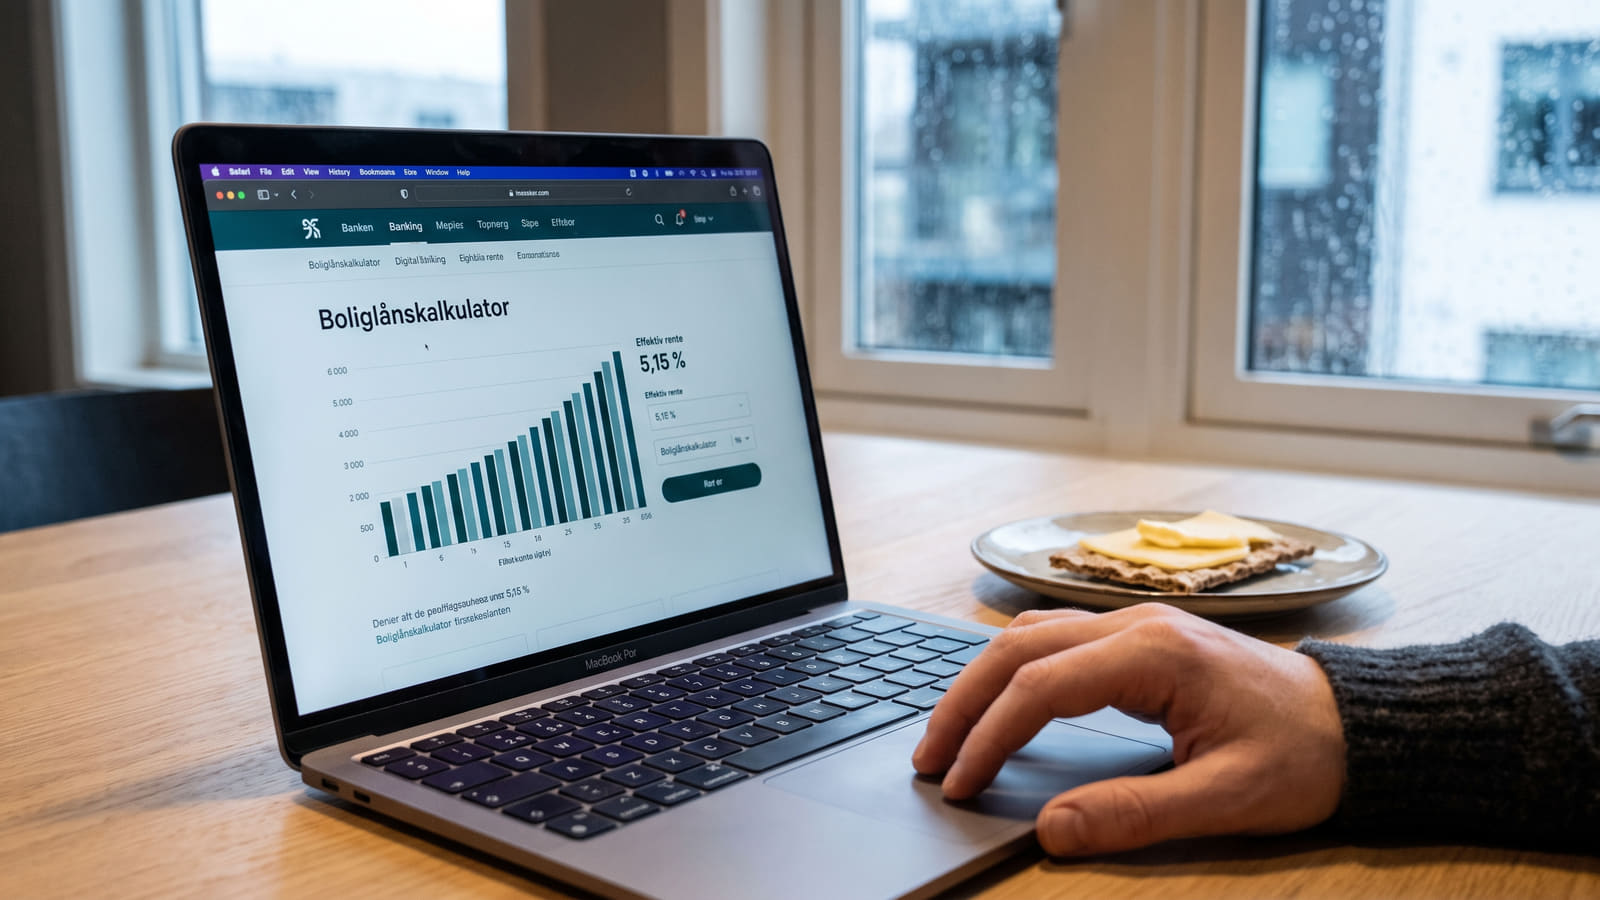
For å se nøyaktig hvordan terminbeløpet, rentene og avdragene dine påvirkes av renteendringer, kan du bruke en enkel og oppdatert boliglånskalkulator.

Er Sbanken fortsatt konkurransedyktig?

Mange Sbanken-kunder har den siste tiden stilt seg spørsmålet om banken fortsatt leverer de beste betingelsene. Svaret avhenger av om vi ser på boliglånet eller sparepengene dine. Se hva kundene mener og sjekk oppdaterte erfaringer med Sbanken før du bestemmer deg.

Boliglån: Marginene skiller de beste

Sbanken tilbyr i dag boliglån uten etablerings- og termingebyr med en effektiv rente på 5,15 % ved 50 % belåningsgrad. Dette er en rente som fremdeles slår de tradisjonelle storbankene.

Likevel ligger de like bak de aller skarpeste nisjebankene i markedet. For boliglån med lav belåningsgrad tilbyr utfordrere som Landkreditt Bank og Nybygger.no effektive renter ned mot cirka 5,05 % til 5,14 %. Et godt tips før du sammenligner renter er å innhente en ny e-takst for å kutte boliglånsrenten. Dette kan senke boligens formelle belåningsgrad og gi deg rett til et lavere rentetrinn før eller under et bankbytte.

For å sikre at du ikke betaler mer enn nødvendig for lånet ditt, bør du sjekke Norges mest komplette renteoversikt for boliglån.

Sparekonto: Her taper du mest penger

Mens forskjellene på boliglån er marginale, er spriket på innskuddsrenter betydelig større. For innskudd over 500 000 kroner gir Sbanken en sparerente på 4,09 % uten uttaksbegrensninger.

Dette overgås klart av spesialiserte sparebanker som i dag tilbyr over 4,50 %. På innskudd i denne størrelsesordenen tilbyr aktører som Svea Bank og Bank Norwegian flytende sparerenter opp mot 4,65 %, mens fastrenteinnskudd kan gi deg opp mot hele 5,05 %. Over tid utgjør denne rentedifferansen flere tusen kroner i tapt avkastning.

Gjør som tusenvis av andre smarte forbrukere og sammenlign renter på sparekonto for å maksimere avkastningen på sparepengene dine.

Slik bytter du bank på minutter

Tanken på å bytte bank virker ofte mer krevende enn det faktisk er. Dagens digitale løsninger har fjernet nesten alt av papirarbeid og ventetid.

Slik fungerer prosessen i praksis:

  • Digital søknad: Du trenger normalt kun å fylle ut en digital søknad og gi BankID-samtykke til inntekts- og skatteopplysninger.
  • Banken gjør jobben: Den nye banken din tar seg av all kommunikasjon med din gamle bank og sørger for innfrielse av det gamle lånet.
  • Lave kostnader: De direkte kostnadene ved å flytte boliglån begrenser seg normalt til Kartverkets elektroniske tinglysingsgebyr på 545 kroner. Svært mange utfordrerbanker opererer med 0 kroner i etableringsgebyr.

Ikke la lojalitet koste deg dyrt. Ta kontroll over økonomien din og få uforpliktende tilbud på boliglån fra flere banker i dag. Slik lar du bankene konkurrere om å gi deg de beste betingelsene.

Kilder og metode 🔎

Opplysningene, renteberegningene og vilkårene i denne artikkelen ble sist verifisert og oppdatert i september 2026. Datagrunnlaget bygger blant annet på tinglysingssatser fra Kartverket, samt publiserte pris- og rentevilkår fra finansforetak som Sbanken og SpareBank 1.

Artikkelens kartlegging baserer seg på innhentede prislister, regulatoriske varslingsfrister forankret i finansavtaleloven og markedsoversikter fra uavhengige kilder som Smarte Penger og BN Bank. Disse eksterne referansegrunnlagene struktureres og etterprøves gjennom Bytt.no sitt eget analyseapparat, hvor vi sammenholder markedets nominelle og effektive rentesatser mot etablerte kostnadsmodeller. I denne vurderingen inngår våre egne redaksjonelle beregninger av renteeffekter samt innsiktsanalyser av bankenes varslingspraksis. Denne metodikken sikrer en helhetlig og transparent evaluering av de faktiske kostnadsforskjellene mellom ulike spare- og lånetilbud i markedet.

Ofte stilte spørsmål om renteheving og bankbytte

Få raske svar på hva rentehevingen betyr for din økonomi, hvilke frister som gjelder, og hvordan du enkelt kan bytte bank.
Hvor lang tid har jeg på å bytte bank etter et rentevarsel?

Du har minst 8 uker (to måneder) fra banken varsler om rentehevingen til den trer i kraft. Finansavtaleloven pålegger bankene å gi denne skriftlige varslingsfristen til eksisterende lånekunder, slik at du har tid til å vurdere alternativer og eventuelt flytte lånet.

Hvor mye utgjør en renteøkning på 0,25 prosentpoeng?

For hver million du har i boliglån, øker rentekostnaden med 2 500 kroner i året før skatt. Etter 22 prosent skattefradrag utgjør dette cirka 163 kroner per måned per lånte million. Hos Bytt.no kan du bruke vår boliglånskalkulator for å beregne nøyaktig hva renteendringen gjør med dine månedlige terminbeløp.

Hva koster det å flytte boliglånet til en ny bank?

De direkte kostnadene begrenser seg normalt til Kartverkets elektroniske tinglysingsgebyr på 545 kroner. Svært mange utfordrerbanker har 0 kroner i etableringsgebyr, og den nye banken tar seg av det praktiske med å innfri lånet hos din tidligere bank.

Hvordan kan en oppdatert e-takst gi lavere rente?

Dersom boligen din har steget i verdi, vil en ny e-takst redusere den formelle belåningsgraden på lånet ditt. Lavere belåningsgrad kan kvalifisere deg for bankenes beste rentetrinn. På Bytt.no kan du sjekke vår oppdaterte renteoversikt for boliglån for å se hvilke betingelser du kan oppnå.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån fredag 2. oktober 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 6,09 %, Effektiv rente 6,32 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 876 025 kr, totalt: 5 876 025 kr
Eff. rente
6,32 %
eff. rente
Kost/mnd
19 587 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i oktober 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i oktober 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR