Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 20. september

Lojalitetsskatt på boliglånet: Betaler du for mye til lokalbanken?

Lojalitetsskatt på boliglånet: Betaler du for mye? | Bytt.no

Sist oppdatert

Mange bankkunder betaler en dyr lojalitetspremie til banken sin. Sjekk om du betaler for mye for boliglånet, og se hvor mye du kan spare på å bytte.

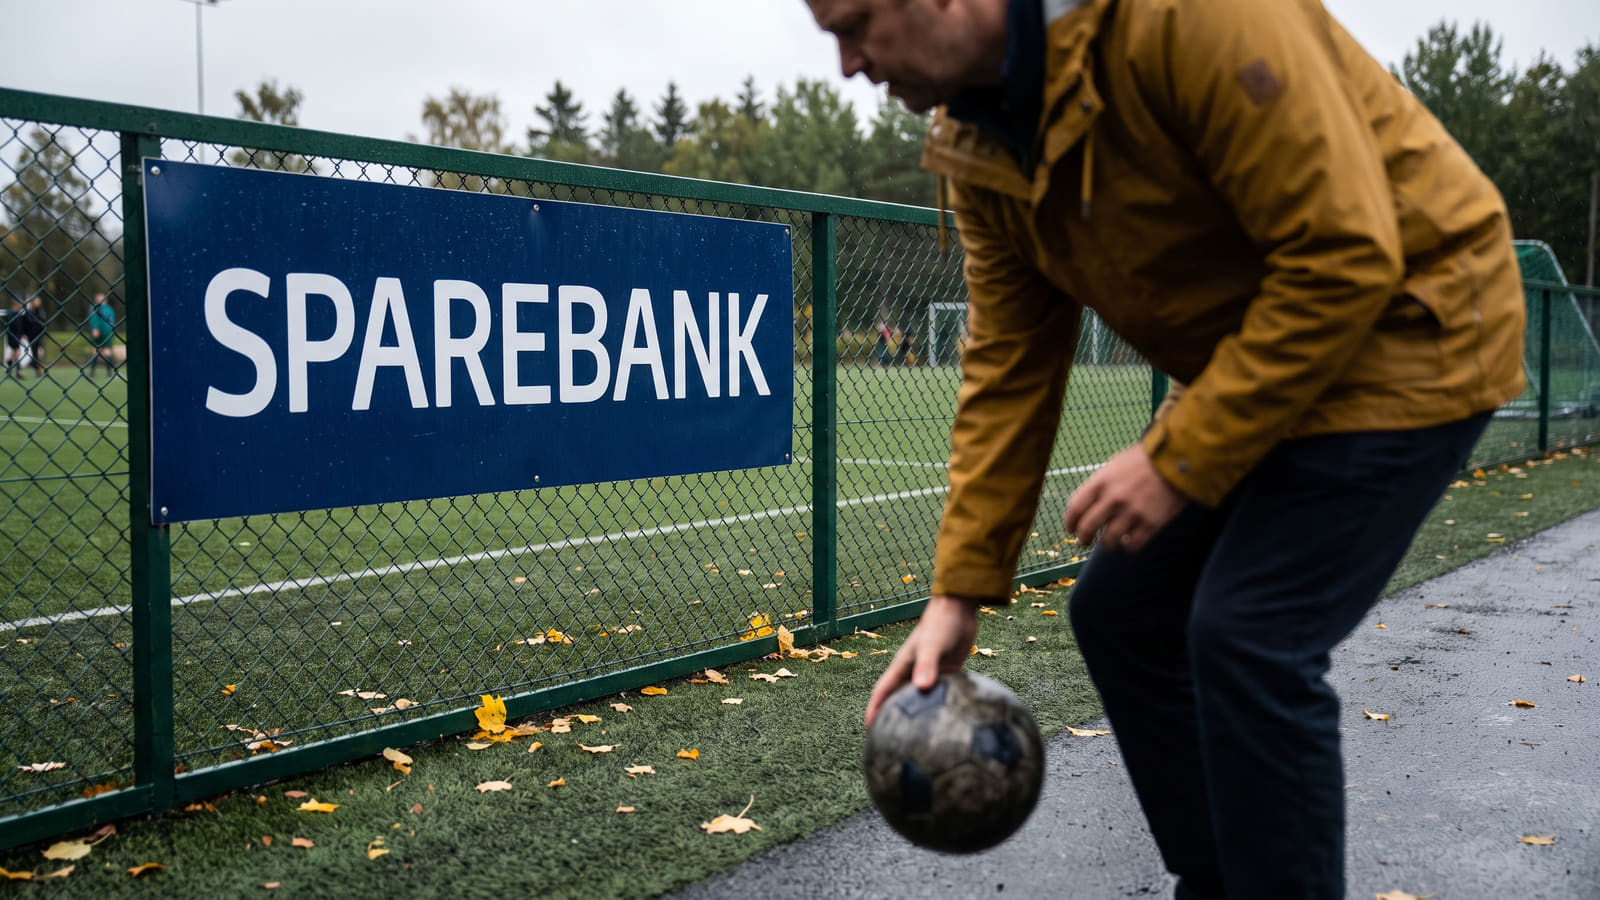
Det føles trygt å bruke lokalbanken som sponser idrettslaget i bygda, men mange betaler en unødvendig lojalitetspremie. Det kan være titusenvis av kroner å spare på å bytte.
Kort oppsummert 📝
  • Dyr lojalitet: Eksisterende boliglånskunder betaler i snitt 0,20 til 0,50 prosentpoeng høyere rente enn nye kunder etter fire år.
  • Betydelig sparepotensial: En rentereduksjon på 0,50 prosentpoeng sparer deg for 5 000 kroner i året før skatt per million du har i lån.
  • Oppdater boligverdien: En ny e-takst kan redusere belåningsgraden din og gi et godt forhandlingskort for lavere rente.
  • Innhent tilbud: Hos Bytt.no kan du sjekke ditt boliglån og få uforpliktende tilbud slik at bankene må konkurrere om deg.

Den dyre prisen for lokal lojalitet

Du kjenner kanskje de ansatte på fornavn, og banklogoen har prydet idrettshallen i bygda i årevis. For mange nordmenn er det en selvfølge å ha boliglånet i den lokale filialen til SpareBank 1 eller Eika.

Men denne lojaliteten kommer ofte med en skjult prislapp. I bankmarkedet generelt ser vi at mange eksisterende kunder subsidierer de gode rentene bankene lokker nye kunder med.

Dette er ikke bare en mistanke, det er et dokumentert faktum. Data fra Forbrukerrådet viser at eksisterende boliglånskunder i snitt betaler 0,20 til 0,50 prosentpoeng høyere rente etter fire år, sammenlignet med nye eller nylig reforhandlede kunder.

Bankene kaller det gjerne inaktivitet, men du kan enkelt avsløre om banken gir deg dårligere rente enn nye kunder. I realiteten er det en ren lojalitetsskatt.

Hva koster lojaliteten deg i praksis?

Prosentpoeng kan høres ufarlig ut på papiret, men det slår knallhardt ut på den månedlige regningen.

For hver million kroner du har i boliglån, sparer du hele 5 000 kroner i året før skatt ved en rentereduksjon på 0,50 prosentpoeng. For en familie med fire millioner i gjeld, snakker vi om titusenvis av kroner rett ut av vinduet, hvert eneste år.

Vil du se nøyaktig hva renten koster deg hver måned, kan du legge inn tallene dine i vår boliglånskalkulator.

Slik sletter du lojalitetsskatten

Du er ikke alene om å ville ta et oppgjør med bankens prising. Årlig velger over 27 prosent av boliglånskunder å bytte bank eller forhandle ned boliglånsrenten selv for å unngå denne lojalitetspremien.

Finansportalen viser rentene bankene tilbyr til nye kunder, noe som gjør det mulig å sammenligne ditt eget lån direkte mot markedets beste listepriser. Bytt.no samler denne dataen for deg.

Slik går du frem for å sikre deg markedets beste rente i dag:

  • Sjekk dagens verdi: Boligen din har sannsynligvis steget i verdi siden du tok opp lånet. En oppdatert verdivurdering eller e-takst kan senke belåningsgraden din, noe som gir direkte grunnlag for en lavere boliglånsrente.
  • Sjekk markedet: Skaff deg totaloversikt. Du kan enkelt sammenligne alle boliglånsrenter for å se hvilke nasjonale utfordrerbanker som presser prisene akkurat nå.
  • Sjekk kundetilfredsheten: Er du bekymret for å miste den gode servicen ved å forlate lokalbanken? Du kan lese tusenvis av kundeerfaringer med norske banker for å finne en utfordrer som leverer både på pris og kundeservice.

La bankene konkurrere om deg

Det dummeste du gjør, er å sitte stille i båten. Uansett hvilken bank du har i dag, er fasiten den samme: Du må aktivt sjekke markedet for å beholde en god rente over tid.

Den raskeste veien til lavere månedskostnader er å la bankene kjempe om deg. Ved å sjekke ditt boliglån og få uforpliktende tilbud, lar du enkle algoritmer gjøre jobben.

Du taster inn lånet ditt, ser nøyaktig hvor mye du kan spare, og lar billigere banker gi deg sine beste tilbud. Det koster ingenting, og det kan være den mest lønnsomme halvtimen du investerer i år.

Kilder og metode 🔎

Informasjonen ble sist verifisert og oppdatert i september 2026. Analysen av renteforskjeller og lojalitetsfaktorer bygger blant annet på rapporter og markedsdata fra Forbrukerrådet og Finansportalen.

Vurderingene av det norske boliglånsmarkedet tar utgangspunkt i offisielle forbrukerrapporter og renteanalyser fra aktører som Forbrukerrådet. For å kartlegge det reelle prisgapet mellom nye og eksisterende låntakere, kryssjekkes disse eksterne referanseverdiene mot Bytt.nos egne datasett for sammenligning av boliglånsrenter på tvers av nasjonale og lokale finansinstitusjoner. I tillegg suppleres de kvantitative rentebetingelsene med Bytt.nos database over verifiserte kundeerfaringer for å belyse forholdet mellom bankenes prisstrukturer og kundenes opplevde servicenivå over tid.

Ofte stilte spørsmål om lojalitetsskatt og boliglån

Få raske svar på hva lojalitetsskatten betyr for din økonomi og hvordan du enkelt sikrer deg bedre rentebetingelser.
Hva er egentlig «lojalitetsskatt» på boliglån?

Lojalitetsskatt betegner prisforskjellen mellom nye og trofaste bankkunder. Eksisterende boliglånskunder betaler etter fire år i snitt 0,20 til 0,50 prosentpoeng høyere rente enn nye eller nylig reforhandlede kunder.

Hvor mye kan jeg spare på å kutte boliglånsrenten?

For hver million kroner du har i lån, sparer du 5 000 kroner i året før skatt dersom renten kuttes med 0,50 prosentpoeng. Har du et lån på fire millioner kroner, utgjør dette en årlig besparelse på 20 000 kroner før skatt. Du kan teste egne tall i vår boliglånskalkulator.

Hvordan kan en ny verdivurdering gi lavere rente?

Dersom boligen din har økt i verdi siden du tok opp lånet, vil en oppdatert e-takst eller verdivurdering redusere belåningsgraden din. Lavere belåningsgrad reduserer bankens risiko og gir deg et direkte grunnlag for å kreve lavere boliglånsrente.

Hvordan går jeg frem for å få bedre lånebetingelser?

Start med å sjekke hva andre banker tilbyr. Hos Bytt.no kan du sammenligne alle boliglånsrenter eller sjekke boliglånet ditt for å motta uforpliktende tilbud fra konkurrerende banker.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån søndag 20. september 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 5,84 %, Effektiv rente 6,05 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 738 542 kr, totalt: 5 738 542 kr
Eff. rente
6,05 %
eff. rente
Kost/mnd
19 128 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i september 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i september 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR