Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 18. oktober

Hvilken bank har best mikrosparing? Slik unngår du rentefellen

Hvilken bank har best mikrosparing? Slik unngår du rentefellen

Sist oppdatert

Mikrosparing virker lurt, men småpengene havner ofte på kontoer med elendig rente. Slik bytter du ut bankens standardrente med en høyrentekonto som maksimerer avkastningen.

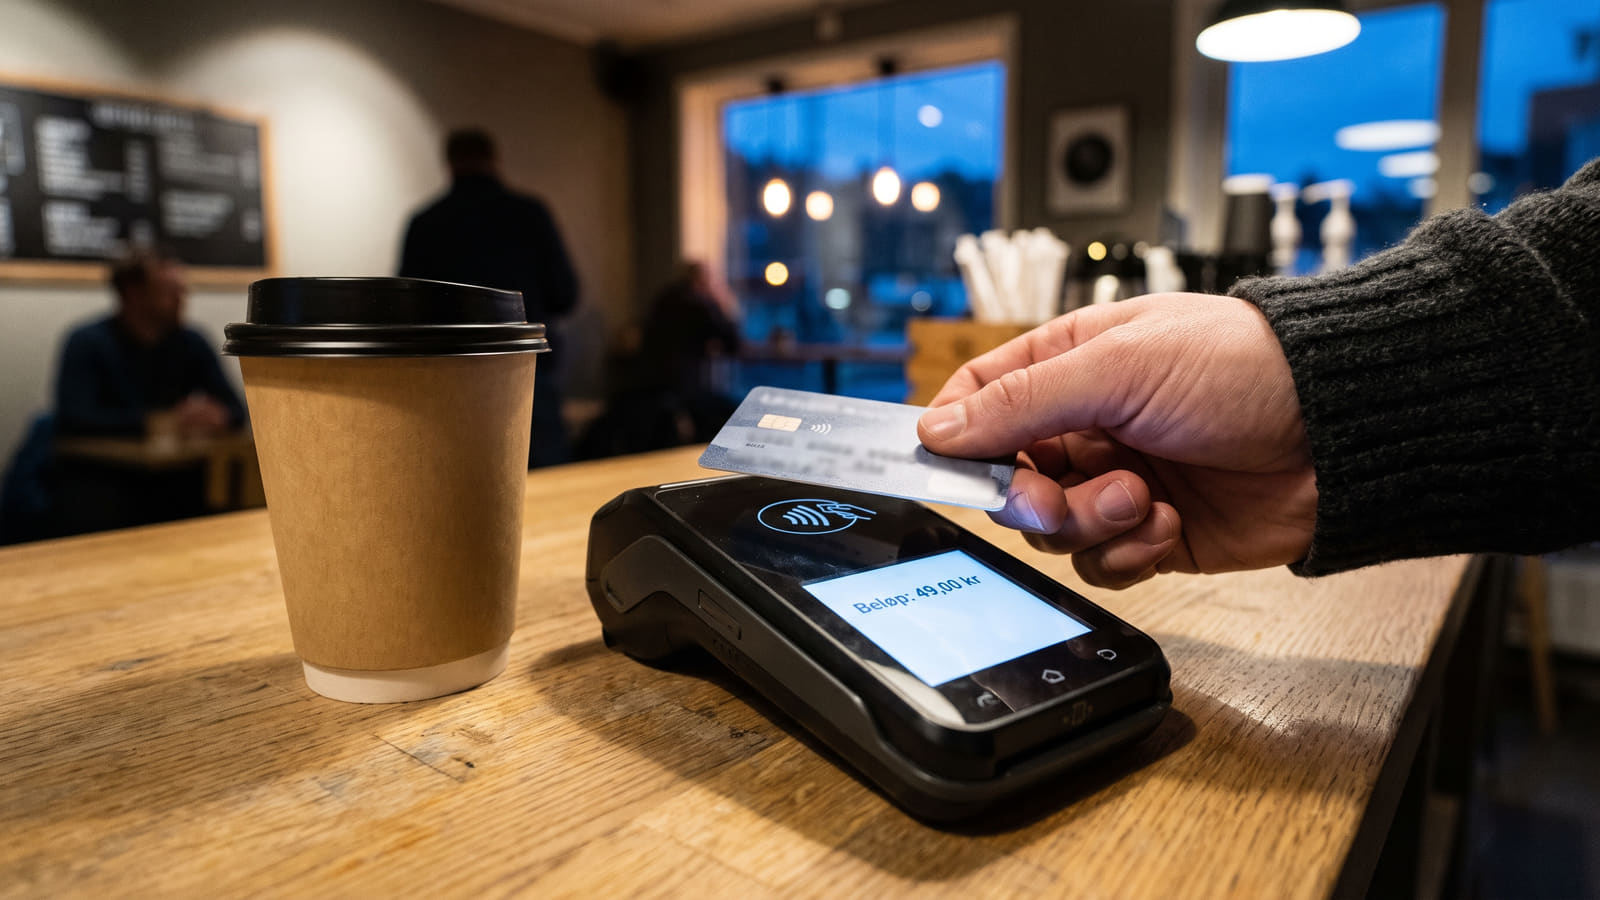
Hver gang du kjøper kaffe, trekkes småpenger til mikrosparing. Men hos storbankene spises den lille avkastningen raskt opp av elendige renter og høye kortgebyrer.
Kort oppsummert 📝
  • Ingen storbanker er best: Tradisjonell mikrosparing plasserer ofte pengene på kontoer med lav rente, som DNBs 2,45 %, der avkastningen tapes mot inflasjon.
  • Kortgebyret spiser gevinsten: Tjenesten krever som regel et aktivt bankkort med årlig gebyr, som 295 kroner hos DNB, noe som raskt utraderer avkastningen på småbeløp.
  • Stort rentegap i markedet: Nisjebanker som Collector (4,70 %) og Bank2 (4,69 %) tilbyr nesten det dobbelte i effektiv rente med frie uttak og uten bindingstid.
  • Gjør dette i stedet: Dropp kortavrunding, sett opp et fast månedlig trekk, og sammenligne de beste høyrentekontoene på Bytt.no for å sikre maksimal rente fra første krone.

Følelsen av å spare uten å merke det

Du drar kortet for å betale en kaffe, beløpet rundes automatisk opp til nærmeste tier, og vekslepengene forsvinner inn på en sparekonto. Mikrosparing har blitt en enormt populær metode for å bygge opp en økonomisk buffer helt smertefritt.

Mange nordmenn lurer derfor på hvilken bank som tilbyr den beste løsningen for denne typen sparing.

Svaret er brutalt enkelt: Ingen av de tradisjonelle storbankene.

Mens du tror du bygger en solid buffer, taper pengene dine seg ofte i verdi på grunn av inflasjon og gebyrer. Jakten på den beste mikrosparingen leder deg nemlig rett inn i en klassisk bankfelle.

Hvem tilbyr egentlig tjenesten?

Det er verdt å merke seg at populære finansapper som Vipps og Kron faktisk ikke tilbyr automatisk avrunding eller vekslepengesparing ved kortkjøp.

For å få denne funksjonen må du enten bruke din tradisjonelle dagligbank, eller se mot utfordrere som Revolut og Lunar som har bygget dette inn i sine kjernefunksjoner.

Gebyrfritt, men slett ikke gratis

Bankene markedsfører ofte mikrosparing som en gratis ekstratjeneste. Det stemmer at selve opprettelsen og transaksjonene ikke koster noe ekstra, men det finnes skjulte kostnader som mange overser.

For å bruke tjenesten, stiller banken et absolutt krav til deg som kunde.

For at mikrosparingen skal fungere, krever banken at du har et aktivt bankkort knyttet til kontoen – et kort du nesten alltid må betale et årlig gebyr for.

Hos Norges største bank, DNB, koster et standard Visa debetkort hele 295 kroner i året for voksne privatkunder over 28 år i Pluss-programmet. Dette faste gebyret spiser raskt opp den lille avkastningen du får på småpengene dine. Vil du se hele bildet av hva slike spareordninger egentlig koster, kan du lese mer om skjulte kostnader ved mikrosparing.

Det massive rentegapet som spiser opp bufferen din

Det største problemet med mikrosparing er hvor pengene faktisk havner. Automatiske trekk sendes nesten alltid til en standard sparekonto i din daglige bank, hvor renten er oppsiktsvekkende lav.

DNB tilbyr for øyeblikket en standard sparerente på usle 2,45 % per år fra første krone. Når inflasjon og skatt trekkes fra, viser regnestykket at du taper penger på å la midlene stå til en slik rente.

Selv om du oppgraderer til deres Sparekonto Pluss, får du fortsatt bare 2,45 % i rente for innskudd under 100 000 kroner. Renten stiger til 3,65 % først når saldoen din er mellom 100 000 og 500 000 kroner. Se hva kundene mener om DNBs sparevilkår og kundeservice før du lar sparepengene stå på konto.

Høyrentemarkedet koker

Samtidig som storbankene tviholder på lave renter for småsparere, koker høyrentemarkedet. Forskjellen mellom bankens standardkonto og de beste høyrentekontoene utgjør et massivt tap for deg som sparer.

Se bare på hva de beste nisjebankene tilbyr akkurat nå:

  • Collector (Norion Bank): Leder an med hele 4,70 % effektiv rente på sparekonto, helt uten bindingstid og med frie uttak.
  • Bank2: Følger tett bak med 4,69 % effektiv rente på sin Sparekonto Høyrente, også dette med frie uttak som et av de ledende alternativene.
  • Aprila Bank: Tilbyr en svært konkurransedyktig rente på 4,58 % effektiv uten uttaksbegrensninger. Banken er nå åpen for nye privatkunder, til tross for at de historisk har hatt periodiske inntaksstopp.

Løsningen: Slik bygger du buffer smartere

Hvorfor la småpengene dine forfalle på en konto med 2,45 % rente, når du risikofritt kan få nesten det dobbelte et annet sted?

Løsningen er å ta kontrollen selv. Dropp den automatiske avrundingen som binder deg til storbankens dårlige vilkår og dyre kortgebyrer.

Sett heller opp et fast, automatisk månedlig trekk fra lønnskontoen din til en dedikert konto i en annen bank. På denne måten vokser selv de minste beløpene optimalt fra første krone, helt uten at du må betale for et ekstra bankkort.

For å finne banken som gir deg mest for pengene akkurat nå, kan du sammenligne de beste høyrentekontoene på Bytt.no. Tjenesten samler alle renter på ett sted, slik at du med få klikk kan flytte bufferen din dit den faktisk kaster av seg.

Før du flytter pengene, er det alltid et smart trekk å lese andres erfaringer med banken for å sikre at du velger en aktør med god kundeservice og brukervennlige løsninger.

Kilder og metode 🔎

Opplysningene, rentesatsene og gebyrvilkårene i denne artikkelen ble sist verifisert og oppdatert i september 2026. Datagrunnlaget bygger blant annet på offisielle pris- og rentevilkår fra DNB og Aprila Bank, samt teknologianalyser fra Teknologihverdag.

Artikkelen tar utgangspunkt i offisielt publiserte pris- og produktvilkår fra bankenes egne prislister, deriblant vilkår for sparekontoer og gebyrstrukturer hos DNB og Aprila Bank, i tillegg til funksjonsoversikter fra Teknologihverdag. Disse eksterne basisopplysningene struktureres og kvalitetssikres fortløpende mot Bytt.no sin egen rentedatabase for sparekonto, som overvåker det norske innskuddsmarkedet. Gjennom denne systematiske sammenstillingen analyseres reelle kostnader og renteforskjeller for å gi et nøytralt og helhetlig bilde av avkastningspotensialet ved ulike spareformer.

Ofte stilte spørsmål om mikrosparing og sparekonto

Få raske svar på hvordan mikrosparing fungerer, hvorfor ordningen ofte koster mer enn den smaker, og hvordan du sikrer best mulig rente på sparepengene dine.
Hvorfor er mikrosparing i tradisjonelle banker ofte en dårlig idé?

Mikrosparing plasserer som regel pengene dine på en standard sparekonto med svært lav rente, som for eksempel DNBs standardrente på 2,45 %. Samtidig krever bankene at du har et aktivt bankkort med årsgebyr (hos DNB koster et Visa debetkort 295 kroner årlig for voksne over 28 år i Pluss-programmet), noe som raskt spiser opp avkastningen på småbeløpene.

Tilbyr Vipps eller Kron automatisk mikrosparing ved kortkjøp?

Nei, hverken Vipps eller Kron har løsninger for automatisk avrunding eller vekslepengesparing ved kortbetaling. For å få en slik funksjon må du benytte en tradisjonell dagligbank eller sparefunksjoner hos utfordrere som Lunar og Revolut.

Hva er det beste alternativet til mikrosparing?

Det mest lønnsomme alternativet er å sette opp et fast, automatisk månedstrekk fra lønnskontoen din direkte til en dedikert høyrentekonto. Da unngår du kortgebyrer og sikrer maksimal rente fra første krone. På Bytt.no kan du sammenligne de beste høyrentekontoene for å finne kontoen som passer best for deg.

Hvor mye høyere rente kan jeg få ved å flytte sparepengene?

De ledende nisjebankene tilbyr vesentlig bedre vilkår enn storbankene. For eksempel tilbyr Collector (Norion Bank) 4,70 % effektiv rente og Bank2 4,69 % effektiv rente på sparekontoer med frie uttak og uten bindingstid. Hos Bytt.no finner du en komplett renteoversikt for sparekontoer som viser hva du kan tjene på å bytte.

FLEKSIBEL SPARING

En høyrentekonto gir deg gode renter, og mulighet til spontane uttak og sparing.

MER OM HØYRENTEKONTO

FASTRENTEINNSKUDD

En fastrentekonto gir deg en trygg og sikker avkastning på sparepengene.

LANGSIKTIG SPARING?

BOLIGSPARING FOR UNGDOM

BSU kontoene kommer med en rekke fordeler, men hva gjør denne sparingen til den beste?

BSU REGLER

Topp 10 sparekonto beste rente oktober 2026

Innskudd på 100 000 kroner, alder 40 år (Endre)

Omtaler
Eff. rente
Avkastning
Valg
📢 Fremhevet
Sparekonto
Gode priser på sparing, boliglån og dagligbank
Norsk bank med app og nettbank
Månedlig kapitalisering av renter
Eff. rente
4,70 %
eff. rente
Avkastning
4 698 kr
avkastning 1 år
Annonse
Detaljer
Plasseringskonto - 31 dager
INSTABANK ASA
Eff. rente
5,03 %
eff. rente
Avkastning
5 030 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto 31 dager
Heder Bank ASA
Eff. rente
5,02 %
eff. rente
Avkastning
5 022 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Innskudd med binding 12 måneder
Sparebanken Øst
Eff. rente
5,00 %
eff. rente
Avkastning
5 000 kr
avkastning 1 år
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Sparekonto Pluss
Lea Bank AB NUF
Eff. rente
4,92 %
eff. rente
Avkastning
4 919 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Høyrentekonto med 31 dagers binding
Penni fra Eika digitalbank
Eff. rente
4,91 %
eff. rente
Avkastning
4 907 kr
avkastning 1 år
Samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Lea Høyrentekonto
Lea Bank AB NUF
Eff. rente
4,82 %
eff. rente
Avkastning
4 820 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto Langsiktig
OBOS-banken AS
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto 31
Bank Norwegian (NOBA Bank Group AB (publ) NUF)
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Innskudd med binding 6 måneder
Sparebanken Øst
Eff. rente
4,75 %
eff. rente
Avkastning
4 750 kr
avkastning 1 år
Ikke samarbeid
Detaljer
NYLIGE OMTALTER INNEN BANK & LÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR