
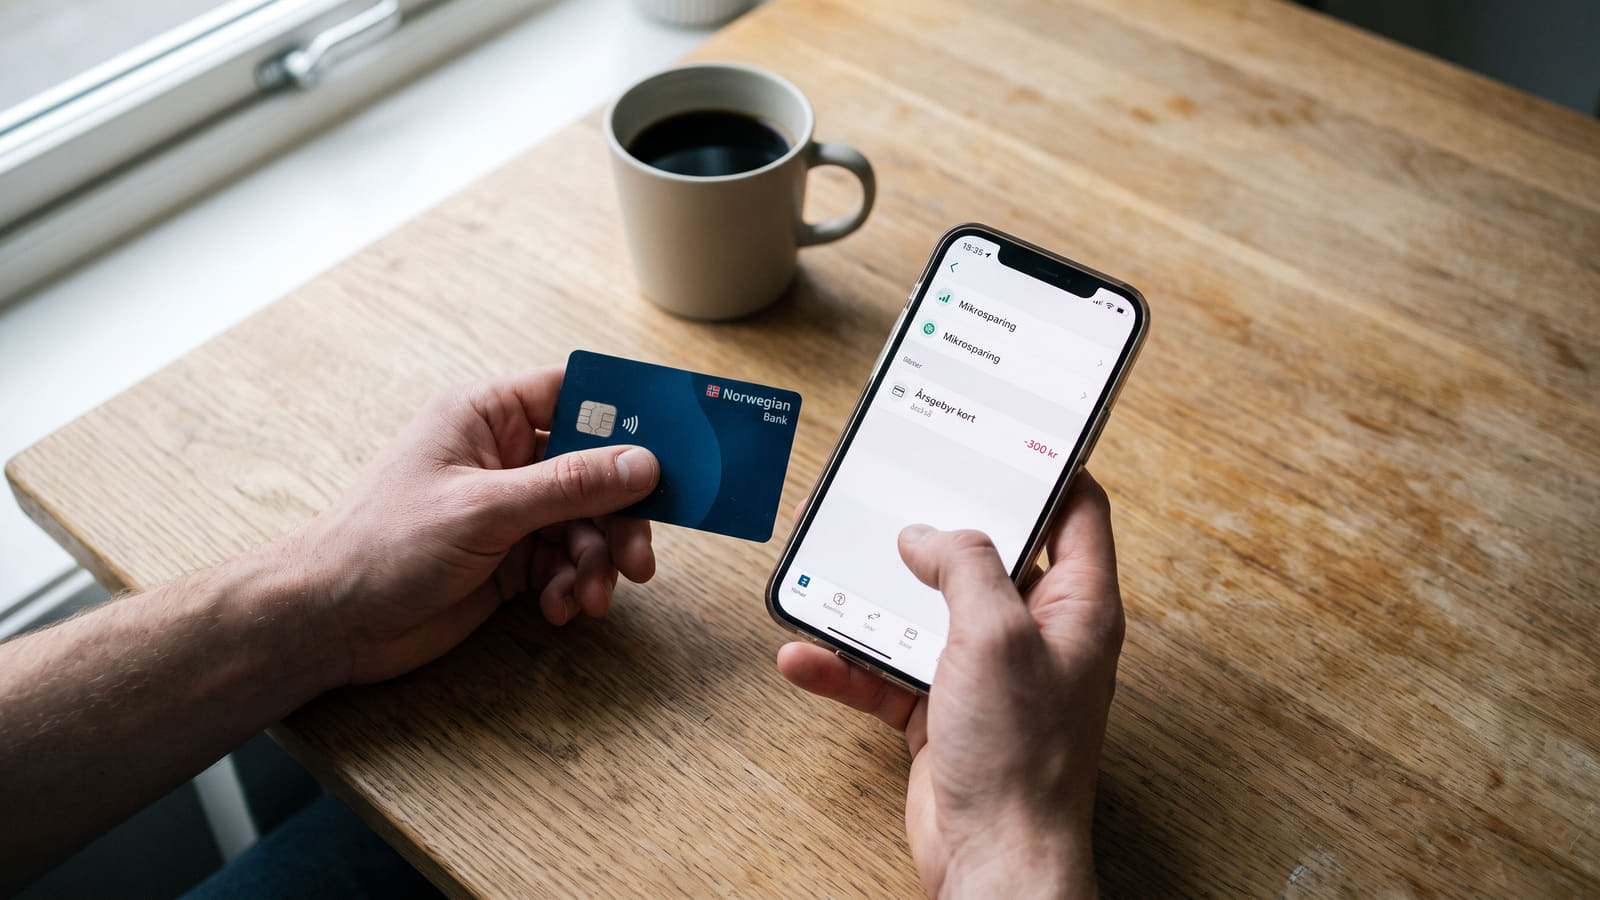
Er "gratis" småsparing egentlig gratis?
Det har aldri vært enklere å spare penger i hverdagen. Apper som runder opp beløpet hver gang du drar kortet, har gjort terskelen for å komme i gang svært lav. Se vår oversikt over hvilken bank som har best mikrosparing for å unngå at småpengene blir stående med nullrente.
Selv om selve spareavtalen ofte markedsføres som gebyrfri, koster forutsetningene penger. Mange glemmer at inngangsbilletten til disse smarte spareappene er et aktivt bankkort eller en komplett dagligbankpakke.
Slik ser den faktiske prislappen ut for kortene som ofte kreves for å bruke mikrosparing:
- DNB: Krever et standard debetkort som koster 295–300 kroner i året for kunder over 28 år, med mindre du har spesialavtaler.
- SpareBank 1: Hos SMN koster et årlig kortgebyr 275 kroner. Hos Østfold Akershus og Østlandet koster standard bankkort 295 kroner i året.
- Bulder: Krever 300 kroner i årsavgift for et fysisk debetkort, eller 240 kroner for et virtuelt kort.
Hvis du sparer små beløp, for eksempel 200 kroner i måneden, vil en årsavgift på opp mot 300 kroner spise opp store deler av den potensielle avkastningen din.
Det lønner seg sjelden å betale for en bankpakke utelukkende for å få tilgang til en sparefunksjon. Ofte kan det være langt mer lønnsomt å plassere pengene på en fleksibel høyrentekonto dersom målet er trygg sparing uten faste månedskostnader.
Plattformavgiften: Slutten på gratis fondshandel
Tidligere betalte man ofte kun et forvaltningshonorar til selve fondet. Nå har markedet endret seg dramatisk. Modellen med 0 % i plattformavgift for eksterne aksjefond er utradert fra det norske markedet.
Plattformavgifter er nå innført på tvers av hele markedet som følge av "unbundling", der distributørene belaster en separat plattformavgift på toppen av forvaltningshonoraret.
Selv utfordrerbankene krever nå faste avgifter for å oppbevare fondene dine. Slik er plattformavgiftene hos utvalgte aktører:
- Nordnet: Tar 0,15 % i plattformavgift for eksterne indeksfond og 0,19 % for egne indeksfond. For aktive aksjefond er prisen 0,29 %.
- Bulder: Har en plattformavgift på 0,19 % for indeksfond og 0,35 % for aktive aksjefond.
Selv små prosenter blir enorme beløp over tid når rentes rente-effekten slår inn. For å beskytte avkastningen din er det avgjørende å se på den totale prisen.
De billigste globale indeksfondene akkurat nå
For deg som vil spare billigst mulig, er det totalprisen som er avgjørende. Du må alltid legge sammen fondets forvaltningshonorar og bankens plattformavgift. Dersom du velger feil forvalter, advarer eksperter mot at dyre aksjefond kan koste deg hundretusenvis av kroner i tapt avkastning.
Dette er de rimeligste alternativene for globale indeksfond for norske personkunder:
- Kron Indeks Global: Har en samlet årlig kostnad på kun 0,15 %. Dette er fordelt på 0,10 % i forvaltningsgebyr og 0,05 % i plattformgebyr.
- KLP AksjeGlobal Indeks P: Tilbys direkte via KLP til 0,18 % i årlig kostnad. Her påløper det ingen ekstra distributøravgift.
Flyttegebyret er et faktum: Koster nå flere hundre kroner
Det er en velkjent forbrukerfrustrasjon å måtte betale for å forlate et kundeforhold. Dersom du oppdager at du betaler for mye og ønsker å bytte bank, har det nå dukket opp en dyr snubletråd. Det lønner seg derfor å sette seg inn i skjulte gebyrer ved flytting av fond før du iverksetter et bytte.
Flere aktører har innført et massivt administrasjonsgebyr for utflytting av Aksjesparekonto (ASK):
- Nordnet: Tar opptil 649 kroner for å flytte en ASK.
- DNB og Sbanken: Krever 599 kroner per konto for utflytting.
- Stack by me: Tar et flyttegebyr på 500 kroner.
Likevel vil det i de aller fleste tilfeller lønne seg å ta engangskostnaden for å slippe unna høye, løpende avgifter. Før du velger hvor du skal flytte verdiene dine, er det lurt å lese erfaringer fra andre bankkunder for å sikre at du velger en aktør som faktisk leverer god kundeservice.
Slik unngår du at gebyrene spiser opp avkastningen
For å sikre at sparepengene dine faktisk vokser, bør du ta en kritisk gjennomgang av hverdagsøkonomien din.
- Sjekk totalprisen på fond: Sørg for at du vet nøyaktig hva du betaler i både forvaltning og plattformavgift.
- Kutt unødvendige bankpakker: Ikke betal opp mot 300 kroner i året for bankkort du ikke bruker, bare for å ha en spare-app.
- Vurder flyttekostnaden: Regn på hvor lang tid det tar å tjene inn et flyttegebyr gjennom lavere årlige avgifter i en ny bank. Som regel lønner det seg raskt.
- Bruk høyrentekonto for kortsiktig sparing: For penger du trenger innen få år, er en tradisjonell sparekonto tryggere og helt gebyrfri.


