Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 18. oktober

Mikrosparing og fondskonto: Dette er de skjulte kostnadene i 2026

Mikrosparing og fondskonto: Dette er de skjulte kostnadene i 2026

Sist oppdatert

Mange tror mikrosparing er gratis, men gebyrer på bankkort og dagligbankpakker kan raskt spise opp gevinsten. Vi har sjekket prisene hos DNB, Nordnet, Kron og Bulder i 2026 for å finne de faktiske kostnadene ved sparing.

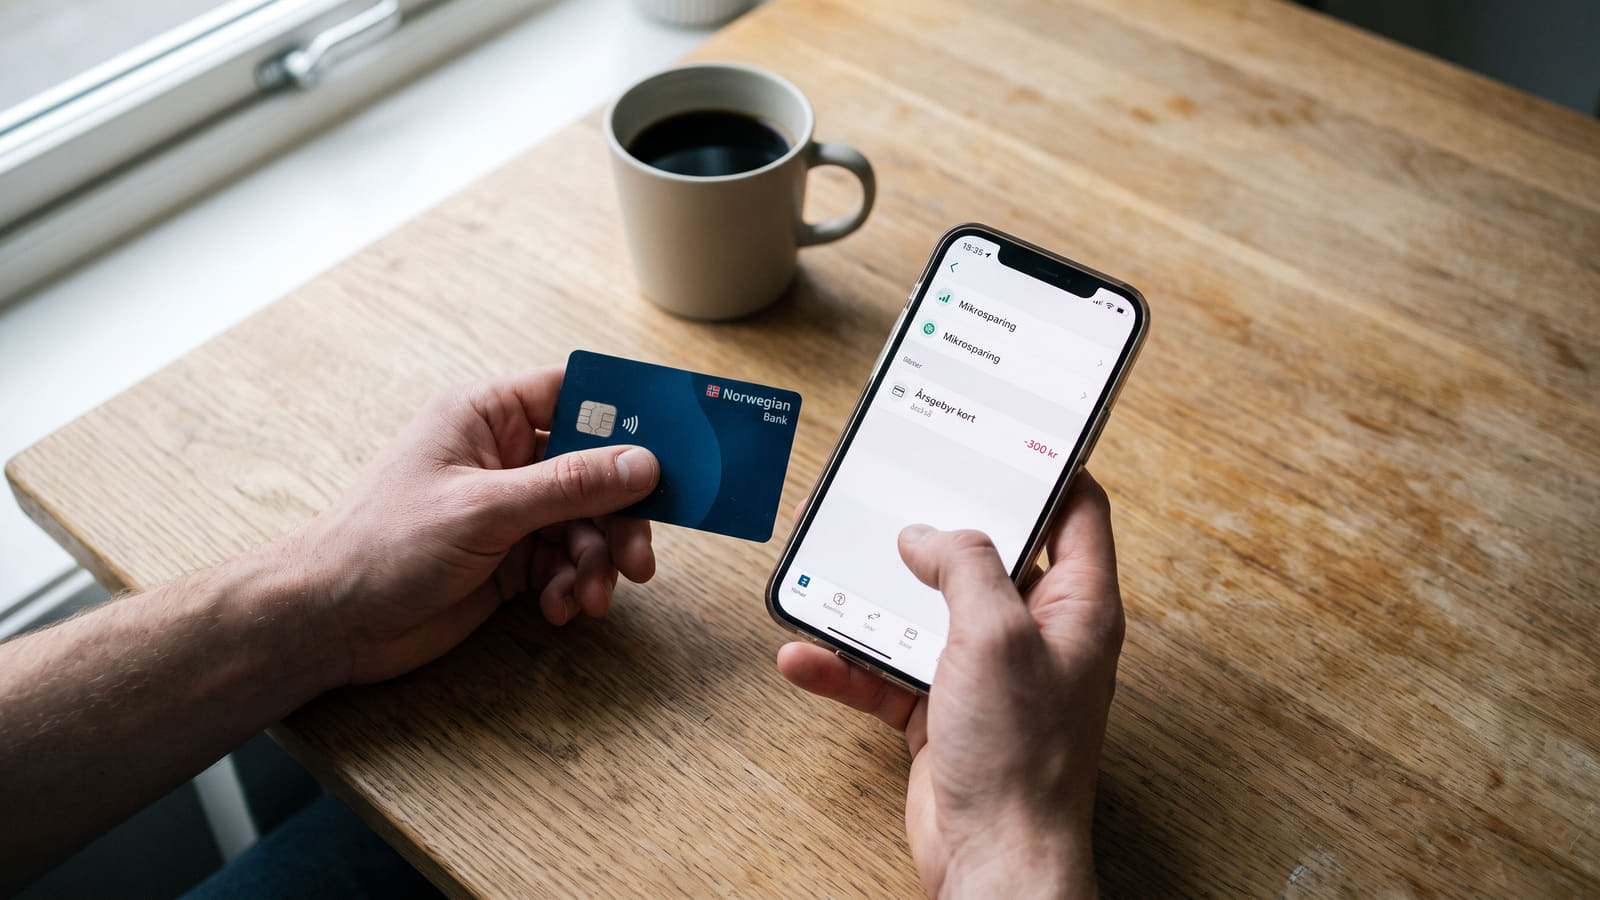
Mange glemmer at «gratis» mikrosparing ofte krever et bankkort med et årlig gebyr. For småsparere kan disse skjulte kostnadene raskt spise opp hele den potensielle gevinsten.
Kort oppsummert 📝
  • Skjulte kostnader spiser opp småsparingen: Mikrosparing krever ofte aktive bankkort med årsgebyrer på opp mot 300 kroner, noe som raskt utraderer avkastningen ved lave sparebeløp.
  • Plattformavgiften er den nye standarden: Modellen med 0 % i plattformavgift er borte, og du må alltid legge sammen forvaltningshonorar og distributørens plattformgebyr for å finne fondets reelle totalpris.
  • Vær obs på flyttegebyrer: Å flytte en Aksjesparekonto (ASK) koster nå mellom 500 og 649 kroner hos flere store aktører, men det lønner seg likevel ofte for å unngå høye løpende kostnader.
  • Velg gebyrfrie spareformer: Dersom du sparer kortsiktig eller vil unngå faste årsgebyrer, kan du vurdere en fleksibel høyrentekonto uten krav om dyre bankpakker.

Er "gratis" småsparing egentlig gratis?

Det har aldri vært enklere å spare penger i hverdagen. Apper som runder opp beløpet hver gang du drar kortet, har gjort terskelen for å komme i gang svært lav. Se vår oversikt over hvilken bank som har best mikrosparing for å unngå at småpengene blir stående med nullrente.

Selv om selve spareavtalen ofte markedsføres som gebyrfri, koster forutsetningene penger. Mange glemmer at inngangsbilletten til disse smarte spareappene er et aktivt bankkort eller en komplett dagligbankpakke.

Slik ser den faktiske prislappen ut for kortene som ofte kreves for å bruke mikrosparing:

  • DNB: Krever et standard debetkort som koster 295–300 kroner i året for kunder over 28 år, med mindre du har spesialavtaler.
  • SpareBank 1: Hos SMN koster et årlig kortgebyr 275 kroner. Hos Østfold Akershus og Østlandet koster standard bankkort 295 kroner i året.
  • Bulder: Krever 300 kroner i årsavgift for et fysisk debetkort, eller 240 kroner for et virtuelt kort.

Hvis du sparer små beløp, for eksempel 200 kroner i måneden, vil en årsavgift på opp mot 300 kroner spise opp store deler av den potensielle avkastningen din.

Det lønner seg sjelden å betale for en bankpakke utelukkende for å få tilgang til en sparefunksjon. Ofte kan det være langt mer lønnsomt å plassere pengene på en fleksibel høyrentekonto dersom målet er trygg sparing uten faste månedskostnader.

Plattformavgiften: Slutten på gratis fondshandel

Tidligere betalte man ofte kun et forvaltningshonorar til selve fondet. Nå har markedet endret seg dramatisk. Modellen med 0 % i plattformavgift for eksterne aksjefond er utradert fra det norske markedet.

Plattformavgifter er nå innført på tvers av hele markedet som følge av "unbundling", der distributørene belaster en separat plattformavgift på toppen av forvaltningshonoraret.

Selv utfordrerbankene krever nå faste avgifter for å oppbevare fondene dine. Slik er plattformavgiftene hos utvalgte aktører:

  • Nordnet: Tar 0,15 % i plattformavgift for eksterne indeksfond og 0,19 % for egne indeksfond. For aktive aksjefond er prisen 0,29 %.
  • Bulder: Har en plattformavgift på 0,19 % for indeksfond og 0,35 % for aktive aksjefond.

Selv små prosenter blir enorme beløp over tid når rentes rente-effekten slår inn. For å beskytte avkastningen din er det avgjørende å se på den totale prisen.

De billigste globale indeksfondene akkurat nå

For deg som vil spare billigst mulig, er det totalprisen som er avgjørende. Du må alltid legge sammen fondets forvaltningshonorar og bankens plattformavgift. Dersom du velger feil forvalter, advarer eksperter mot at dyre aksjefond kan koste deg hundretusenvis av kroner i tapt avkastning.

Dette er de rimeligste alternativene for globale indeksfond for norske personkunder:

  1. Kron Indeks Global: Har en samlet årlig kostnad på kun 0,15 %. Dette er fordelt på 0,10 % i forvaltningsgebyr og 0,05 % i plattformgebyr.
  2. KLP AksjeGlobal Indeks P: Tilbys direkte via KLP til 0,18 % i årlig kostnad. Her påløper det ingen ekstra distributøravgift.

Flyttegebyret er et faktum: Koster nå flere hundre kroner

Det er en velkjent forbrukerfrustrasjon å måtte betale for å forlate et kundeforhold. Dersom du oppdager at du betaler for mye og ønsker å bytte bank, har det nå dukket opp en dyr snubletråd. Det lønner seg derfor å sette seg inn i skjulte gebyrer ved flytting av fond før du iverksetter et bytte.

Flere aktører har innført et massivt administrasjonsgebyr for utflytting av Aksjesparekonto (ASK):

  • Nordnet: Tar opptil 649 kroner for å flytte en ASK.
  • DNB og Sbanken: Krever 599 kroner per konto for utflytting.
  • Stack by me: Tar et flyttegebyr på 500 kroner.

Likevel vil det i de aller fleste tilfeller lønne seg å ta engangskostnaden for å slippe unna høye, løpende avgifter. Før du velger hvor du skal flytte verdiene dine, er det lurt å lese erfaringer fra andre bankkunder for å sikre at du velger en aktør som faktisk leverer god kundeservice.

Slik unngår du at gebyrene spiser opp avkastningen

For å sikre at sparepengene dine faktisk vokser, bør du ta en kritisk gjennomgang av hverdagsøkonomien din.

  • Sjekk totalprisen på fond: Sørg for at du vet nøyaktig hva du betaler i både forvaltning og plattformavgift.
  • Kutt unødvendige bankpakker: Ikke betal opp mot 300 kroner i året for bankkort du ikke bruker, bare for å ha en spare-app.
  • Vurder flyttekostnaden: Regn på hvor lang tid det tar å tjene inn et flyttegebyr gjennom lavere årlige avgifter i en ny bank. Som regel lønner det seg raskt.
  • Bruk høyrentekonto for kortsiktig sparing: For penger du trenger innen få år, er en tradisjonell sparekonto tryggere og helt gebyrfri.

Kilder og metode 🔎

Prisene, gebyrene og vilkårene i denne artikkelen ble sist verifisert og oppdatert i september 2026. Grunnlaget bygger blant annet på offentlige prisbetingelser og markedsdata fra aktører som DNB, SpareBank 1, Nordnet og uavhengige oversikter fra Smarte Penger.

Datainnsamlingen tar utgangspunkt i gjeldende pris- og gebyrlister for bankkort, fondsplattformer og flyttekostnader hentet fra offisielle kanaler hos distributører som Bulder og Kron, samt bransjeanalyser av gebyrendringer. Disse eksterne datapunktene behandles deretter i Bytt.no sitt analyseapparat, hvor forvaltningsgebyr, plattformpåslag og faste driftskostnader samordnes for å belyse den reelle totalkostnaden ved ulik spareadferd. Dette suppleres videre av vår analyse av bankenes plattformgebyrer, som kartlegger hvordan markedsomfattende prismodeller påvirker forbrukernes netto avkastning over tid.

Ofte stilte spørsmål om mikrosparing og fondskostnader

Få raske svar på hvordan kortgebyrer, nye plattformavgifter og flyttekostnader påvirker sparepengene dine.
Hvorfor er ikke mikrosparing alltid gratis?

Selve sparefunksjonen markedsføres ofte som gebyrfri, men forutsetter som regel et aktivt bankkort med årsavgift. For eksempel koster standard debetkort hos DNB 295–300 kroner i året, mens Bulder tar 300 kroner for fysisk kort. Dersom du sparer små beløp hver måned, kan kortgebyret spise opp hele den potensielle avkastningen din.

Hva er en plattformavgift på fond?

Plattformavgift er et eget gebyr distributøren eller banken tar for å oppbevare fondene dine, som legges på toppen av fondets forvaltningshonorar. Modellen med 0 % plattformavgift for eksterne fond er nå borte fra markedet. Aktører som Nordnet tar for eksempel fra 0,15 % i plattformavgift for indeksfond, mens Bulder tar fra 0,19 %.

Hvilke globale indeksfond har lavest totalkostnad i dag?

De rimeligste alternativene for norske personkunder er Kron Indeks Global med en samlet årlig kostnad på 0,15 % (0,10 % forvaltning og 0,05 % plattformgebyr), samt KLP AksjeGlobal Indeks P til 0,18 % årlig ved direkte kjøp hos KLP uten ekstra distributøravgift.

Lønner det seg å bytte fondskonto når banken tar flyttegebyr?

Ja, i de fleste tilfeller lønner det seg. Selv om aktører som Nordnet (opptil 649 kroner) eller DNB og Sbanken (599 kroner) krever gebyr for å flytte en Aksjesparekonto (ASK), vil lavere løpende gebyrer hos en billigere aktør raskt veie opp for engangskostnaden. Hos Bytt.no kan du lese erfaringer fra andre bankkunder før du velger ny bank.

FLEKSIBEL SPARING

En høyrentekonto gir deg gode renter, og mulighet til spontane uttak og sparing.

MER OM HØYRENTEKONTO

FASTRENTEINNSKUDD

En fastrentekonto gir deg en trygg og sikker avkastning på sparepengene.

LANGSIKTIG SPARING?

BOLIGSPARING FOR UNGDOM

BSU kontoene kommer med en rekke fordeler, men hva gjør denne sparingen til den beste?

BSU REGLER

Topp 10 sparekonto beste rente oktober 2026

Innskudd på 100 000 kroner, alder 40 år (Endre)

Omtaler
Eff. rente
Avkastning
Valg
📢 Fremhevet
Sparekonto
Gode priser på sparing, boliglån og dagligbank
Norsk bank med app og nettbank
Månedlig kapitalisering av renter
Eff. rente
4,70 %
eff. rente
Avkastning
4 698 kr
avkastning 1 år
Annonse
Detaljer
Plasseringskonto - 31 dager
INSTABANK ASA
Eff. rente
5,03 %
eff. rente
Avkastning
5 030 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto 31 dager
Heder Bank ASA
Eff. rente
5,02 %
eff. rente
Avkastning
5 022 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Innskudd med binding 12 måneder
Sparebanken Øst
Eff. rente
5,00 %
eff. rente
Avkastning
5 000 kr
avkastning 1 år
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Sparekonto Pluss
Lea Bank AB NUF
Eff. rente
4,92 %
eff. rente
Avkastning
4 919 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Høyrentekonto med 31 dagers binding
Penni fra Eika digitalbank
Eff. rente
4,91 %
eff. rente
Avkastning
4 907 kr
avkastning 1 år
Samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Lea Høyrentekonto
Lea Bank AB NUF
Eff. rente
4,82 %
eff. rente
Avkastning
4 820 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto Langsiktig
OBOS-banken AS
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto 31
Bank Norwegian (NOBA Bank Group AB (publ) NUF)
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Innskudd med binding 6 måneder
Sparebanken Øst
Eff. rente
4,75 %
eff. rente
Avkastning
4 750 kr
avkastning 1 år
Ikke samarbeid
Detaljer
NYLIGE OMTALTER INNEN BANK & LÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR