Hva er en kollektiv ulykkesforsikring?
En ulykkesforsikring for bedrift, ofte kalt kollektiv fritidsulykkesforsikring, er et personalgode som sikrer de ansatte økonomisk ved skader, medisinsk invaliditet eller dødsfall.
Alle norske arbeidsgivere er lovpålagt å ha en yrkesskadeforsikring, men denne gjelder utelukkende i arbeidstiden. En kollektiv ulykkesforsikring fungerer som en livsviktig forlengelse av denne tryggheten. For å få full oversikt over bedriftens lovkrav kan du se vår guide over forsikringene din bedrift må ha.
Den sørger for at de ansatte er dekket hele døgnet, uansett hvor i verden de befinner seg. For mange arbeidstakere er dette et av de mest verdsatte ansattgodene en bedrift kan tilby.
Hjemmekontor og det juridiske dekningsgapet
Grensedragningen mellom hva som er en yrkesskade og hva som er en fritidsulykke har blitt strammet kraftig inn de siste årene. Dette gjelder spesielt for ansatte med fleksible arbeidsordninger.
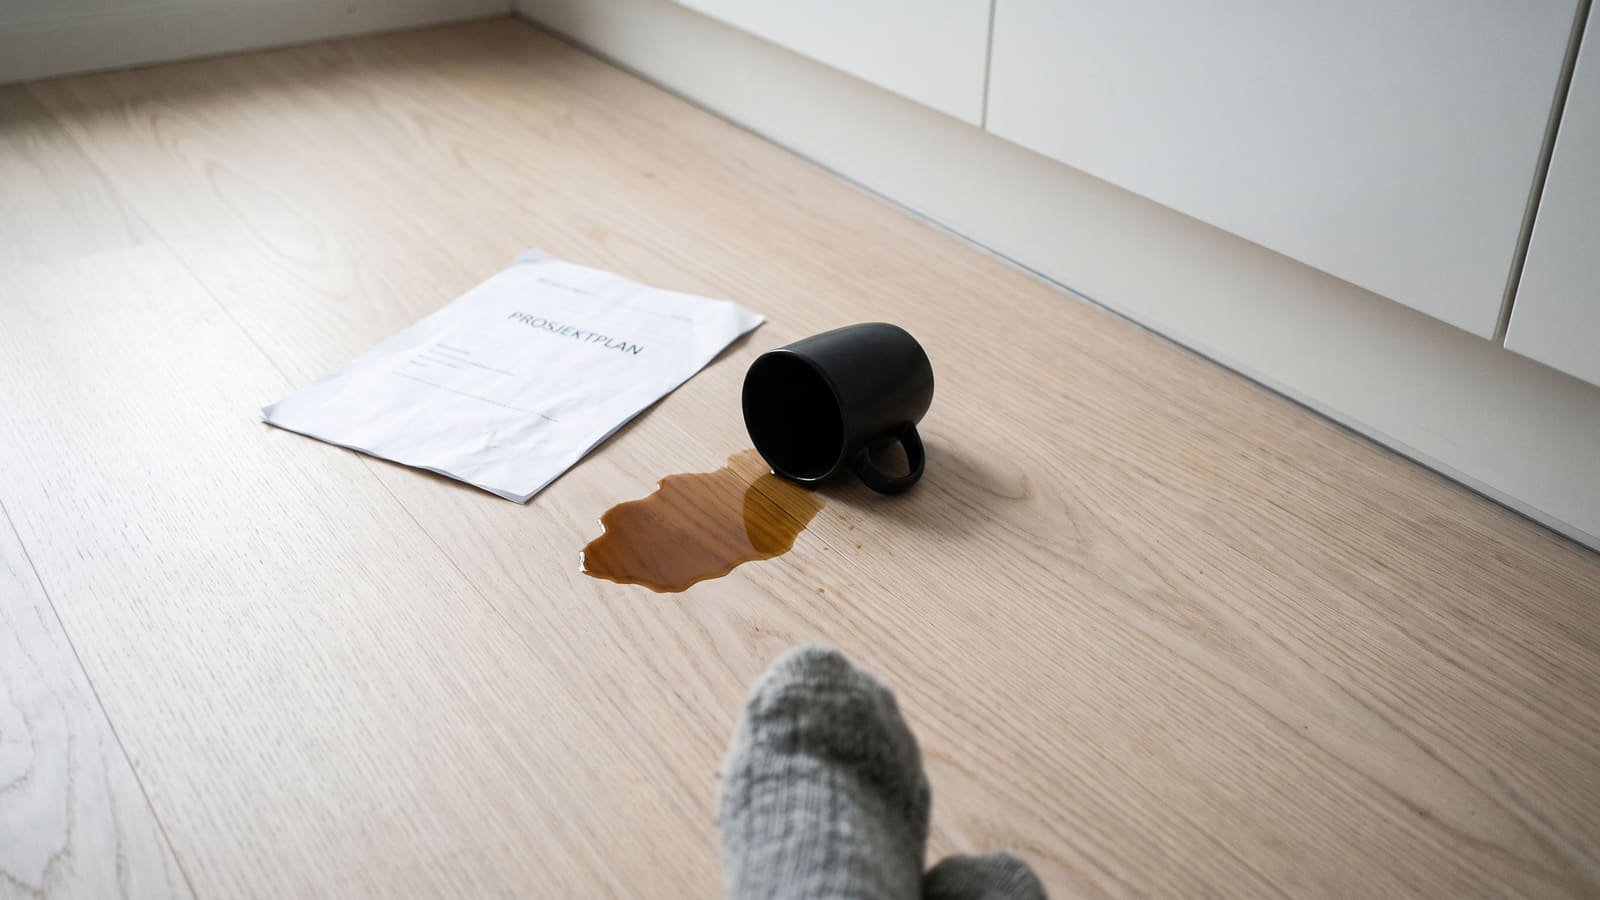
"Skader som oppstår i pauser på hjemmekontor dekkes normalt ikke av den lovpålagte yrkesskadeforsikringen. For at de ansatte skal være dekket i slike situasjoner, kreves det en kollektiv fritidsulykkesforsikring."
Det betyr at dersom en ansatt snubler på vei til kaffemaskinen på eget kjøkken, regnes det i utgangspunktet som en privat ulykke.
Med en kollektiv fritidsulykkesforsikring tettes dette gapet fullstendig. Bedriften sikrer at de ansatte er ivaretatt uavhengig av om ulykken skjer foran PC-skjermen eller i lunsjpausen hjemme.
Hva dekker ulykkesforsikringen i 2026?
I forsikringsbransjen defineres en ulykkesskade som en fysisk skade på kroppen forårsaket av en plutselig, uforutsett og ytre fysisk begivenhet. Forsikringen gir en engangsutbetaling som skal hjelpe den ansatte med å håndtere de økonomiske konsekvensene.
Dekningssummene oppgis i folketrygdens grunnbeløp (G). Fra 1. mai 2026 er dette beløpet fastsatt til 136 549 kroner.
En standardavtale inkluderer normalt følgende dekninger:
- Medisinsk invaliditet: Erstatningen graderes etter hvor høy invaliditetsgraden er, og beregnes ut fra en avtalt forsikringssum.
- Dødsfall: Ved dødsfall som følge av en ulykke, utbetales en engangssum til de etterlatte for å dekke umiddelbare utgifter.
- Familieulykke: Mange bedrifter velger å utvide avtalen til å inkludere ektefelle, samboer og barn.
Hva dekkes ikke? (Standardunntak)
Det er viktig å være klar over at forsikringen utelukkende dekker ulykker. Sykdom, smitte og sykelige tilstander er universelle unntak, selv om en ulykke skulle være den utløsende årsaken. Dersom bedriften ønsker økonomisk vern ved langvarig sykdom hos nøkkelpersoner, kan en egen sykeavbruddsforsikring sikre den daglige driften.
Andre vanlige unntak inkluderer:
- Ekstremsport: Aktiviteter med spesielt høy risiko er normalt unntatt fra standardvilkårene.
- Profesjonell idrett: Skader som oppstår under utøvelse av idrett som gir betydelig inntekt, dekkes som regel ikke.
Skatteregler for bedriften
Det er et strengt skille mellom den lovpålagte yrkesskadeforsikringen og fritidsulykkesforsikringen.
Når arbeidsgiver betaler for en forsikring som dekker fritiden, anses dette som en skattepliktig naturalytelse. Bedriften har plikt til å innberette dette som lønn for den ansatte, og fordelen skattlegges deretter.
Fordelen for bedriften er at dere har rett til fullt skattemessig fradrag for hele kostnaden. Både selve forsikringspremien og den tilhørende arbeidsgiveravgiften kan trekkes fra som en ordinær driftskostnad.
Utfordrere tar andeler i bedriftsmarkedet
Bedriftsmarkedet for skade- og personforsikring domineres fortsatt av de fire største skadeforsikringsselskapene (Gjensidige, If, Fremtind og Tryg). Samlet hadde disse en markedsandel på 77,2 prosent i første kvartal 2026.
Likevel er det ikke lenger slik at bedrifter utelukkende må velge de tradisjonelle gigantene.
Flere utfordrere og nisjeaktører har etablert seg som sterke alternativer for bedrifter. Disse tilbyr i dag svært konkurransedyktige person- og ulykkesdekninger skreddersydd for næringslivet, noe som gjør det lønnsomt å sjekke markedet jevnlig.
Finn den beste avtalen for din bedrift
Personforsikringer har blitt et av de viktigste verktøyene for å tiltrekke og beholde dyktige ansatte. Et solid forsikringstilbud fra arbeidsgiver gir en etterlengtet trygghet i en uforutsigbar økonomisk hverdag.
For å sikre at bedriften får de beste vilkårene til riktig pris, lønner det seg å la forsikringsselskapene konkurrere om avtalen deres. På Bytt.no kan du enkelt få uforpliktende tilbud på bedriftsforsikringer fra flere selskaper samtidig.
Ved å bruke anbudstjenesten oppgir du raskt hvilke behov bedriften har, og selskapene vil strekke seg langt for å gi dere den mest konkurransedyktige prisen i markedet. Ønsker du å se på flere måter å sikre de ansatte på, kan du også utforske vår komplette oversikt over personforsikringer for bedrift for å bygge en trygg pakke for din arbeidsplass.