Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert fredag 30. oktober

Rentehøsten 2026: Slik kutter du boliglånskostnadene før desembermøtet

Kutt boliglånsrenten: Slik sparer du før desembermøtet

Sist oppdatert

Styringsrenten biter seg fast på 4,50 prosent inn mot vinteren. Se hvilke grep som kutter låneutgiftene dine med titusenvis av kroner uten å vente på Norges Bank.

Med styringsrenten på 4,50 prosent kan du spare titusenvis av kroner i året på å oppdatere boligens e-takst og bytte bank digitalt med BankID.
Kort oppsummert 📝
  • Kutt renten selv: Du trenger ikke vente på Norges Bank, og en rentereduksjon på 0,50 til 0,60 prosentpoeng sparer deg for 20 000 til 24 000 kroner årlig på et lån på fire millioner.
  • Umiddelbar virkning: Etter finansavtaleloven trer en fremforhandlet rentenedsettelse i kraft straks, i motsetning til renteøkninger som krever to måneders varslingsfrist.
  • Pass på overkurs: Velger du å binde renten og må avslutte lånet før bindingstiden er over, må du betale overkurs dersom markedsrenten har falt.
  • Innhent tilbud: For å stille sterkere i forhandlinger eller bytte bank, kan du hos Bytt.no sjekke boliglånet ditt gratis og motta opptil tre uforpliktende tilbud fra billigere banker.

Ikke vent på Norges Bank i desember

Du kjenner følelsen når du åpner nettbanken ved månedsslutt og ser hvor mye av lønnen som spises opp av renteutgifter. Etter at Norges Bank hevet styringsrenten til 4,50 prosent i september 2026, viser signalene at renten trolig holdes på dette nivået mot og forbi rentemøtet i desember 2026.

Å vente passivt på sentralbanken er en kostbar strategi for husholdninger med stram likviditet. Heldigvis trenger du ikke vente på nye makronyheter for å gjennomføre ditt eget rentekutt.

Ved å forhandle frem eller bytte til en bank som gir 0,50 til 0,60 prosentpoeng lavere rente, reduserer du de årlige kostnadene med 20 000 til 24 000 kroner før skatt på et lån på fire millioner kroner. Det tilsvarer en direkte besparelse på 5 000 kroner per lånte million.

For å se om banken din krever mer enn nødvendig akkurat nå, kan du sammenligne oppdaterte boliglånsrenter fra alle norske banker i vår renteoversikt.

Hvorfor bankens rente lever sitt eget liv

Mange boligeiere tror at boliglånsrenten kun styres direkte av Norges Bank, men bankenes prising er langt mer sammensatt. Dette gir deg et viktig forhandlingsrom selv når styringsrenten står stille.

Bankenes utlånsrenter påvirkes av flere faktorer i markedet:

  • Styringsrenten fra sentralbanken.
  • Pengemarkedsrenten (3 måneders Nibor).
  • Bankenes egen innskuddsdekning.
  • Risikopåslag i kapitalmarkedet.

Fordi disse faktorene varierer fra bank til bank, oppstår det betydelige forskjeller i hvilken rente de ulike aktørene tilbyr kundene sine.

Kjenn rettighetene dine i finansavtaleloven

Loven gir deg dessuten en klar fordel når du krever lavere rente. Etter gjeldende finansavtalelov har bankene en lovpålagt varslingsfrist på minst to måneder ved ensidig renteøkning på boliglån.

Rentenedsettelser har derimot ingen slik ventetid og kan iverksettes umiddelbart. Forhandler du frem en bedre avtale i dag, merker du effekten på lommeboken med en gang, og det lønner seg å vite hvilke banker som kutter renten raskest når du stiller krav.

Fastrente eller flytende rente i høst?

Usikkerheten rundt fremtidige rentekutt gjør at mange vurderer å binde renten for å sikre forutsigbare utgifter gjennom vinteren. Høsten 2026 preges markedet av en invertert (fallende) fastrentekurve, hvor lengre bindingstid faktisk gir lavere rente enn både kortere binding og flytende rente.

Hos sentrale aktører som KLP, Sbanken og DNB ligger de indikative fastrentenivåene i høst på følgende satser:

  • 3 års bindingstid: rundt 5,6–5,8 %
  • 5 års bindingstid: rundt 5,4–5,6 %
  • 10 års bindingstid: rundt 5,2–5,4 %

Ønsker du full kontroll over de månedlige utgiftene fremover, kan du finne og sammenligne de beste tilbudene på fastrentelån her.

Fellen du må kjenne til: Overkurs og underkurs

Å binde renten er en forsikring, men det krever at du forstår spillereglene dersom du må bryte avtalen før bindingstiden er ute. Ved førtidig innfrielse eller endring av et fastrentelån beregner banken enten overkurs eller underkurs.

Hvis markedsrenten har falt siden du bandt renten, må du betale overkurs til banken for tapet de påføres. Har markedsrenten derimot steget, får du godskrevet underkurs (rentegodtgjørelse), med unntak av bankenes eventuelle karensperiode det første året.

Betalt overkurs ved brudd på en fastrenteavtale gir deg skattefradrag i skattemeldingen med 22 prosent på lik linje med vanlige gjeldsrenter, mens mottatt underkurs skattlegges som kapitalinntekt med 22 prosent.

Slik pruter du renten ned steg for steg

Bankrådgivere gir sjelden rabatt kun fordi du spør pent. Du må legge frem harde fakta som viser at du er en attraktiv og lavrisikabel kunde som er klar til å flytte lånet.

Følg denne oppskriften for å stille maksimalt forberedt i forhandlingen:

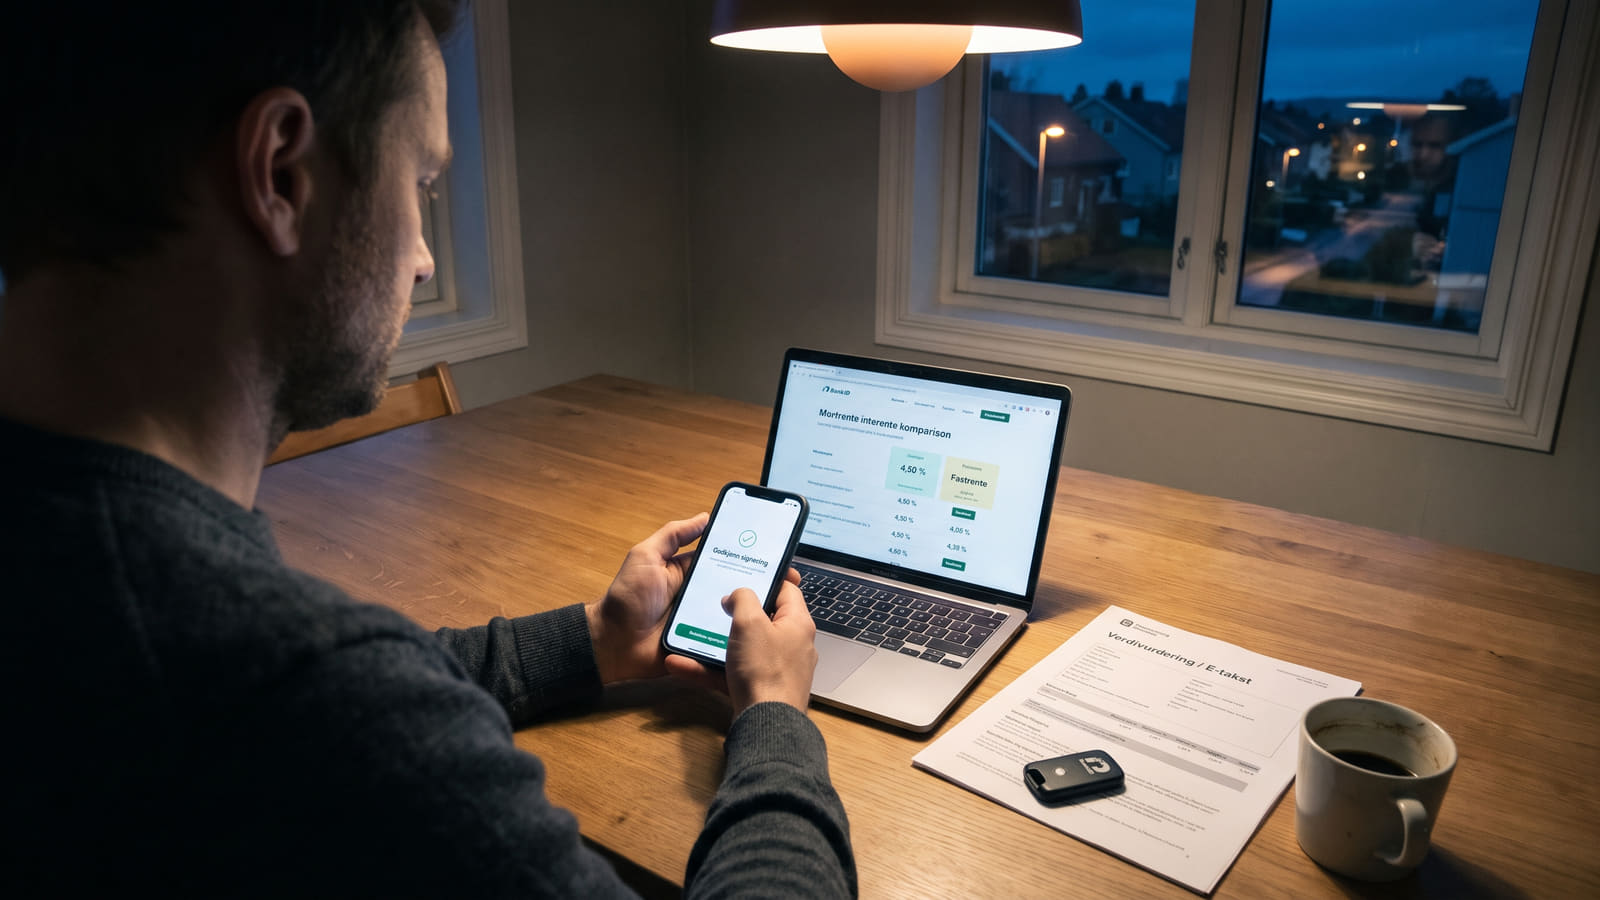
  1. Dokumenter lavere belåningsgrad: Har boligen din steget i verdi, eller har du betalt ned mye gjeld? Skaff en oppdatert verdivurdering (e-takst) som beviser en lavere belåningsgrad, spesielt dersom du har boliglån under 60 prosent og vil unngå bankenes lojalitetsstraff.
  2. Innhent konkrete konkurrerende tilbud: Vis til reelle lånetilbud hentet via offentlige data fra Finansportalen, slik at rådgiveren ser nøyaktig hva konkurrentene tilbyr deg.
  3. Beregn hva rentekuttet betyr i kroner: Bruk vår boliglånskalkulator for å se nøyaktig hvordan en lavere rente påvirker månedskostnaden din før du kontakter banken.

Er du under 34 år, stiller du enda sterkere i forhandlingene. Da bør du sjekke hvilke betingelser du har krav på ved å sammenligne markedets beste boliglån for unge.

Har du allerede betalt ned en stor del av boligen og ønsker mer fleksibilitet i hverdagsøkonomien, kan du også vurdere å bytte til et billig rammelån med lavere rente.

Bankbytte er enklere enn du tror

Hvis din nåværende bank nekter å matche de beste tilbudene i markedet, er løsningen å bytte bank. Mange kvier seg for dette fordi de frykter en tungvint papirprosess, men i dag skjer hele flyttingen digitalt.

Når du har signert de nye lånedokumentene med BankID, ordner den nye banken alt det praktiske rundt innfrielse av det gamle lånet og overføring av pantet med den gamle banken. Den eneste transaksjonskostnaden du må regne med ved selve flyttingen, er et tinglysingsgebyr hos Kartverket for registrering av nytt pantedokument.

Er du usikker på hvordan en ny og rimeligere bank faktisk behandler kundene sine i hverdagen? Du kan enkelt lese tusenvis av verifiserte brukeromtaler av norske banker for å sjekke kundeservicen før du bestemmer deg.

Ta grep om boliglånet i dag

Hvilken strategi som er smartest for deg før desembermøtet, avhenger av økonomien din:

  • For deg med stram økonomi som trenger nattesøvn: Vurder fastrente på 5 eller 10 år der renten nå ligger nede på 5,2–5,6 %, slik at du vet nøyaktig hva du skal betale hver måned.
  • For deg som tåler svingninger og vil ha lavest mulig kostnad: Behold flytende rente, oppdater boligens e-takst, og tving banken til å senke renten umiddelbart.

Ikke la banken beholde tusenlappene dine i høst. Det raskeste grepet du kan gjøre akkurat nå, er å sjekke boliglånet ditt gratis og motta opptil tre uforpliktende tilbud fra billigere banker.

Ønsker du først å utforske alle mulighetene dine i ro og mak, finner du full oversikt over markedets over 1 000 låneprodukter på vår hovedside for sammenligning av boliglån.

Kilder og metode 🔎

Opplysningene om renter, lånevilkår og gjeldende regelverk ble sist verifisert og oppdatert i oktober 2026. Datagrunnlaget bygger blant annet på offisielle rentebeslutninger fra Norges Bank, markedsdata fra Finansportalen og juridiske rammeverk formidlet av Finans Norge.

Artikkelens beregninger og analyser tar utgangspunkt i offisielle rentevedtak fra Norges Bank, gjeldende tinglysingssatser fra Kartverket samt publiserte fastrentevilkår fra banker som KLP. Disse eksterne referansedataene integreres i Bytt.no sin kontinuerlig oppdaterte database for sammenligning av boliglån og kryssjekkes mot vår egen analysemodell for overkurs og underkurs. Denne systematiske syntesen gjør det mulig å kartlegge faktiske marginforskjeller og kalkulere kundenes reelle besparelsespotensial under gjeldende makroøkonomiske rammebetingelser.

Ofte stilte spørsmål om rentekutt og boliglån

Få raske svar på hvordan du forhandler rente, hva et bankbytte koster, og hvilke regler som gjelder for fastrente.
Hvor mye kan jeg spare på å forhandle ned boliglånsrenten?

Dersom du reduserer renten med 0,50 til 0,60 prosentpoeng, sparer du mellom 20 000 og 24 000 kroner i året før skatt på et boliglån på fire millioner kroner. Dette tilsvarer en besparelse på rundt 5 000 kroner per million du har i lån. Hos Bytt.no kan du beregne nøyaktig hva rentekuttet utgjør på månedsbeløpet ditt i vår boliglånskalkulator.

Hvor raskt trer en rentereduksjon i kraft hvis jeg pruter?

En rentereduksjon kan settes i verk umiddelbart. Etter gjeldende finansavtalelov har bankene en lovpålagt varslingsfrist på minst to måneder ved ensidig renteøkning, men det finnes ingen ventetid når banken setter ned renten til din fordel.

Hva skjer dersom jeg må avslutte et fastrentelån før bindingstiden er ute?

Ved førtidig innfrielse beregner banken enten overkurs eller underkurs, avhengig av hvordan rentenivået har endret seg siden du inngikk avtalen:

  • Hvis markedsrenten har falt: Du må betale overkurs for å dekke bankens rentetap. Betalt overkurs gir 22 prosent fradrag i skattemeldingen på lik linje med gjeldsrenter.
  • Hvis markedsrenten har steget: Du får utbetalt underkurs (med forbehold om en eventuell karensperiode det første året). Gevinsten skattlegges som kapitalinntekt med 22 prosent.

Hos Bytt.no kan du sammenligne gjeldende tilbud og bindingstider for boliglån med fastrente.

Hva koster det og hvordan fungerer det å bytte bank?

Flyttingen er i praksis en heldigital prosess. Etter at du har godkjent tilbudet og signert lånedokumentene med BankID, ordner den nye banken oppgjøret, innfrielsen av det gamle lånet og overføringen av pantet direkte med din tidligere bank. Den eneste transaksjonskostnaden ved flyttingen er et tinglysingsgebyr hos Kartverket for registrering av det nye pantedokumentet.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån fredag 30. oktober 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 6,09 %, Effektiv rente 6,32 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 876 025 kr, totalt: 5 876 025 kr
Eff. rente
6,32 %
eff. rente
Kost/mnd
19 587 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån inntil 60 % belåningsgrad
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Ikke samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i oktober 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i oktober 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR