
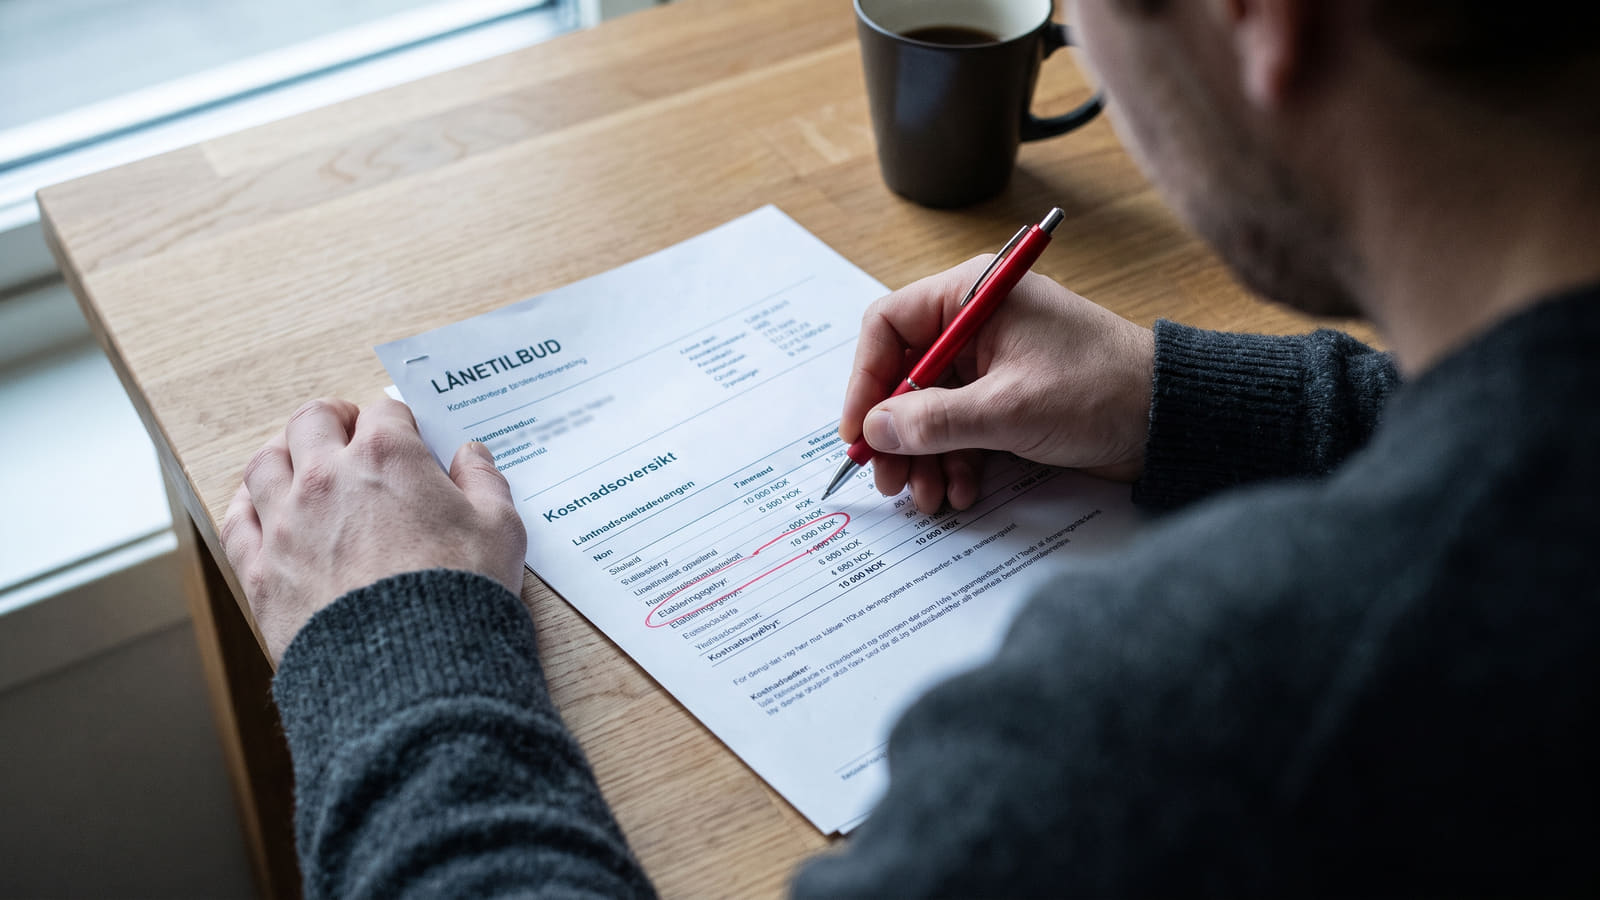
Når redningsplanken blir en gjeldsfelle
Når du tar opp et omstartslån for å rydde opp i inkasso og betalingsanmerkninger, befinner du deg i en svært sårbar situasjon. Du forventer at banken skal hjelpe deg på fote igjen.
Virkeligheten kan dessverre være en helt annen. Enkelte nisjebanker utnytter kundenes manglende handlingsrom til å kreve inn ekstreme etableringsgebyrer. Dersom du allerede kjenner på presset, finnes det heldigvis konkrete metoder for å ta tilbake kontrollen over gjelden før kostnadene eskalerer.
Hvis du i tillegg oppdager at banken din står utenfor Finansklagenemnda, mister du retten til gratis og nøytral klagebehandling når du føler deg lurt.
Loven og bankenes spillerom
Mange tror at et etableringsgebyr kun skal dekke bankens faktiske kostnader for å opprette lånet. Slik er det ikke i praksis.
Mens loven krever at fakturagebyrer kun skal dekke faktiske utgifter, gjelder det i utgangspunktet avtalefrihet for lånegebyrer etter finansavtaleloven. Så lenge gebyret er skriftlig avtalt, har bankene et stort spillerom.
Men denne friheten har en grense. Avtalelovens regler om urimelige vilkår setter en stopper for de aller groveste overtrampene.
Slik slår nemnda ned på urimelige gebyrer
Våren 2026 felte Finansklagenemnda Kraft Bank ASA i to avgjørelser (sak FinKN 2026-394 og FinKN 2026-426). Banken hadde krevd etableringsgebyrer som manglet rot i virkeligheten.
I disse sakene ble ekstreme etableringsgebyrer på henholdsvis 80 000 kroner og svimlende 370 000 kroner satt til side som urimelige. Nemnda har også tidligere vurdert forbrukernes rettigheter i lignende tvister, blant annet for å avgjøre om bankens rentehopp kan være ulovlig.
"Avtalevilkåret ble satt til side som urimelig etter avtaleloven §§ 36 og 37 fordi banken ikke på forhånd hadde opplyst skriftlig hva gebyret skulle dekke, og ikke kunne dokumentere at det samsvarte med faktiske oppgaver."
Risikoen ved manglende klagemulighet
Ikke alle finansforetak er tilsluttet Finansklagenemnda. Hvis banken din står utenfor, og du blir belastet urimelige gebyrer, kan du ikke lenger klage saken din inn for nemnda.
Dette ble brennaktuelt da Kraft Bank AS meldte seg ut av Finansklagenemnda med virkning fra 1. juli 2026.
Nemnda kan etter denne datoen ikke motta nye klager mot banken. Kunder som føler seg urettferdig behandlet, mister dermed denne viktige og kostnadsfrie sikkerhetsventilen.
Slik sjekker du om banken din er trygg
For å unngå å havne i klisteret med en bank som ikke tilbyr deg en trygg klageordning, må du gjøre undersøkelsene dine før du signerer låneavtalen.
Slik sjekker du bankens status:
- Søk opp banken i oversikten over "Tilsluttede foretak" på Finansklagenemndas egne nettsider.
- Slå opp finansforetaket direkte i Finanstilsynets virksomhetsregister for å se om de har konsesjon.
- Les andres opplevelser ved å sjekke tusenvis av verifiserte kundeerfaringer med norske banker på Bytt.no. Dårlig kundeservice og skjulte gebyrer er ofte det første som avsløres i omtalene.
Ikke la deg låse til dårlige vilkår
Et omstartslån er ment å være en midlertidig løsning. Målet ditt bør alltid være å flytte lånet over til en tradisjonell bank med normale renter og rettferdige vilkår så fort økonomien tillater det.
Du trenger ikke akseptere aktører som opererer i gråsonen av hva som er rimelig.
Ved å sjekke boliglånet ditt og innhente nye tilbud lar du trygge, etablerte banker konkurrere om å gi deg best mulig betingelser. Det er den mest effektive måten å sikre at du får et lån som bygger opp økonomien din, i stedet for å tappe den gjennom skjulte gebyrfeller.


