
Den skjulte prisen for statens billigste penger
Du sitter med arkitekten og tegner drømmehuset. Målet er klart: Boligen skal finansieres i Husbanken for å sikre markedets desidert laveste rente.
De fleste glemmer imidlertid å regne på hvor mye ekstra areal og spesialtilpasninger faktisk koster når de blendes av en lav rente. Plutselig må badet utvides, og tekniske krav hoper seg opp.
Er det egentlig lønnsomt å bygge etter Husbankens strenge krav i 2026, eller spises rentegevinsten opp av de økte byggekostnadene? Svaret ligger i den faktiske renteforskjellen og de nye reglene for energimerking.
Renteforskjellen: Husbanken drar ifra privatmarkedet
Husbanken er fortsatt en svært attraktiv havn for de som slipper gjennom nåløyet. Husbankens flytende nominelle rente for oppføring av bolig ligger på 4,025–4,131 prosent, med en anslått effektiv rente i sjiktet 4,125 til 4,23 prosent.
Dette er ingen tilfeldighet, men et resultat av statens faste formel for rentefastsettelse:
Husbankens basisrente fastsettes som gjennomsnittet av de fem beste ordinære boliglånstilbudene på Finansportalen, og deretter trekkes et fast fradrag på 0,75 prosentpoeng fra basisrenten for å få årlig effektiv rente.
Til sammenligning starter ordinære boliglån hos utfordrerbanker som Bulder Bank fra 5,17 prosent effektiv rente for lån innenfor 50 prosent av markedsverdi.
Du får altså en umiddelbar rabatt på rundt ett helt prosentpoeng ved å velge statlig lån fremfor de billigste private bankene. Men denne rabatten kommer med en formidabel inngangsbillett.
Kravene som kan sprenge byggebudsjettet
For å få lån til oppføring av ny bolig i Husbanken, holder det ikke å bygge etter minimumskravene i byggeteknisk forskrift (TEK17). Du må oppfylle krevende standarder for enten miljø eller livsløpsstandard.
Dette er de tekniske kravene som oftest tvinger boligbyggere til å åpne lommeboken:
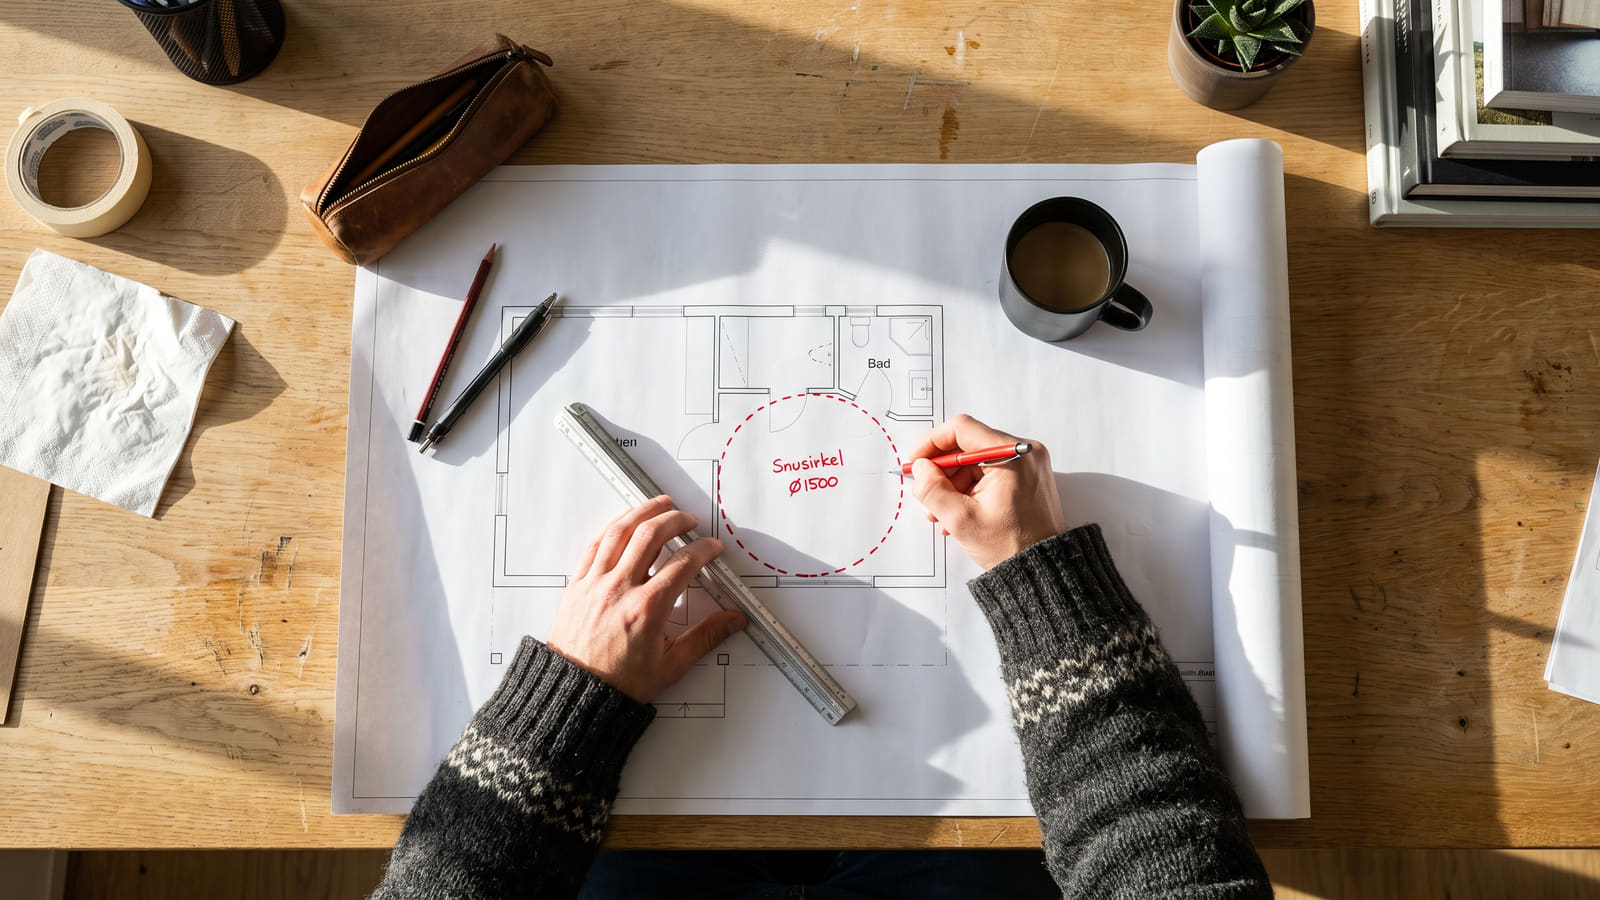
- Areal og tilgjengelighet: For å oppfylle krav til livsløpsstandard kreves det en snusirkel med diameter på 1,5 meter (eller snurektangel på 1,3 x 1,8 meter) på bad og parsengssoverom.
- Smarthusteknologi: Husbanken krever dedikert tilrettelegging for velferds- og smarthusteknologi i livsløpsboliger.
- Miljøkriterier: Velger du miljøveien, må prosjektet innfri minst tre av fem spesifikke krav. Fossilfri oppvarming og tørking under bygging er et av disse valgfrie tiltakene.
Bransjeestimater viser at spesielt det økte plassbehovet utløser betydelige ekstraregninger. Kjernefunksjonene krever vesentlig mer areal enn en standard TEK17-bolig, noe som driver opp kvadratmeterprisen betraktelig. I tillegg må du huske at finansieringen underveis ofte skjer via et byggelån med egne provisjonskostnader som raskt kan spise opp marginene dine før permanent finansiering er på plass.
TEK17-snarveien til grønne boliglån
Når regningen for å innfri Husbankens krav øker, tvinges du til å låne mer penger. Et større totalt lånebeløp spiser raskt opp fordelen av en lavere rente.
Det er her den reviderte energimerkeforskriften (basert på NS 3031:2025) endrer spillereglene. Med dette regelverket vil nye boliger som tilfredsstiller minstekravene i TEK17 normalt oppnå energikarakter B.
Dette betyr at et helt standard nybygg ofte kvalifiserer direkte til storbankenes grønne boliglån, helt uten fordyrende spesialtiltak. Storbanker som DNB og Nordea krever nemlig energikarakter A eller B, alternativt sertifisering som Svanemerket eller BREEAM-NOR, for innvilgelse av grønt boliglån. Du kan sette deg grundigere inn i detaljene og bankenes betingelser i vår guide til krav til grønt boliglån.
Slik tar du den endelige avgjørelsen
Å betale hundretusenvis ekstra for å innfri Husbankens krav, kun for å spare ett prosentpoeng i banken, er et regnestykke som krever nøye vurdering.
For mange vil det være langt mer lønnsomt å bygge etter standard TEK17-krav, holde det totale lånebeløpet nede, og heller jakte markedets beste private rente.
Før du signerer tegningene, bør du gjøre to ting:
- Bruk en boliglånskalkulator for å se nøyaktig hva et økt lånebeløp vil koste deg i rene avdrag og renter hver måned.
- Sjekk Bytt.no sin komplette oversikt for å sammenligne alle boliglånsrenter i det private markedet.
Ved å filtrere markedet for de billigste utfordrerbankene, kan du sikre deg en knallgod rente på et lavere lånebeløp. Det gir ofte den romsligste økonomien på sikt, helt uten at du må bygge et rullestoltilpasset palass du egentlig ikke har behov for.


