Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert fredag 30. oktober

Subsidiert rente på nybygg: Smart rabatt eller dyr hvilepute?

Subsidiert rente på nybygg: Smart rabatt eller dyr felle?

Sist oppdatert

Utbyggere lokker med rekordlav rente i tre år for å selge nye boliger. Slik fungerer ordningen i praksis, og dette må du passe deg for når rabatten utløper.

Utbyggere lokker med lav rente på nye boliger i en begrenset periode, men etter tre år kan overgangen til ordinær markedsrente bli kostbar.
Kort oppsummert 📝
  • Ikke en fastrente: Kampanjetilbudet har vanligvis flytende rente med et fastsatt avslag, noe som betyr at månedskostnaden øker dersom banken setter opp renten i løpet av de tre årene.
  • Ordinære lånekrav gjelder: Banken må fortsatt stressteste økonomien din etter utlånsforskriften basert på normalt rentenivå, så subsidiert rente lar deg ikke låne mer enn normalt.
  • Mindre skattefradrag: Ettersom rentefradraget på 22 % kun gis for faktisk innbetalte renter, blir skattebesparelsen i kroner lavere enn ved et vanlig boliglån.
  • Gjør klart bankbytte: Når de 36 månedene er over og lånet går over til ordinær rente, kan du via Bytt.no sjekke boliglånet ditt og få uforpliktende tilbud fra flere banker for å unngå å betale for mye.

Lokketilbudet som skjuler den egentlige boligprisen

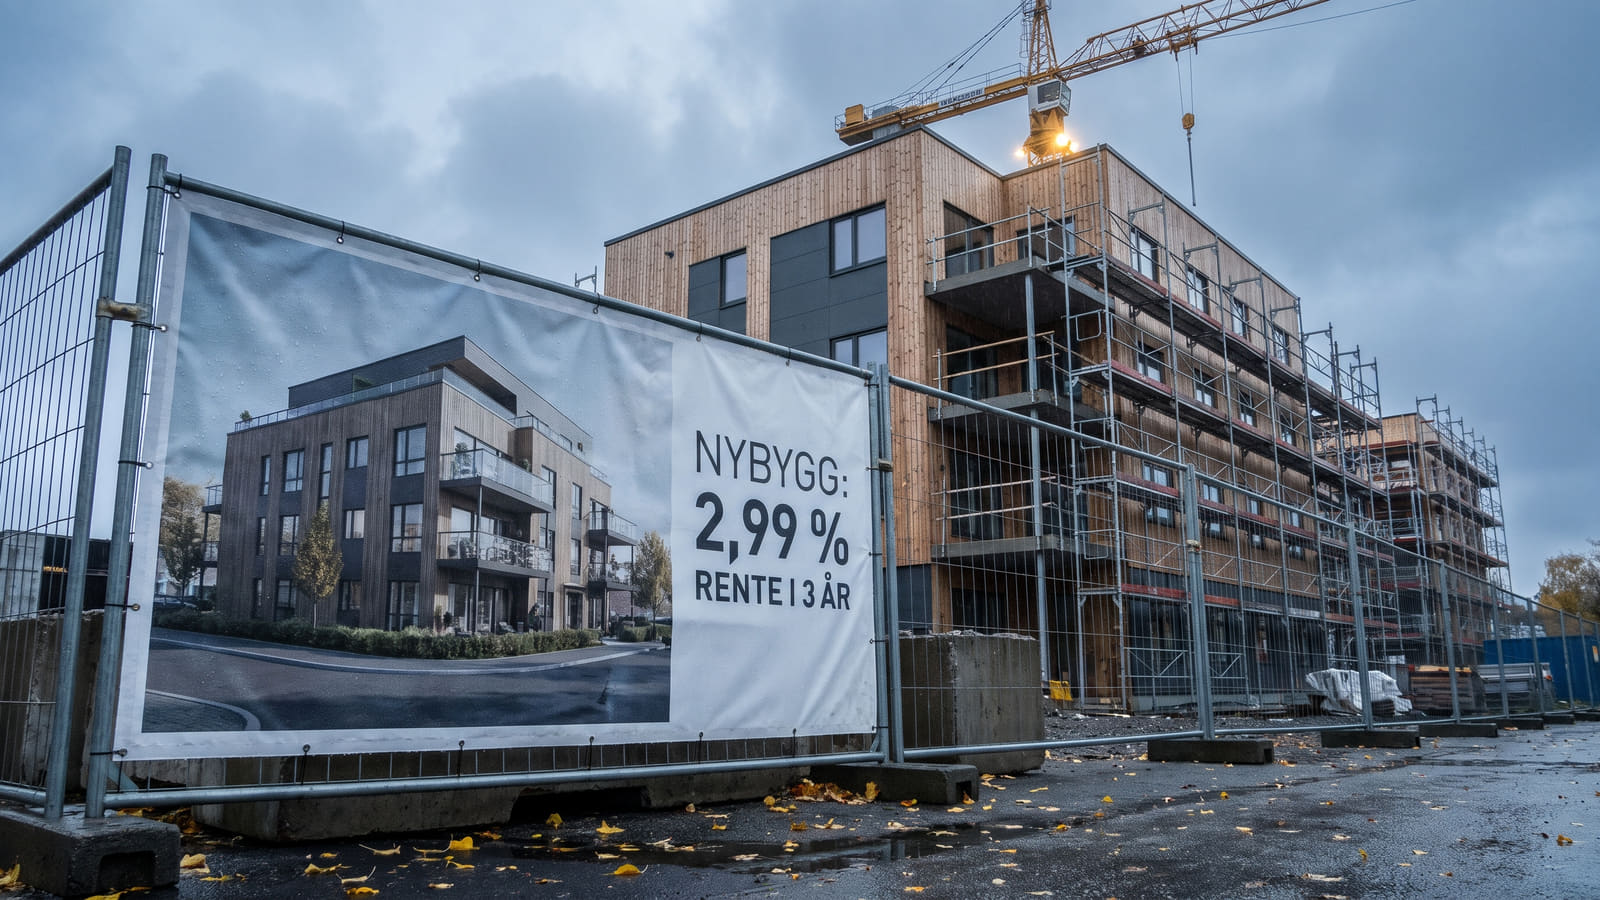
Du står på visning i et nybyggprosjekt og ser reklameplakater som lover en drømmerente på boliglånet de første årene. I stedet for å sette ned selve boligprisen i et tregt marked, betaler utbyggeren heller rentedifferansen din til en bestemt samarbeidsbank i en begrenset periode på typisk tre år.

Det gir deg unektelig lave månedskostnader i starten, men ordningen inneholder flere mekanismer og skatteeffekter du må regne nøye på før du signerer kjøpekontrakten.

1. Det er ikke en fastrente

Mange boligkjøpere tror feilaktig at en slik kampanje gir en garantert, låst rente. Selv om utbygger markedsfører en spesifikk lav sats, som for eksempel fra 2,99 % effektiv rente, har lånet i utgangspunktet flytende rente.

Det betyr at utbyggeren kun subsidierer et fastsatt prosentpoeng-avslag på bankens vanlige rente. Dersom samarbeidsbanken hever sitt ordinære rentenivå i løpet av de tre årene, vil også din rabatterte rente justeres opp.

Ønsker du hundre prosent forutsigbarhet uten risiko for renteøkninger underveis, bør du heller sjekke hva det koster å binde renten på et ekte fastrentelån i dagens marked.

2. Du slipper ikke unna bankens stresstest

En utbredt misforståelse er at lav kampanjerente gjør det enklere å få innvilget et høyere lånebeløp. Slik fungerer det ikke i praksis, og for mange kan det være krevende å slå bankens stresstest når lånerammen skal vurderes.

Når du søker om kampanjelån med subsidiert rente, må du oppfylle akkurat de samme, ordinære kravene i utlånsforskriften som alle andre boligkjøpere:

  • Krav til egenkapital: Du må stille med tilstrekkelig egenkapital eller tilleggssikkerhet for kjøpesummen.
  • Krav til gjeldsgrad: Din samlede gjeld kan ikke overstige de fastsatte rammene i forhold til inntekt.
  • Krav til betjeningsevne: Banken vurderer økonomien din ut fra ordinært rentenivå pluss en lovpålagt renteøkning (stresstest), uavhengig av den midlertidige rabatten fra utbygger.

Skattefellen: Rabatten er mindre verdt enn du tror

Når du vurderer om du skal akseptere en rentekampanje eller heller prøve å prute direkte på boligens kjøpesum, må du ta skatteseddelen med i regnestykket. I Norge får du nemlig et rentefradrag på 22 % på skatten, men dette fradraget gis kun for dokumenterte og faktisk innbetalte gjeldsrenter.

Fordi en subsidiert rente gjør at du betaler mindre i renter til banken, får du et tilsvarende lavere skattefradrag i kroner enn du ville fått med et ordinært boliglån. Den reelle besparelsen etter skatt er dermed lavere enn bruttosummen utbyggeren reklamerer med i salgsoppgaven.

Sjokket etter 36 måneder: Hva skjer når rabatten forsvinner?

Den største økonomiske risikoen ved subsidiert rente oppstår den dagen kampanjen tar slutt. Når rabattperioden på typisk 36 måneder er over, bortfaller subsidien automatisk.

Da videreføres boliglånet ditt direkte til samarbeidsbankens til enhver tid gjeldende ordinære flytende rente. Har du vent deg til et høyt forbruk takket være tre år med kunstig lave bokostnader, kan overgangen til full markedsrente bli brutal for familieøkonomien.

Før du slår til på et slikt tilbud, bør du derfor legge inn hele lånebeløpet og en normal markedsrente i vår boliglånskalkulator for å se den reelle månedskostnaden du må håndtere fra år fire.

Du er ikke bundet til banken

Hva skjer hvis du vil selge boligen eller bytte bank før det har gått tre år? Det stilles normalt ingen juridisk bindingstid til utbyggerens samarbeidsbank i slike avtaler.

Du står helt fritt til å selge boligen eller flytte lånet til en annen bank når som helst i løpet av perioden – på samme måte som du kan bytte bank før overtakelse dersom du oppnår bedre vilkår et annet sted. Konsekvensen er imidlertid at du mister den gjenværende renterabatten fra den dagen lånet innfris eller flyttes.

Slik utnytter du kampanjen – uten å bli en melkeku

Utbyggerens samarbeidsbank er sjelden den billigste banken i det åpne markedet når rabatten først er borte. Bankene vet at mange kunder blir værende av ren latskap etter at de 36 månedene er omme.

For å sikre at du faktisk går i pluss på en slik nybyggkampanje, bør du følge denne strategien:

  1. Sett opp et eget budsjett: Spar mellomlegget du får i renterabatt på en egen konto, slik at du bygger en solid buffer og venner deg til den reelle månedskostnaden fra dag én.
  2. Sett en alarm før utløpsdato: Noter deg nøyaktig hvilken måned rabattperioden utløper, og start prosessen med å se etter ny bank et par måneder i forveien.
  3. Flytt lånet på dagen: Så snart siste rabatterte termin er betalt, bruker du vår komplette renteoversikt for boliglån for å finne banken som gir deg lavest ordinær rente videre.

Vil du la bankene kjempe om deg i det øyeblikket kampanjeperioden nærmer seg slutten, kan du enkelt sjekke boliglånet ditt og få uforpliktende tilbud fra flere konkurrerende banker samtidig. Da beholder du hele gevinsten fra utbyggerens rentekampanje, uten å betale én krone for mye i renter etterpå.

Kilder og metode 🔎

Informasjonen ble sist verifisert og oppdatert i oktober 2026 for å sikre at gjeldende skatteregler og lånevilkår er korrekt gjengitt. Vurderingene bygger blant annet på rammeverk og data fra kilder som Renterabatt.no og Smarte Penger.

Artikkelens faktagrunnlag er etablert ved å innhente vilkår og markedsdata fra utbyggersamarbeid via aktører som Renterabatt.no, samt gjeldende retningslinjer for rentefradrag og kredittvurdering fra fagkilder som Smarte Penger. Disse eksterne rammebetingelsene struktureres deretter mot Bytt.nos egne beregningsmodeller i vår boliglånskalkulator for å simulere den reelle kostnadsutviklingen før og etter rabattperiodens utløp. Avslutningsvis holdes kampanjevilkårene opp mot Bytt.nos kontinuerlig oppdaterte renteoversikt for boliglån for å kartlegge hvordan samarbeidsbankenes ordinære rentenivå posisjonerer seg i det øvrige bankmarkedet over tid.

Ofte stilte spørsmål om subsidiert rente på nybygg

Få raske svar på hvordan utbyggerens rentekampanje fungerer i praksis, hva banken krever, og hva som skjer når rabattperioden utløper.
Er en subsidiert rente det samme som fastrente?

Nei, lånet har i utgangspunktet flytende rente. Tilbudet fungerer ved at utbygger betaler et fastsatt prosentavslag på bankens vanlige rente i en begrenset periode, typisk tre år. Dersom samarbeidsbanken setter opp sitt ordinære rentenivå i løpet av perioden, vil også din rabatterte rente justeres opp. Ønsker du full forutsigbarhet uten risiko for renteoppgang, kan du hos Bytt.no sammenligne alternativer for et reelt fastrentelån.

Får jeg låne mer penger i banken på grunn av den lave kampanjerenten?

Nei. Banken må følge de ordinære reglene i utlånsforskriften når de behandler lånesøknaden din. Det betyr at banken stresstester økonomien din basert på en ordinær markedsrente pluss en lovpålagt renteøkning, uavhengig av midlertidige rentekampanjer. Du må også oppfylle de vanlige kravene til egenkapital og maksimal gjeldsgrad.

Hvorfor gir kampanjerenten lavere skattefradrag?

I Norge får du 22 % rentefradrag på skatten, men dette gjelder utelukkende for dokumenterte, faktisk innbetalte gjeldsrenter. Siden den subsidierte renten gjør at du betaler mindre rentekroner til banken hver måned, blir også skattefradraget ditt tilsvarende lavere i kroner sammenlignet med et ordinært boliglån.

Hva skjer hvis jeg flytter lånet eller selger før tre år har gått?

Det stilles normalt ingen juridisk bindingstid til utbyggerens samarbeidsbank. Du kan fritt selge boligen eller flytte lånet til en annen bank når som helst, men du mister da den gjenværende renterabatten fra dagen lånet innfris eller flyttes.

Hva skjer med lånet når rabattperioden på 36 måneder utløper?

Når perioden er over, bortfaller subsidien automatisk, og lånet videreføres til samarbeidsbankens ordinære flytende rente. For å unngå et økonomisk sjokk kan du på forhånd teste hva lånet vil koste med Bytt.nos boliglånskalkulator. Når utløpsdatoen nærmer seg, kan du sjekke vår oppdaterte renteoversikt for boliglån for å finne markedets beste rente videre.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån fredag 30. oktober 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 6,09 %, Effektiv rente 6,32 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 876 025 kr, totalt: 5 876 025 kr
Eff. rente
6,32 %
eff. rente
Kost/mnd
19 587 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån inntil 60 % belåningsgrad
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Ikke samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i oktober 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i oktober 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR