Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 18. oktober

Krav til energitiltak for billig lån: Statlig støtte eller grønt boliglån?

Krav til energitiltak for billig lån: Statlig støtte eller grønt boliglån?

Sist oppdatert

Strenge krav til universell utforming gjør statlige oppgraderingslån til en byråkratisk felle for mange. Et vanlig grønt boliglån kan gi deg rentekuttet du trenger, helt uten ombygging.

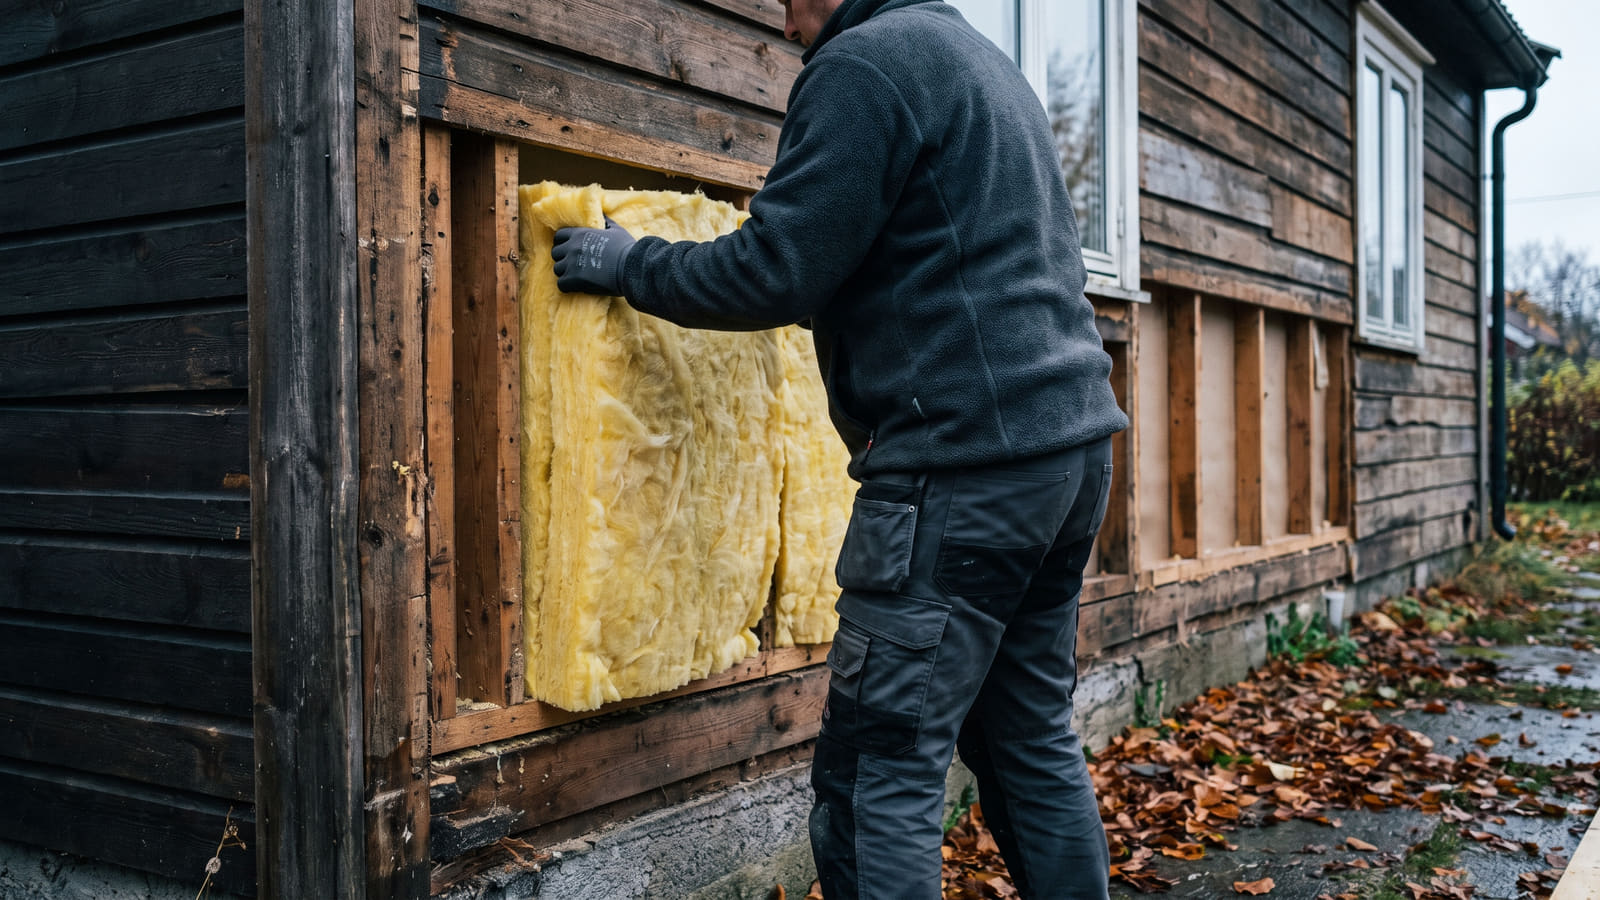
Etterisolering av eldre boliger er et populært energitiltak. Mens statlige lån kan kreve full ombygging, tilbyr private banker egne miljølån til slike prosjekter.
Kort oppsummert 📝
  • Private banker gir enklere rentefordel: Husbankens oppgraderingslån krever som hovedregel at du kombinerer energitiltak med universell utforming, mens private banker tilbyr grønne lån uten slike byråkratiske ombyggingskrav.
  • Grønt boliglån eller miljølån: Grønne boliglån forutsetter at boligen allerede har eller oppgraderes til en høy energistandard, mens egne miljølån gir gunstig finansiering til enkeltstående tiltak som varmepumpe og etterisolering.
  • Pass deg for Enova-fellen: For å kvalifisere til økonomisk støtte fra Enova må du ha søkt og fått forhåndstilsagn før du bestiller utstyr eller inngår avtale med håndverkere.
  • Finn den beste grønne renten: På Bytt.no kan du sammenligne alle boliglån og renter for å se hvilke banker som gir deg markedets beste betingelser for din bolig.

Papirmølla som stopper enkle energitiltak

Mange boligeiere får seg en ubehagelig overraskelse når de innser at statlige støtteordninger kan kreve full ombygging av huset. Du vil kanskje bare etterisolere veggene eller bytte trekkfulle vinduer for å redusere strømregningen.

Når du søker om Husbankens oppgraderingslån, treffer du imidlertid ofte en byråkratisk vegg.

Hovedregelen for det statlige lånet stiller et strengt pakkekrav. For å få lån til energitiltak, forutsetter staten at du samtidig gjennomfører tiltak for universell utforming, som trinnfri inngang eller et fullt tilgjengelig bad.

Husbankens krav om at oppgraderingslån som hovedregel må kombinere energieffektivisering og tilgjengelighetstiltak er fortsatt gjeldende, selv om en oppheving har vært på høring.

Frem til regelverket eventuelt endres, er nåløyet for å slippe tilgjengelighetskravet ekstremt trangt. Vurderer du likevel statlig finansiering, bør du sjekke om Husbanken vs privat boliglån faktisk lønner seg totalt sett for ditt prosjekt.

Nye byggeregler og viktige feller om Enova-støtte

Mens lånekravene i Husbanken forblir strenge, har selve byggeprosessen blitt enklere for mange. Fra 1. juli 2026 gjelder nye unntak fra søknadsplikt i byggesaksforskriften (SAK10) for småhus.

Dette betyr at du slipper å søke kommunen dersom du holder deg innenfor disse grensene:

  • Solenergianlegg: Unntatt søknadsplikt dersom anlegget har minst 4 meters avstand til nabogrensen.
  • Etterisolering: Unntatt søknadsplikt for utvendig etterisolering inntil 15 cm.

Den kritiske Enova-fellen

Skal du gjennomføre energitiltak, kan du få økonomisk støtte fra Enova. Du må imidlertid passe deg for en kritisk regel som mange glemmer i iveren etter å komme i gang.

Gjør du feil her, mister du hver eneste krone:

Enova krever forhåndstilsagn før arbeid igangsettes eller utstyr bestilles for at privatpersoner skal kvalifisere for støtte.

Du må med andre ord ha papirene i orden og søknaden godkjent før du inngår avtaler med håndverkere eller kjøper inn materialer.

Den enklere utveien: Grønne boliglån i private banker

Mens statens lån krever tung dokumentasjon og inngripende ombygginger, har de private bankene valgt en helt annen retning. Et kommersielt grønt boliglån gir deg en rentefordel, med brøkdelen av byråkratiet.

Kravene for å få et grønt boliglån i en vanlig bank er som regel krystallklare: Boligen din må ha en høy energistandard.

Dersom du allerede har, eller planlegger å oppgradere boligen til en god energiklasse, kreves det ingen tiltak for rullestolbrukere eller trinnfrie inngangspartier fra bankens side. Flere av de store bankene tilbyr i dag egne grønne boliglån med rabatterte renter for energieffektive hjem. Sjekk gjerne hvilke energikarakterer som godtas og hvilke krav til grønt boliglån som gjelder før du søker.

Hva om du skal pusse opp nå? (Miljølån)

Hva gjør du hvis boligen din har en dårlig energiklasse, og du trenger penger til selve oppgraderingen? Flere banker tilbyr nå egne miljølån og energisparelån som ikke krever at boligen allerede er energieffektiv.

Dette er dedikerte lån til enkelttiltak som varmepumper, solceller og etterisolering. Konkurransen mellom bankene har ført til svært aggressive kampanjer:

  • SpareBank 1 Sør-Norge tilbyr nå et miljølån på inntil 300 000 kroner med 0,00 % nominell rente ut første halvår 2027.
  • Dette gjelder for Enova-godkjente tiltak, og forutsetter at du har eller flytter boliglånet ditt til dem.

Sjekkliste: Hva bør du velge?

Ditt valg av finansiering avhenger av hvor omfattende prosjektet ditt er, og hvilken tilstand boligen er i i dag.

  • Velg Husbanken hvis: Du allerede planlegger en totalrenovering som inkluderer nytt bad og endret planløsning, og du uansett skal bygge om for fremtiden.
  • Velg Miljølån i privat bank hvis: Du skal gjøre spesifikke tiltak som å installere solceller eller etterisolere, og trenger rimelig finansiering til selve byggefasen.
  • Velg Grønt boliglån hvis: Boligen din allerede har en høy energistandard, og du vil ha markedets laveste rente på hele gjelden din.

Sammenlign rentene og hent din grønne rabatt

Hvorfor kjempe mot byråkratiet når bankene allerede kjemper om deg? Hvis boligen din kvalifiserer for et grønt lån, kaster du penger ut av vinduet ved å sitte på et ordinært boliglån med høyere rente.

For å finne ut nøyaktig hvilken bank som gir deg den beste avtalen i dag, bør du sjekke Bytt.no sin komplette oversikt for å sammenligne alle boliglån og renter. Her kan du enkelt filtrere frem de billigste alternativene.

Vil du vite nøyaktig hvor mye du kan kutte de månedlige kostnadene med? Bruk vår gratis anbudstjeneste for å sjekke ditt nåværende lån og motta uforpliktende tilbud fra banker som ønsker deg som kunde. Det er din økonomi, og du fortjener den laveste renten markedet har å tilby.

Kilder og metode 🔎

Artikkelens opplysninger om lånevilkår, støtteordninger og byggesaksregler ble sist verifisert og oppdatert i oktober 2026. Informasjonen bygger blant annet på regulatoriske rammeverk og data fra Husbanken, Direktoratet for byggkvalitet og Enova.

Datagrunnlaget er innhentet fra offentlige retningslinjer og forskriftsendringer publisert av instanser som Regjeringen og Direktoratet for byggkvalitet, samt gjeldende produktkriterier fra finansforetak som SpareBank 1. Disse eksterne referansepunktene danner utgangspunktet for Bytt.no sitt eget analysearbeid, hvor vi strukturerer betingelsene systematisk mot våre redaksjonelle vurderinger av Husbanken vs privat boliglån. For å vurdere de kommersielle kravene opp mot de statlige tilskuddsordningene, sammenholdes forskriftskravene løpende med vårt faglige innsiktsarbeid om krav til grønt boliglån. Dette sikrer en nøytral og helhetlig kartlegging av administrative forpliktelser og økonomiske rammer i markedet for energieffektivisering.

Ofte stilte spørsmål om lån til energitiltak

Få svar på reglene for Husbanken, Enova-støtte og hvordan du enklest finansierer energioppgradering av boligen din.
Hvorfor er det vanskelig å få oppgraderingslån i Husbanken til enkle tiltak?

Husbanken krever som hovedregel at du kombinerer energieffektivisering med tiltak for universell utforming og tilgjengelighet, som for eksempel trinnfri inngang eller tilgjengelig bad. Skal du bare gjøre enkle oppgraderinger som å bytte vinduer eller etterisolere, faller du ofte utenfor ordningen. Hos Bytt.no kan du lese mer om vurderingen mellom Husbanken vs privat boliglån.

Hva er den største feilen man kan gjøre med Enova-støtte?

Den mest kritiske feilen er å bestille utstyr eller starte håndverkerarbeidet før du har fått godkjent søknaden. Enova krever forhåndstilsagn før arbeid igangsettes eller utstyr bestilles for at privatpersoner skal kvalifisere for støtte. Bestiller du først, mister du retten til utbetaling.

Hva er forskjellen mellom et grønt boliglån og et miljølån?

Et grønt boliglån gis som regel til boliger som allerede har oppnådd en godkjent, høy energistandard, og gir lavere rente på hele boliglånet. Et miljølån eller energisparelån er derimot beregnet på selve byggefasen, slik at du kan finansiere spesifikke oppgraderinger som varmepumpe, etterisolering eller solceller selv om boligen i utgangspunktet har en dårlig energiklasse.

Må jeg søke kommunen før jeg etterisolerer eller installerer solceller?

Fra 1. juli 2026 gjelder unntak fra søknadsplikten i byggesaksforskriften (SAK10) for småhus. Du slipper å søke kommunen for utvendig etterisolering inntil 15 cm, samt for solenergianlegg så lenge anlegget har minst 4 meters avstand til nabogrensen.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån søndag 18. oktober 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 6,09 %, Effektiv rente 6,32 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 876 025 kr, totalt: 5 876 025 kr
Eff. rente
6,32 %
eff. rente
Kost/mnd
19 587 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i oktober 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i oktober 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR