Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert fredag 16. oktober

Avslør storbankenes sparefelle: Slik unngår du gebyrsmellen og bytter bank

Unngå gebyrsmellen på sparekonto: Slik bytter du bank

Sist oppdatert

Storbankene straffer sparere med uttakskvoter og gebyrer, mens de låser deg fast som boliglånskunde. Slik unngår du gebyrsmellen og sikrer deg markedets beste betingelser på både lån og sparing.

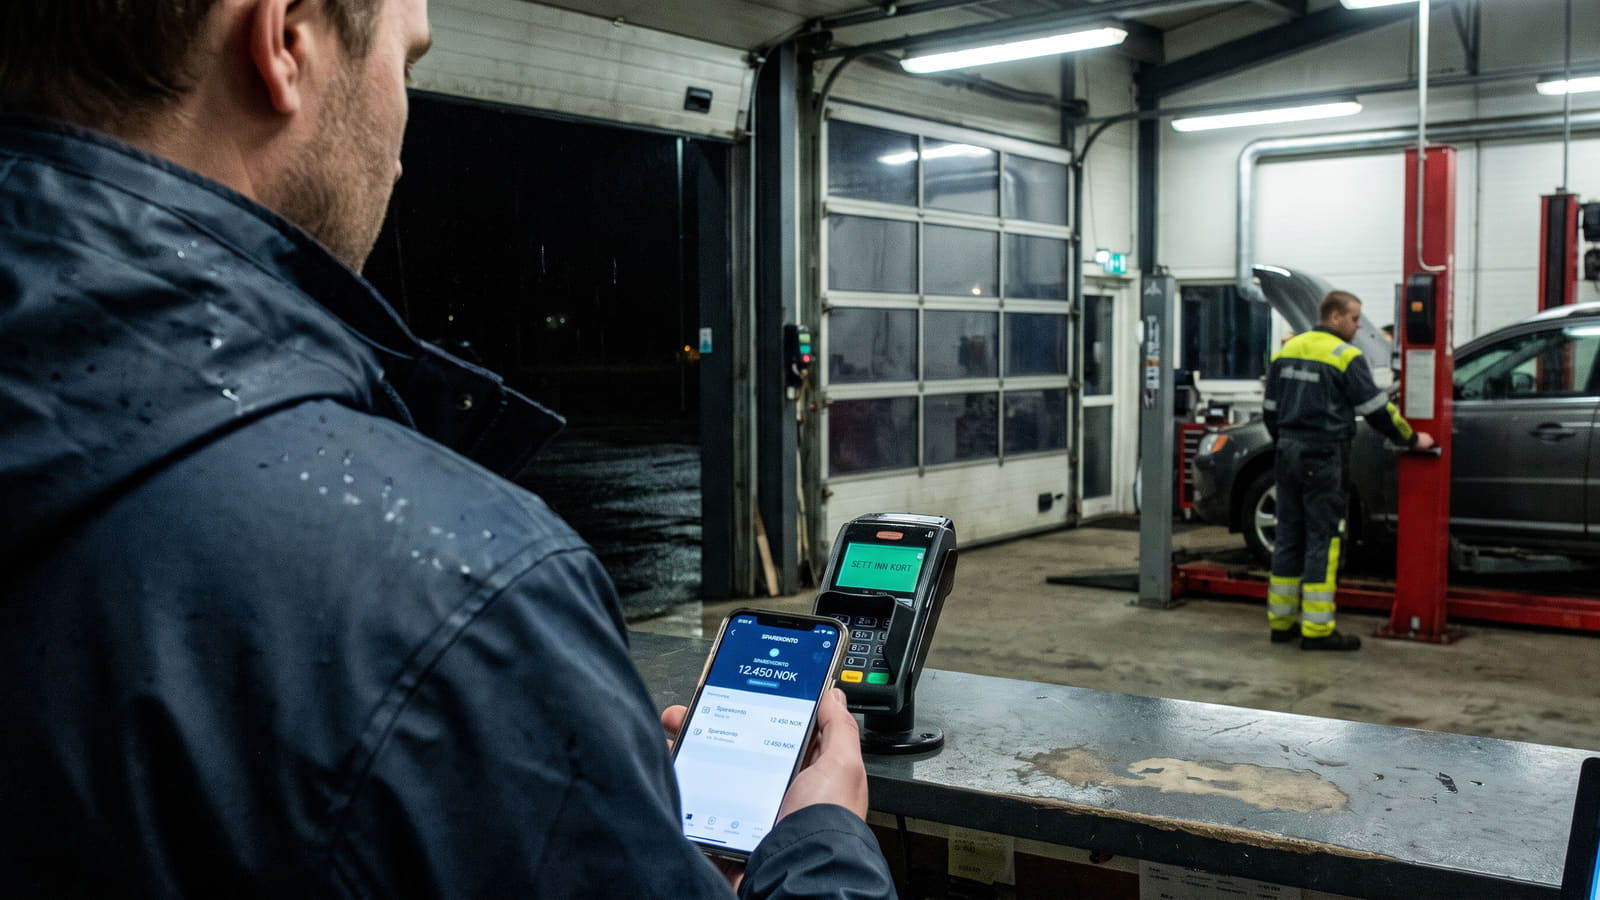
Når bilen må på verksted, er det kjedelig å tappe sparekontoen. Enda verre er det at storbankene nå innfører saftige gebyrer for at du skal få lov til å ta ut dine egne penger.
Kort oppsummert 📝
  • Unngå gebyrfellen: Storbankene begrenser gebyrfrie uttak kraftig på sparekontoer, eller gir vesentlig lavere rente dersom du krever fri tilgang til pengene dine.
  • Søk bedre alternativer: Flere spare- og nisjebanker tilbyr over 4,65–4,70 % rente med ubegrensede gebyrfrie uttak, og innskudd opptil 2 millioner kroner er trygt sikret i Bankenes sikringsfond.
  • Bryt ut av totalkundefellen: Mange banker krever lønnskonto for boliglån, men du sparer mest på å splitte lån og sparing hos ulike banker for å få de beste betingelsene.
  • Finn beste rente: Hos Bytt.no kan du sammenligne alle sparekontoer på markedet og flytte sparepengene dit de gir best avkastning.

Straffes for å bruke egne penger

Du har vært fornuftig. Du har bygget opp en solid økonomisk buffer for uforutsette utgifter. Men den dagen vaskemaskinen ryker eller bilen må på verksted, venter en ubehagelig overraskelse: Banken krever et saftig gebyr for at du skal få tilgang til dine egne penger.

I det tradisjonelle bankmarkedet har 12 gebyrfrie uttak i kalenderåret vært en vanlig standard for flere sparekontoer. Nå strammer Norges største bank grepet ytterligere.

Fra 2027 innfører DNB en streng grense på kun 4 gebyrfrie uttak i året på sin Sparekonto Pluss. Tar du ut penger oftere enn dette, krever banken en uttaksprovisjon på 1,00 % av beløpet, opptil 250 kroner per uttak. Se hva kundene mener om gebyrene i kundeerfaringene for DNB.

Også andre aktører tar seg godt betalt. SpareBank 1 Østlandet opererer med en kvote på 12 gebyrfrie uttak i året på sin ordinære sparekonto. Deretter belaster de deg med et gebyr på 1 %, med en minstepris på 85 kroner og en makspris på hele 1 000 kroner per uttak.

Det kostbare alternativet: Fritt uttak, elendig rente

Dersom du ønsker en konto i storbankene hvor du kan ta ut penger akkurat når det passer deg, blir du straffet på en annen måte: Renten stuper.

Storbankenes ordinære sparekontoer med frie uttak har ofte vesentlig lavere rente. Velger du DNBs ordinære sparekonto, må du ta til takke med en rente på beskjedne 2,55–2,70 %. Hos konkurrenten Nordea faller renten på deres BufferSpar til bunnnivået 0,90 % for beløp som overstiger 100 000 kroner.

Løsningen er heldigvis enkel. Du trenger ikke akseptere at banken melker sparepengene dine med gebyrer eller dårlige renter. Flere sparebanker og nisjebanker tilbyr nå over 4,65–4,70 % i innskuddsrente, kombinert med ubegrensede gebyrfrie uttak fra første krone.

Er du villig til å inngå kompromisser, kan du tyne renten enda høyere:

  • Mange sparekontoer tilbyr topprenter på rundt 4,80–5,02 %.
  • Disse krever ofte en faste uttakskvoter på 1 til 12 uttak per år.
  • Alternativt kreves det en varslingsfrist på 31 dager før pengene kan tas ut gebyrfritt.

Uansett hvilken bank du velger, er pengene dine trygge. Innskudd i norske banker er garantert for inntil 2 millioner kroner per innskyter per bank via Bankenes sikringsfond. Utenlandske filialer er normalt dekket med inntil 100 000 euro fra sitt hjemland.

Bruk Bytt.no til å sammenligne alle sparekontoer på markedet, og flytt bufferen din til en bank som faktisk belønner sparingen din.

Slik låser banken deg fast

Når betingelsene på sparing er så dårlige hos storbankene, hvorfor bytter ikke flere kunder bank? Svaret ligger i hvordan bankene binder deg på hender og føtter gjennom boliglånet ditt.

En fersk kartlegging fra Forbrukerrådet avslører at hele 89 % av undersøkte produktpakker med to produkter krever at du har en brukskonto med lønnsinngang koblet direkte til boliglånet. Dette konseptet låser kundene fast og hindrer effektiv mobilitet i bankmarkedet.

Kunder tror ofte at det lønner seg å være en "totalkunde" som samler alt på ett sted. Sannheten er at lojale forbrukere taper store penger på å samle alle tjenester blindt, og mange opplever at banken gir dårligere rente enn til nye kunder.

Både Forbrukerrådet og sammenligningstjenester er krystallklare i sin anbefaling: Du bør splitte tjenestene dine for å oppnå markedets laveste boliglånsrente og høyeste sparerente uavhengig av hverandre.

Bryt ut av totalkunde-fellen

Målinger fra EPSI Rating bekrefter at kundene gjennomskuer storbankene. Bankkjemper som DNB og Nordea havner jevnlig i det nedre sjiktet på kundetilfredshet. Samtidig scorer mindre sparebanker og digitale utfordrerbanker betydelig høyere. Vil du se hvordan din bank presterer, kan du lese tusenvis av ekte kundeerfaringer her.

Å bryte ut av bankens tvangstrøye er svært lukrativt. For hver million du har i boliglån, sparer du hele 5 000 kroner årlig før skatt for hver 0,5 prosentpoeng du klarer å kutte renten.

Det har aldri vært enklere å sjekke om du betaler for mye. Lånebetingelser kan raskt sammenlignes via Finansportalen og anbudstjenester, slik at du tvinger bankene til å konkurrere om deg.

Ikke la storbankene spise opp overskuddet ditt med skjulte uttaksprovisjoner og overprisede boliglån. Ta kontroll, splitt tjenestene dine, og flytt pengene dit de vokser raskest.

Kilder og metode 🔎

Innholdet ble sist verifisert og oppdatert i oktober 2026 for å sikre korrekte rentevilkår, gebyrstrukturer og uttaksbegrensninger. Analysen bygger blant annet på data og kartlegginger fra Forbrukerrådet, Finansportalen, samt publiserte pris- og produktvilkår fra aktører som DNB og Nordea.

Kartleggingen tar utgangspunkt i offisielle rente- og gebyrbetingelser innhentet direkte fra bankenes egne prisoversikter, deriblant SpareBank 1 Østlandet, sammen med undersøkelser av produktpakker publisert av Forbrukerrådet. For å vurdere vilkårenes faktiske konsekvenser for forbrukerne, kobles disse eksterne grunnlagsdataene sammen med Bytt.nos egne sammenligningsmodeller og dybdeanalyser av markedets sparekontobetingelser. Gjennom dette analytiske rammeverket overvåkes endringer i uttaksbegrensninger, rentedifferanser og bindingsklausuler for å gi et objektivt og helhetlig bilde av bankmarkedets betingelser.

Ofte stilte spørsmål om sparekonto og bankbytte

Få svar på hvordan uttaksgebyrene fungerer, hvorfor det lønner seg å splitte sparing og lån, og hvordan innskuddsgarantien beskytter deg.
Hva koster det å ta ut penger hvis jeg overskrider kvoten på sparekontoen?

Gebyrene varierer mellom bankene, men kan bli kostbare. Fra 2027 innfører DNB en grense på 4 gebyrfrie uttak i året på Sparekonto Pluss, der ekstra uttak koster 1,00 % i provisjon (opptil 250 kroner per gang). Hos SpareBank 1 Østlandet er kvoten 12 gebyrfrie uttak i året, og uttak utover dette belastes med 1 % i gebyr (minimum 85 kroner og maksimum 1 000 kroner).

Må jeg ha sparekontoen i samme bank som boliglånet mitt?

Nei, du står helt fritt til å plassere sparepengene der du får best rente. Selv om Forbrukerrådets kartlegging viser at 89 % av undersøkte produktpakker krever brukskonto med lønnsinngang for å gi boliglån, krever de ikke at du har sparepengene dine der. Det anbefales å splitte tjenestene for å sikre markedets laveste lånerente og høyeste sparerente uavhengig av hverandre.

Kan jeg få god rente uten å binde meg til uttaksgrenser?

Ja, det finnes gode alternativer. Flere sparebanker og nisjebanker tilbyr over 4,65–4,70 % i rente med ubegrensede gebyrfrie uttak fra første krone. Til sammenligning krever kontoer med de aller høyeste rentene (rundt 4,80–5,02 %) ofte 1 til 12 uttak i året eller 31 dagers varslingsfrist. Hos Bytt.no kan du sammenligne alle sparekontoer på markedet for å finne den rette balansen mellom rente og fleksibilitet.

Er sparepengene mine trygge hvis jeg bytter til en mindre bank?

Ja, innskudd i norske banker er sikret for inntil 2 millioner kroner per innskyter per bank gjennom Bankenes sikringsfond. Dersom du velger en utenlandsk filial, er innskudd normalt dekket med inntil 100 000 euro gjennom garantiordningen i bankens hjemland.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån fredag 16. oktober 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 6,09 %, Effektiv rente 6,32 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 876 025 kr, totalt: 5 876 025 kr
Eff. rente
6,32 %
eff. rente
Kost/mnd
19 587 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i oktober 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i oktober 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR