
Slutt på åpne priser og like vilkår
Du kjenner følelsen. Du ser en reklame for en historisk lav boliglånsrente, men når du logger inn i din egen nettbank, lyser et helt annet og mye høyere tall mot deg.
For mange norske bankkunder har overgangen til individuell prising vært en brutal oppvåkning. Sbanken bygde opprinnelig sin sterke posisjon på total transparens, gebyrfrihet og nøyaktig like rentebetingelser for alle kunder, helt uten behov for pruting.
Dette var et konsept som skapte et massivt kundeengasjement, spesielt i forbindelse med DNB-oppkjøpet. Nå er hverdagen en annen, og "trynetillegget" er tilbake for fullt.
Hvem får egentlig "fra-renten"?
Sannheten er at bankenes laveste markedsførte boliglånsrenter sjelden gjelder folk flest. De forutsetter ofte svært spesifikke krav for at du i det hele tatt skal kvalifisere.
For å få bankens beste rente kreves det typisk:
- En lav belåningsgrad på under 60–75 %.
- At du er i riktig aldersgruppe, for eksempel mellom 18 og 33/34 år (sjekk gjerne oppdaterte vilkår for boliglån for unge).
- At du eier en svært energieffektiv bolig med energimerke A eller B (se hvilke krav til grønt boliglån som gjelder for ulike banker).
Slik skjules den faktiske prisen
Mange banker opererer i dag med veiledende listepriser. Dette er ikke en endelig pris, men kun et utgangspunkt for individuell forhandling basert på din samlede lønnsomhet som kunde.
Dette systemet gjør det ekstremt krevende for forbrukere å sammenligne reelle priser i markedet. Du vet rett og slett ikke hva naboen betaler for nøyaktig samme lån.
For å vurdere ditt eget lån, gir Finansportalen en daglig oppdatert oversikt over bankenes offisielle listepriser for nye kunder. Dette fungerer som et solid, objektivt referansepunkt.
Gjennomsku gebyrene
Du må aldri se deg blind på den nominelle renten banken frister med. For å finne lånets reelle kostnad må du alltid vurdere den effektive renten.
Den effektive renten inkluderer faste månedlige termingebyrer og eventuelle etableringsgebyrer. Bruk en uavhengig og komplett renteoversikt for å sortere markedet etter effektiv rente, slik at epler faktisk sammenlignes med epler.
Utfordrerne som tar opp arven
Er du lei av å måtte ringe banken for å trygle om bedre rente? Du er ikke alene.
Enkelte heldigitale utfordrerbanker har nå begynt å tilby åpne og automatiserte prisstiger. Her baseres renten utelukkende på din belåningsgrad og boligverdi, og du kan enkelt bytte til en utfordrerbank for å få oppgitt din nøyaktige rente uten noen form for individuell pruting.
Ditt sterkeste forhandlingskort
Å prute på renten er Norges best betalte timepris. Regnestykket er enkelt og brutalt: En rentereduksjon på bare 0,5 prosentpoeng gir deg en årlig rentebesparelse på hele 5 000 kroner per million du har i boliglån.
Vil du se nøyaktig hva dette utgjør for din økonomi, kan du raskt taste inn tallene i en boliglånskalkulator.
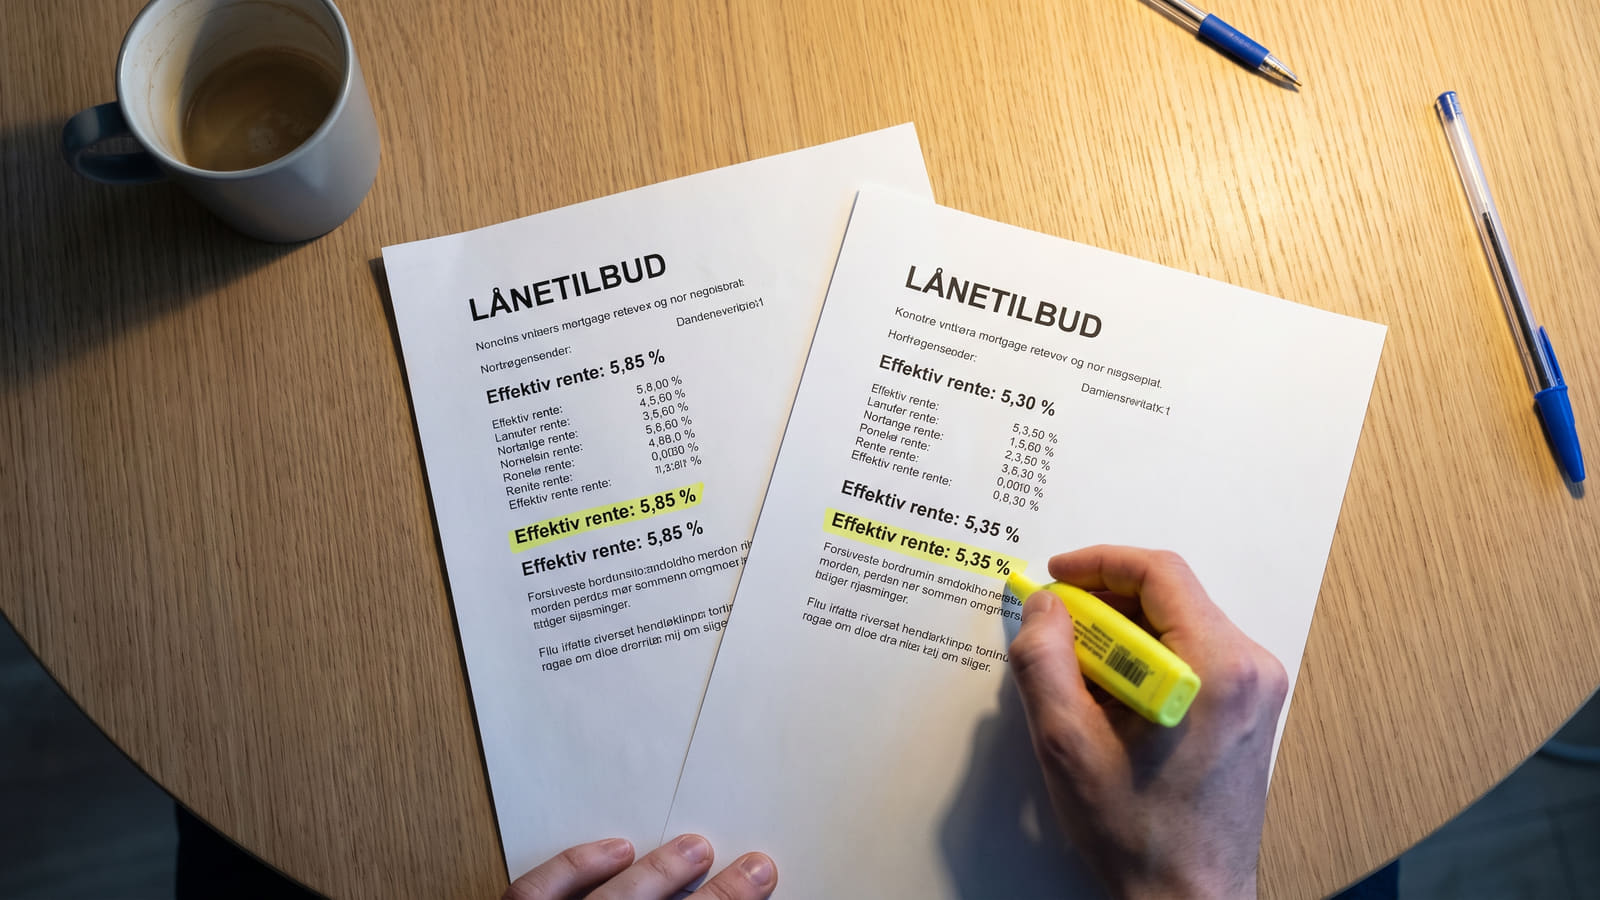
Banken gir deg sjelden en bedre rente bare fordi du spør pent. Ditt desidert mest effektive forhandlingskort er innhenting av skriftlige lånetilbud fra 2–3 konkurrenter, kombinert med dokumentasjon på god betjeningsevne og lav belåningsgrad.
Gjør prosessen enkel. La bankene kjempe om deg i stedet for omvendt. Bruk to minutter på å motta uforpliktende lånetilbud fra flere banker, og bruk de skriftlige tilbudene til å enten presse din nåværende bank, eller bytte til noen som gir deg renten du faktisk fortjener.


