Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 18. oktober

Slik rømmer du fra startlånets skjulte gebyrfelle

Startlån og gebyrer: Slik bytter du til et gebyrfritt boliglån

Sist oppdatert

Har du kommunalt startlån med høye månedlige gebyrer? Lær hvordan du sjekker den reelle prisen på lånet ditt, og vurderer refinansiering til et gebyrfritt boliglån.

De månedlige termingebyrene på kommunale startlån spiser opp pengene du heller burde brukt på avdrag. En gjennomgang i nettbanken kan avsløre lånets sanne pris.
Kort oppsummert 📝
  • Kostbare administrasjonsgebyrer: Flere kommuner krever mellom 60 og over 80 kroner i månedlig termingebyr på startlån, noe som kan utgjøre over 23 000 kroner i unødvendige kostnader over 25 år.
  • Krav til refinansiering: For å bytte til ordinær bank må du normalt ha maksimalt 90 prosent belåningsgrad, e-takst nyere enn seks måneder og tåle en renteøkning på 3 prosentpoeng.
  • Viktig unntak: Utlånsforskriftens § 10 åpner for at bankene likevel kan godkjenne flytting hvis du ikke innfrir alle inntektskrav, så lenge det nye lånet gir deg lavere samlede kostnader.
  • Sammenlign gebyrfrie banker: På Bytt.no kan du sammenligne alle boliglånsrenter for å finne heldigitale banker som kutter de faste månedlige termingebyrene helt.

Sviket i den "billige" kommunale renten

Startlånet skulle være en utstrakt hånd for å få deg inn på boligmarkedet. Men for mange låntakere har drømmen fått en bitter bismak hver gang den månedlige regningen dukker opp i nettbanken.

Kommunen har adgang til å legge på inntil 0,25 prosentpoeng på Husbankens rente for administrative kostnader. De kan bare kreve ytterligere gebyrer dersom dokumenterte forvaltningskostnader overstiger dette rentepåslaget.

Likevel ser vi store prisforskjeller i praksis. Husbankens egne direkte utlån har et månedlig termingebyr på beskjedne 30 kroner ved elektronisk varsling. Problemet oppstår når kommuner setter ut porteføljeforvaltningen sin til eksterne aktører. Da belastes låntakerne ofte med 60 til over 80 kroner per måned.

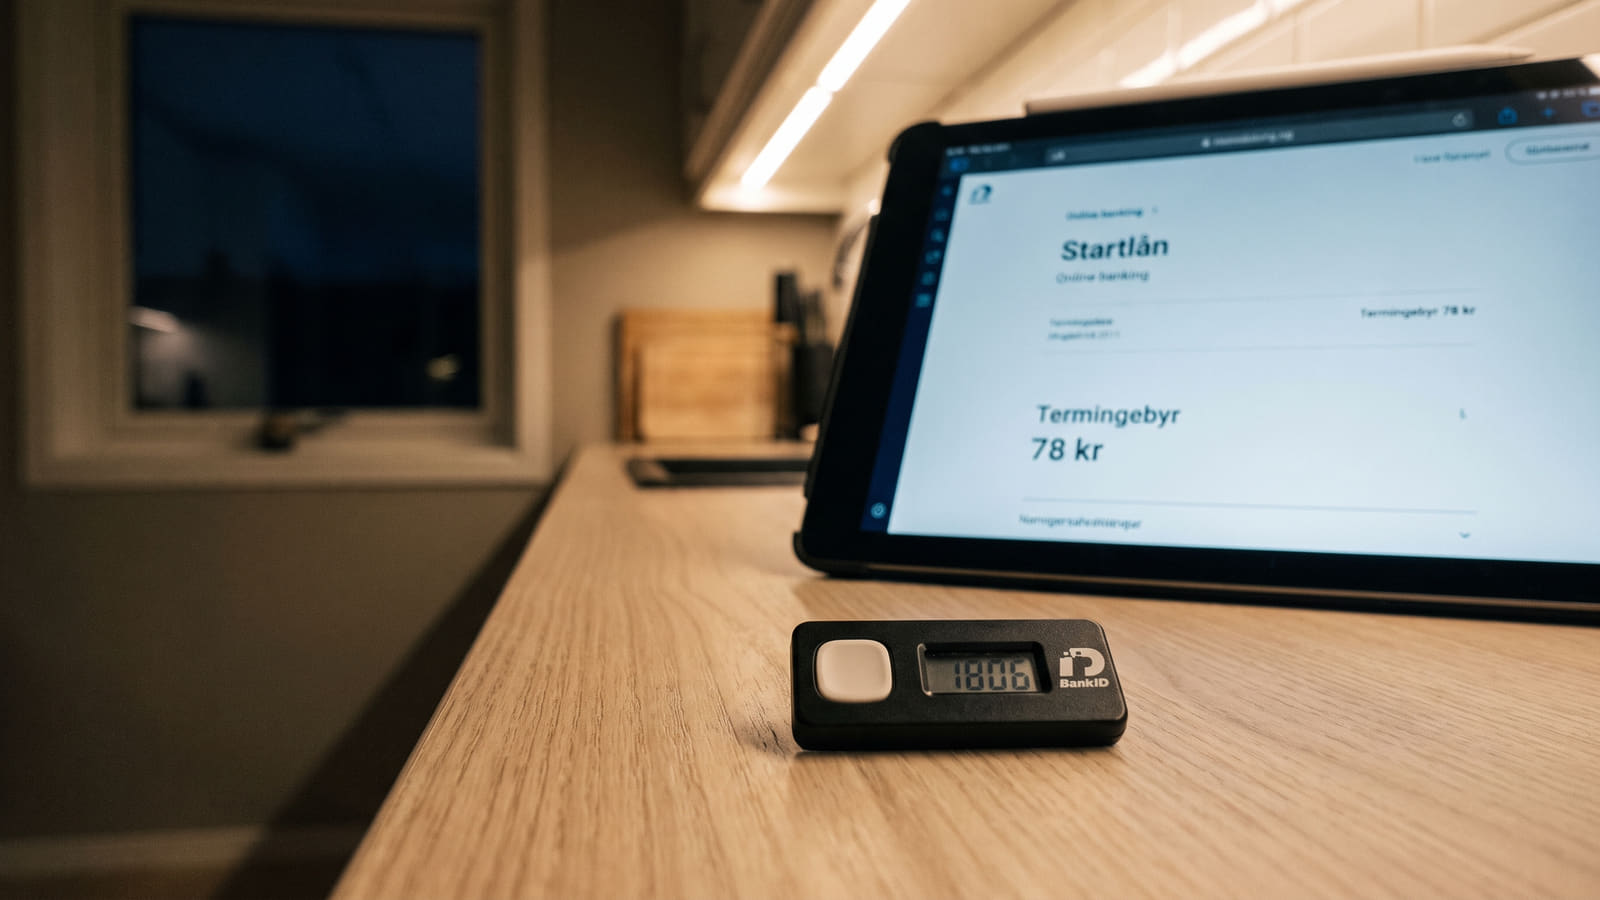
I Fredrikstad kommune ble startlånkunder belastet med 78 kroner i månedlig termingebyr for låneadministrasjon. Dette høres kanskje ut som småpenger, men over en 25-års løpetid utgjør det svimlende 23 400 kroner i rene gebyrer.

Dette er penger rett ut av vinduet. Penger som heller burde gått til avdrag på din egen bolig.

Slik avslører du den sanne prisen på lånet ditt

For å forstå nøyaktig hvor mye lånet ditt koster, må du se forbi den nominelle renten. Det er den totale prislappen som teller.

Effektiv rente beregnes ut fra nominell rente, renters rente-effekten og faste månedlige gebyrer som termingebyr og etableringsgebyr.

Når termingebyret er unødvendig høyt, skytes den effektive renten i været. Gå gjennom lånedokumentene dine for å se nøyaktig hvordan gebyrer og renter slår ut på dine månedlige kostnader. Dette gir deg det matematiske grunnlaget du trenger før du tar neste skritt, og du kan benytte en boliglånskalkulator for å se nøyaktig hva lånet koster deg over tid.

Er du klar for å forlate startlånet? (Kravene)

Målet for enhver startlånkunde bør være å refinansiere til et ordinært boliglån så snart økonomien tillater det. Men overgangen til en vanlig bank krever at du oppfyller bestemte vilkår satt av myndighetene.

For å bytte ut startlånet med et vanlig boliglån, vurderer bankene deg ut fra følgende hovedkriterier:

  • Belåningsgrad: Boligens belåningsgrad må være redusert til gjeldende krav i utlånsforskriften. Dette betyr normalt inntil 90 % belåningsgrad (eller bankenes egne grenser).
  • Verdidokumentasjon: Du må kunne bevise boligens nåværende verdi via en oppdatert e-takst under seks måneder gammel. En ny e-takst kan i tillegg bidra til å presse rentebetingelsene ytterligere ned dersom boligverdien har steget.
  • Stresstest av økonomien: Ordinære banker krever at du tåler en renteøkning på minst 3 prosentpoeng (med en minimumsberegning på 7 % rente).
  • Maksimal gjeldsgrad: Din samlede gjeld kan som hovedregel ikke overstige fem ganger brutto årsinntekt.

Unntaket som kan redde deg

Hva om du har nok egenkapital i boligen, men sliter med å bestå bankens stresstest for inntekt? Det finnes et handlingsrom.

Utlånsforskriften § 10 åpner for unntak ved refinansiering av boliglån. Dersom det nye lånet ikke overstiger eksisterende lån og har pant i samme bolig, kan banken godkjenne flyttingen selv om du bryter forskriftens ordinære krav til betjeningsevne eller gjeldsgrad. Du kan med andre ord få ja til å flytte lånet ditt, så lenge vilkårene i den nye banken gir deg lavere kostnader.

Bankene som kutter gebyrene til null

Når du først skal bytte bank, bør du sikte mot aktørene som ikke straffer deg med unødvendige administrasjonskostnader.

Flere heldigitale utlånstilbydere i Norge, som Penni, Nybygger (Sparebanken Øst), Bulder og Sbanken, tilbyr i dag boliglån helt uten månedlige termingebyrer. Ved å velge en av disse, sikrer du at hver eneste krone du betaler går til renter og avdrag, ikke til bankens drift.

Du kan enkelt sammenligne alle boliglånsrenter på Bytt.no for å finne de gebyrfrie bankene som i tillegg tilbyr markedets laveste rente.

Slik tar du grep i dag

Du trenger ikke finne deg i høye gebyrer på et lån som opprinnelig var ment å hjelpe deg. Hvis du har betalt ned på lånet i noen år, eller boligen din har steget i verdi, er sjansen stor for at du er klar for det ordinære bankmarkedet.

Ikke la kommunen fortsette å tappe deg for tusenvis av kroner. Bruk Bytt.no til å sjekke ditt sparepotensial og få uforpliktende tilbud fra banker som ønsker deg som kunde.

Før du aksepterer et tilbud, kan det også være lurt å lese andres erfaringer om bankene for å sikre at du velger en aktør som leverer både på pris og kundeservice. Ta makten over egen økonomi – sammenlign, bytt og spar.

Kilder og metode 🔎

Informasjonen om gebyrer, rentemarginer og refinansieringskrav ble sist verifisert og oppdatert i oktober 2026. Grunnlaget bygger blant annet på veiledere fra Husbanken og regulatoriske retningslinjer for utlånspraksis fastsatt via Finanstilsynet.

Artikkelens kartlegging av lånebetingelser og unntaksregler baserer seg på offisielle kilder, deriblant forvaltningssatser fra Husbanken og forskriftskrav fra Regjeringen, kombinert med dokumenterte vilkår fra utlånere som Penni og Bulder. Disse regulatoriske dataene analyseres i sammenheng med Bytt.no sitt eget register for boliglånsrenter, som systematisk strukturerer gebyrfrie alternativer i det norske lånemarkedet. I tillegg holdes de formelle prislistene opp mot Bytt.no sin database med brukererfaringer om banker for å belyse faktisk kundeoppfølging og administrative gebyrpraksiser. Denne metodiske samkjøringen sikrer en transparent sammenligning av reelle lånekostnader på tvers av kommunale forvaltere og private finansforetak.

Ofte stilte spørsmål om gebyrer og refinansiering av startlån

Få svar på reglene rundt kommunale gebyrer på startlån, og hva som kreves for å refinansiere til en ordinær bank.
Hvor mye har kommunen lov til å ta i gebyrer og rentepåslag?

Kommunen har adgang til å legge på inntil 0,25 prosentpoeng på Husbankens rente for å dekke administrative kostnader. De kan kun kreve ytterligere gebyrer dersom dokumenterte forvaltningskostnader overstiger dette påslaget. Likevel belaster flere kommuner kundene med 60 til over 80 kroner i månedlige termingebyrer når de setter ut forvaltningen til eksterne aktører.

Hvilke krav stiller ordinære banker for å overta et startlån?

For å refinansiere startlånet inn i en vanlig bank vurderes du normalt etter disse kravene:

  • Belåningsgrad: Boliglånet må normalt være innenfor 90 % av boligens verdi (eller bankens egne grenser), dokumentert med en e-takst som er under seks måneder gammel.
  • Gjeldsgrad: Samlet gjeld kan som hovedregel ikke overstige fem ganger brutto årsinntekt.
  • Betjeningsevne: Økonomien din må tåle en renteøkning på minst 3 prosentpoeng, med en beregningsrente på minimum 7 %.
Kan jeg flytte lånet hvis jeg ikke består bankens stresstest?

Ja, det finnes en mulighet. Utlånsforskriften § 10 åpner for unntak ved refinansiering dersom det nye lånet ikke overstiger ditt eksisterende lån og har pant i samme bolig. Hvis byttet gir deg lavere lånekostnader, kan banken innvilge flyttingen selv om du ikke tilfredsstiller forskriftens vanlige krav til inntekt eller gjeldsgrad.

Hvilke banker tilbyr boliglån helt uten termingebyr?

Flere heldigitale utlånere i Norge, blant annet Penni, Nybygger (Sparebanken Øst), Bulder og Sbanken, tilbyr boliglån uten månedlige termingebyrer. Hos Bytt.no kan du sammenligne alle boliglånsrenter eller sjekke ditt sparepotensial og få uforpliktende tilbud for å finne banken som gir deg de laveste totale kostnadene.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån søndag 18. oktober 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 6,09 %, Effektiv rente 6,32 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 876 025 kr, totalt: 5 876 025 kr
Eff. rente
6,32 %
eff. rente
Kost/mnd
19 587 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i oktober 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i oktober 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR