Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 18. oktober

Husbanken vs privat boliglån: Er statens billigrente verdt millionregningen i 2026?

Husbanken vs privat boliglån: Er statens billigrente verdt millionregningen i 2026?

Sist oppdatert

Mange boligbyggere jager Husbankens lave renter, men strenge krav til miljø og livsløpsstandard kan fordyre byggeprosjektet. Her ser vi på om rentegevinsten spises opp av økte kostnader og hvordan du velger riktig lån.

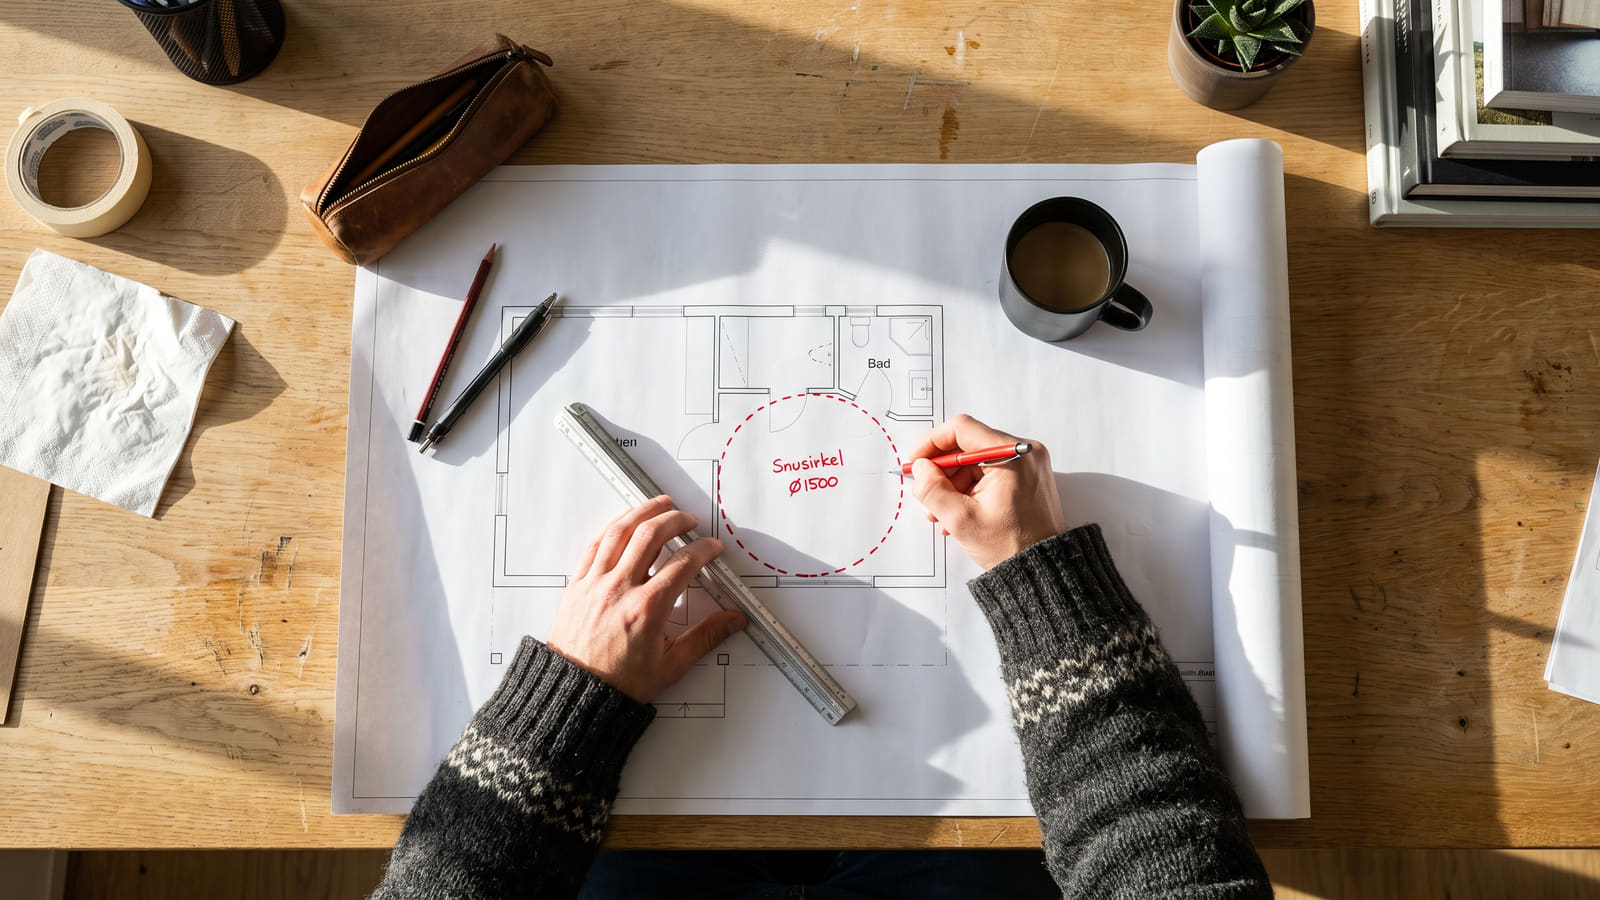
For å få Husbankens rekordlave rente, kreves ofte livsløpsstandard. Strenge krav til areal, som 1,5 meters snusirkel på badet, kan imidlertid sprenge byggebudsjettet.
Kort oppsummert 📝
  • Lavere rente, men økt totalpris: Husbanken gir omtrent ett prosentpoeng lavere rente enn utfordrerbankene, men rentefordelen kan raskt spises opp dersom kravene krever et vesentlig høyere lånebeløp.
  • Strenge særkrav fordyrer: For å kvalifisere hos Husbanken holder det ikke med TEK17-standard; boligen må tilfredsstille krevende areal- og miljøkriterier som øker byggekostnadene per kvadratmeter.
  • Snarvei til grønne lån: Med oppdatert energimerkeforskrift oppnår et ordinært TEK17-bygg normalt energikarakter B, noe som gir direkte innpass til private bankers grønne boliglån uten ekstra investeringer.
  • Sammenlign før du tegner: Vurder om et mindre privat lån lønner seg totalt sett, og på Bytt.no kan du sammenligne alle boliglånsrenter for å finne de beste private tilbudene.

Den skjulte prisen for statens billigste penger

Du sitter med arkitekten og tegner drømmehuset. Målet er klart: Boligen skal finansieres i Husbanken for å sikre markedets desidert laveste rente.

De fleste glemmer imidlertid å regne på hvor mye ekstra areal og spesialtilpasninger faktisk koster når de blendes av en lav rente. Plutselig må badet utvides, og tekniske krav hoper seg opp.

Er det egentlig lønnsomt å bygge etter Husbankens strenge krav i 2026, eller spises rentegevinsten opp av de økte byggekostnadene? Svaret ligger i den faktiske renteforskjellen og de nye reglene for energimerking.

Renteforskjellen: Husbanken drar ifra privatmarkedet

Husbanken er fortsatt en svært attraktiv havn for de som slipper gjennom nåløyet. Husbankens flytende nominelle rente for oppføring av bolig ligger på 4,025–4,131 prosent, med en anslått effektiv rente i sjiktet 4,125 til 4,23 prosent.

Dette er ingen tilfeldighet, men et resultat av statens faste formel for rentefastsettelse:

Husbankens basisrente fastsettes som gjennomsnittet av de fem beste ordinære boliglånstilbudene på Finansportalen, og deretter trekkes et fast fradrag på 0,75 prosentpoeng fra basisrenten for å få årlig effektiv rente.

Til sammenligning starter ordinære boliglån hos utfordrerbanker som Bulder Bank fra 5,17 prosent effektiv rente for lån innenfor 50 prosent av markedsverdi.

Du får altså en umiddelbar rabatt på rundt ett helt prosentpoeng ved å velge statlig lån fremfor de billigste private bankene. Men denne rabatten kommer med en formidabel inngangsbillett.

Kravene som kan sprenge byggebudsjettet

For å få lån til oppføring av ny bolig i Husbanken, holder det ikke å bygge etter minimumskravene i byggeteknisk forskrift (TEK17). Du må oppfylle krevende standarder for enten miljø eller livsløpsstandard.

Dette er de tekniske kravene som oftest tvinger boligbyggere til å åpne lommeboken:

  • Areal og tilgjengelighet: For å oppfylle krav til livsløpsstandard kreves det en snusirkel med diameter på 1,5 meter (eller snurektangel på 1,3 x 1,8 meter) på bad og parsengssoverom.
  • Smarthusteknologi: Husbanken krever dedikert tilrettelegging for velferds- og smarthusteknologi i livsløpsboliger.
  • Miljøkriterier: Velger du miljøveien, må prosjektet innfri minst tre av fem spesifikke krav. Fossilfri oppvarming og tørking under bygging er et av disse valgfrie tiltakene.

Bransjeestimater viser at spesielt det økte plassbehovet utløser betydelige ekstraregninger. Kjernefunksjonene krever vesentlig mer areal enn en standard TEK17-bolig, noe som driver opp kvadratmeterprisen betraktelig. I tillegg må du huske at finansieringen underveis ofte skjer via et byggelån med egne provisjonskostnader som raskt kan spise opp marginene dine før permanent finansiering er på plass.

TEK17-snarveien til grønne boliglån

Når regningen for å innfri Husbankens krav øker, tvinges du til å låne mer penger. Et større totalt lånebeløp spiser raskt opp fordelen av en lavere rente.

Det er her den reviderte energimerkeforskriften (basert på NS 3031:2025) endrer spillereglene. Med dette regelverket vil nye boliger som tilfredsstiller minstekravene i TEK17 normalt oppnå energikarakter B.

Dette betyr at et helt standard nybygg ofte kvalifiserer direkte til storbankenes grønne boliglån, helt uten fordyrende spesialtiltak. Storbanker som DNB og Nordea krever nemlig energikarakter A eller B, alternativt sertifisering som Svanemerket eller BREEAM-NOR, for innvilgelse av grønt boliglån. Du kan sette deg grundigere inn i detaljene og bankenes betingelser i vår guide til krav til grønt boliglån.

Slik tar du den endelige avgjørelsen

Å betale hundretusenvis ekstra for å innfri Husbankens krav, kun for å spare ett prosentpoeng i banken, er et regnestykke som krever nøye vurdering.

For mange vil det være langt mer lønnsomt å bygge etter standard TEK17-krav, holde det totale lånebeløpet nede, og heller jakte markedets beste private rente.

Før du signerer tegningene, bør du gjøre to ting:

  1. Bruk en boliglånskalkulator for å se nøyaktig hva et økt lånebeløp vil koste deg i rene avdrag og renter hver måned.
  2. Sjekk Bytt.no sin komplette oversikt for å sammenligne alle boliglånsrenter i det private markedet.

Ved å filtrere markedet for de billigste utfordrerbankene, kan du sikre deg en knallgod rente på et lavere lånebeløp. Det gir ofte den romsligste økonomien på sikt, helt uten at du må bygge et rullestoltilpasset palass du egentlig ikke har behov for.

Kilder og metode 🔎

Informasjonen og lånebetingelsene ble sist verifisert og oppdatert i oktober 2026. Datagrunnlaget bygger blant annet på offisielle rentesatser og vilkår fra Husbanken, samt tekniske forskriftskrav fra Direktoratet for byggkvalitet.

Artikkelens sammenligning tar utgangspunkt i gjeldende renteberegninger og lånevilkår fra offentlige instanser som Husbanken, koblet mot tekniske forskrifter fra Direktoratet for byggkvalitet og energidirektiver fra Regjeringen. I tillegg er kommersielle markedsbetingelser for ordinære og grønne lån innhentet fra referansekilder som Nordea og Smarte Penger. Disse eksterne referansepunktene holdes deretter opp mot Bytt.no sitt eget analysearbeid og dybdeartikler om Husbankens lånevilkår. Dette helhetlige rammeverket gjør det mulig å beregne den reelle kostnadsdifferansen mellom subsidierte statslån og det private boliglånsmarkedet på et nøytralt og metodisk grunnlag.

Ofte stilte spørsmål om Husbanken vs. privat boliglån

Få svar på de viktigste spørsmålene om renteforskjeller, byggetekniske krav og når det lønner seg å velge privat bank fremfor Husbanken.
Hvor mye lavere er renten i Husbanken sammenlignet med private banker?

Husbankens flytende nominelle rente for oppføring av bolig ligger på 4,025–4,131 prosent, med en anslått effektiv rente på 4,125 til 4,23 prosent. Til sammenligning starter ordinære boliglån hos utfordrerbanker som Bulder Bank fra 5,17 prosent effektiv rente for lån innenfor 50 prosent av markedsverdi. Forskjellen gir deg en rentefordel på rundt ett prosentpoeng i Husbankens favør.

Hvilke ekstrakrav må boligen oppfylle for å få lån i Husbanken?

Boligen må tilfredsstille strengere krav enn standard TEK17 ved å enten oppfylle livsløpsstandard eller spesifikke miljøkriterier. Livsløpsstandard krever blant annet tilrettelegging for velferds- og smarthusteknologi samt en snusirkel på 1,5 meter (eller snurektangel på 1,3 x 1,8 meter) på bad og parsengssoverom. Velger du miljøkriteriene, må minst tre av fem fastsatte krav innfris.

Kan et standard TEK17-nybygg kvalifisere til grønt boliglån i privat bank?

Ja, etter den reviderte energimerkeforskriften basert på NS 3031:2025 vil nye boliger som tilfredsstiller minstekravene i TEK17 normalt oppnå energikarakter B. Storbanker som DNB og Nordea krever energikarakter A eller B for å innvilge grønt boliglån, noe som gjør at du ofte kvalifiserer til grønne rabatter uten fordyrende Husbank-tilpasninger.

Hvordan regner jeg ut om Husbanken lønner seg totalt sett?

Du må vurdere om rentebesparelsen på rundt ett prosentpoeng er stor nok til å forsvare de økte byggekostnadene for ekstra areal og spesialtilpasninger. Hos Bytt.no kan du bruke vår boliglånskalkulator til å beregne merkostnaden ved et høyere lånebeløp, og du kan sammenligne alle boliglånsrenter for å finne de beste tilbudene blant private banker.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån søndag 18. oktober 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 6,09 %, Effektiv rente 6,32 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 876 025 kr, totalt: 5 876 025 kr
Eff. rente
6,32 %
eff. rente
Kost/mnd
19 587 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i oktober 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i oktober 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR