Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert mandag 2. november

Sjekk om du kan få billigere forsikringer

Betaler du for mye? La selskapene konkurrere om å gi deg de beste vilkårene til lavest mulig pris

  • Gratis og uforpliktende
  • Over 500 000 har nå brukt tjenesten
NÅ BRUKT AV
500 000
NORDMENN

Spar tusenvis på 1-2-3:

  1. 1
    Velg hvilke forsikringer du ønsker tilbud på
  2. 2
    Motta tilbud fra ulike forsikringsselskaper
  3. 3
    Velg eller forkast tilbudene du mottar, helt gratis og uforpliktende
SJEKK DINE FORSIKRINGER

Bilforsikring

Kasko eller ansvar? Les mer om de best omtalte og billigste bilforsikringene

BILFORSIKRING

Husforsikring

Sørg for at den største investeringen din er riktig forsikret

HUSFORSIKRING

Reiseforsikring

Alt du trenger å vite om de best omtalte og billigste reiseforsikringene

REISEFORSIKRING

Bedriftsforsikring

Finn de best omtalte og billigste forsikringene til din bedrift

BEDRIFTSFORSIKRING

Hvor mye kan du spare?

Visste du at en familie fort kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og motta skreddersydde tilbud fra ulike forsikringsselskaper. Tjenesten er gratis og helt uforpliktende.

Les flere artikler

NORGES BESTE FORSIKRINGSSELSKAP

Bytt.no mottar årlig tusenvis av omtaler fra norske forsikringskunder. Se hvilket selskap kundene er mest fornøyde med

NORGES BESTE FORSIKRINGSSELSKAP

FORSIKRINGSKALKULATOR

Sjekk hvor mye du kan spare på å bytte forsikringene dine til et bedre og billigere forsikringsselskap (tar 1 minutt)

TIL KALKULATOR

INNHENT TILBUD

Motta tilbud på dine forsikringer, fra flere selskaper. Gratis tjeneste.

SAMMENLIGN TILBUD

Slik får du den beste og billigste forsikringen

Sist oppdatert

Forsikring er ekstra trygghet dersom en uforutsett hendelse rammer deg eller din familie. Men ikke alle forsikringsselskapene er like behjelpelige.

Forsikringsprisene har steget kraftig det siste året. Ved å gå gjennom avtalene for hus, bil og småelektriske kjøretøy kan du unngå unødvendig lojalitetsstraff.
Kort oppsummert 📝
  • Unngå lojalitetsstraff: Forsikringsselskapene skrur ofte opp prisene ved hovedforfall mens nye kunder får kampanjepriser, men du kan spare flere tusen kroner i året på å utfordre avtalene dine.
  • Bytt når som helst: Etter forsikringsavtaleloven § 3-6 kan du flytte en skadeforsikring når som helst i avtaleperioden med én måneds varsel, og det nye selskapet ordner hele oppsigelsen for deg.
  • Se forbi samlerabatten: Selv om storaktørene tilbyr inntil 15–20 prosent samlerabatt, er det totalprisen på bunnlinjen som teller, og det kan ofte lønne seg å plassere enkelte forsikringer hos andre leverandører.
  • Sjekk ditt sparepotensial: På Bytt.no kan du enkelt teste dine forsikringer med vår forsikringsrobot for å se nøyaktig hvor mye du kan spare på å flytte avtalene til rimeligere selskaper.

En god forsikring trenger ikke å være en dyr forsikring

De fleste glemmer å sjekke forsikringsvilkårene sine før de faktisk står midt i en krise og trenger hjelp. Det er lett å la avtalene rulle og gå år etter år, men i dagens marked er dette en svært kostbar vane.

Ferske tall fra Statistisk sentralbyrå (SSB) for september 2026 viser en årlig prisvekst på hele 7,9 % for forsikring og finansielle tjenester. Til sammenligning var den generelle prisveksten (KPI) i samfunnet på 3,4 % i samme periode.

Forsikringsselskapene opererer i stor grad med en uoffisiell lojalitetsstraff. Dette betyr at prisen gradvis skrus opp for eksisterende kunder ved hvert hovedforfall, mens nye kunder lokkes inn med langt rimeligere kampanjepriser.

Ved å luke ut doble dekninger og aktivt utfordre selskapet ditt på pris, kan du fort spare flere tusen kroner i året. En rask gjennomgang av de faste polisekostnadene er ofte det som skal til for å frigjøre betydelige beløp i hverdagsøkonomien. Mange oppdager først etter en sjekk at de er dobbeltforsikret gjennom jobb eller fagforening, noe som gir en unødvendig ekstraregning hver måned.

Hvordan velger du riktig forsikring?

Å være riktig forsikret krever at du vet nøyaktig hva du betaler for. Det handler om å prioritere dekning for menneskene du bryr deg om, og de eiendelene du absolutt ikke har råd til å erstatte fra egen lomme hvis alt går galt.

Hvis du er usikker på om du betaler for mye i dag, kan du enkelt teste dine forsikringer med vår forsikringsrobot. Verktøyet beregner raskt hvor mye du potensielt kan spare på å flytte avtalene dine til en rimeligere aktør.

Ønsker du konkrete pristilbud med det samme, kan du bruke skjemaet her på siden for å legge forsikringene dine ut på anbud. Da tvinger du flere selskaper til å konkurrere direkte mot hverandre for å gi deg den beste avtalen.

Hvilke forsikringer er viktigst?

Behovet for forsikring endrer seg i takt med livssituasjonen din. Her er en oversikt over de viktigste dekningene de fleste nordmenn bør ha på plass, samt hva som driver prisene oppover akkurat nå.

Reiseforsikring

Reiseforsikringen er kanskje den viktigste hverdagsforsikringen du eier. En god helårsavtale gjelder i det øyeblikket du går ut døren hjemme, og ikke bare når du er på lengre feriereiser i utlandet.

I en uforutsigbar verden er det helt avgjørende å ha solide vilkår dersom du skulle bli strandet, eller om du blir akutt syk på tur. Vær imidlertid oppmerksom på at reiseforsikringen som følger med kredittkort ofte har strengere begrensninger og svakere vilkår enn en dedikert helårsforsikring.

Dette dekker normalt en helårs reiseforsikring:

  • Medisinsk hjelp, behandling og sykehusinnleggelse i utlandet
  • Tyveri, skade og tap av bagasje
  • Avbestilling ved akutt sykdom eller skade før avreise
  • Forsinkelser, tapt transport og nødvendig evakuering

Hus- og innboforsikring

Eier du egen bolig, er husforsikring helt kritisk for å beskytte din største økonomiske investering. Innboforsikringen dekker på sin side alt du har av løsøre inne i boligen, og inkluderer ofte verdifull rettshjelp ved tvister.

Styret i Norsk Naturskadepool har fastsatt den lovpålagte naturskadepremien for 2026 til 0,08 promille av brannforsikringssummen. Dette tilsvarer en fast kostnad på 80 kroner per million i forsikringsverdi.

Samtidig gjør dyrere byggevarer og økte gjenoppbyggingskostnader at forsikringsselskapene skrur opp prisene ytterligere for å dekke risikoen ved store vann- og brannskader. For å unngå at prisøkningene spiser opp budsjettet, lønner det seg å sammenligne vilkårene for å finne Norges beste og billigste husforsikring.

Bilforsikring og småelektriske kjøretøy

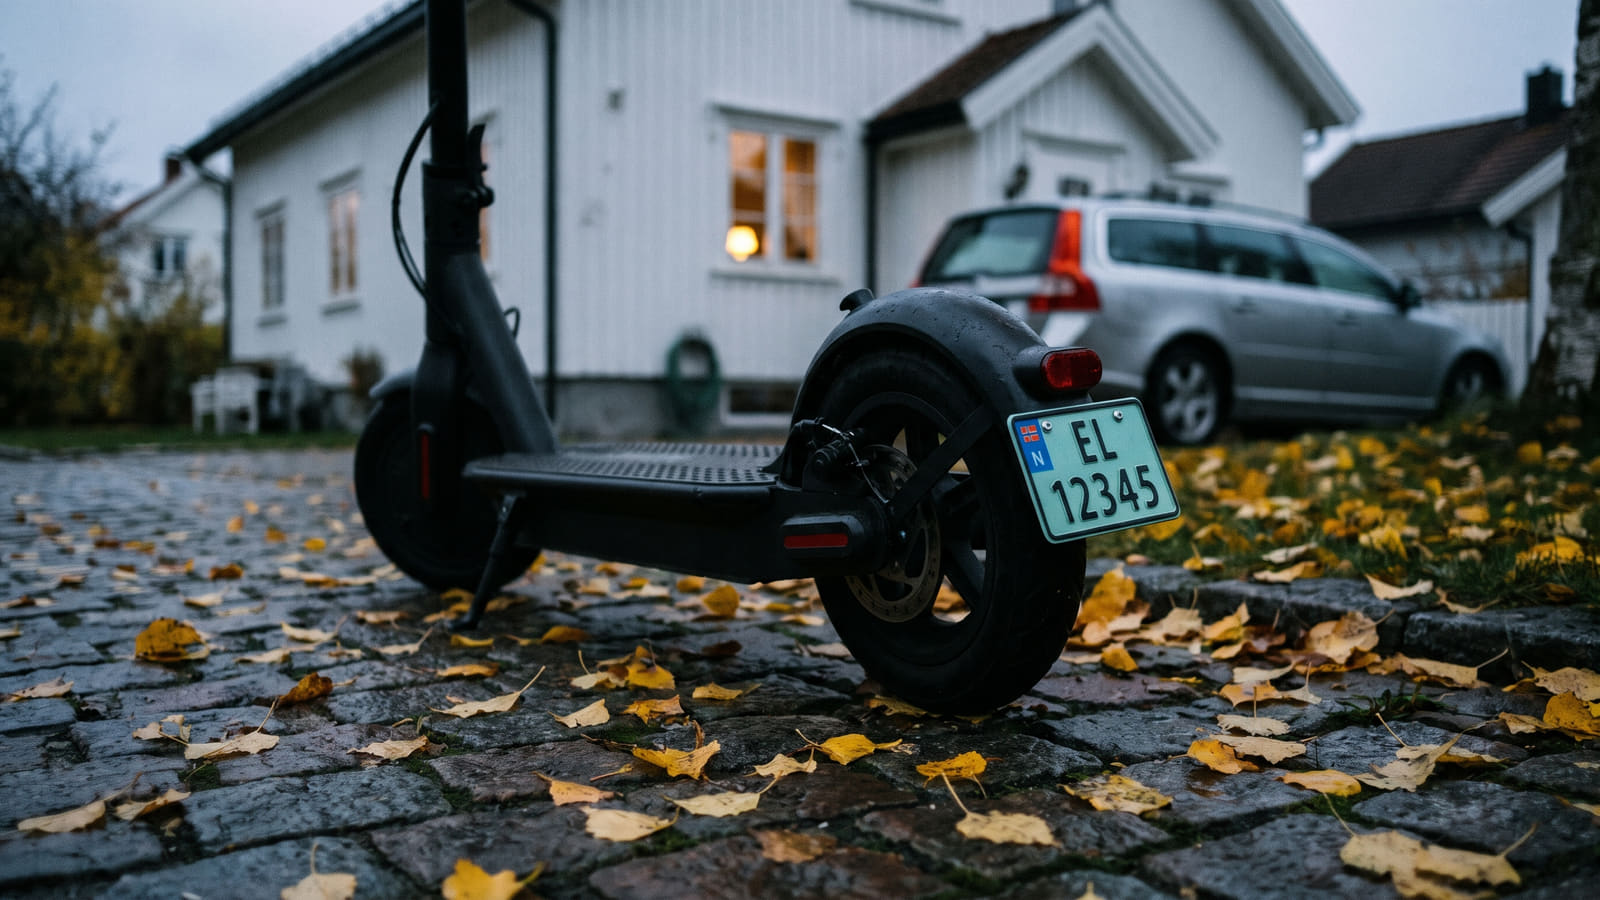
Ansvarsforsikring er lovpålagt for alle registrerte kjøretøy i Norge, inkludert elsparkesykler. Har du en nyere eller mer verdifull bil, er kaskoforsikring sterkt anbefalt for å unngå et stort økonomisk tap ved en kollisjon.

Også på bil har prisene skutt i været. Finans Norge rapporterte at de samlede erstatningsutbetalingene for landbasert skadeforsikring endte på hele 64,8 milliarder kroner i 2025.

Av dette utgjorde motorvognskader alene svimlende 24,1 milliarder kroner, mye på grunn av avansert teknologi og svært kostbare reparasjoner på moderne biler.

Husk at det koster dyrt å slurve med den lovpålagte ansvarsforsikringen:

  • Personbil: Trafikkforsikringsforeningen (TFF) krever et løpende dagsgebyr på 150 kroner for hver dag bilen står uforsikret.
  • Elsparkesykkel: Uforsikrede elsparkesykler ilegges ikke dagsgebyr fra TFF, men du risikerer 5 000 kroner i forenklet forelegg ved kontroll, samt et potensielt ubegrenset regresskrav dersom du påfører andre skade.

Livs- og personforsikring

Livsforsikring og uføreforsikring sørger for at du og dine nærmeste får en økonomisk utbetaling dersom sykdom eller dødsfall rammer.

Dette er spesielt viktig dersom du har barn, eller hvis dere er to som deler på et stort boliglån. En riktig dimensjonert livsforsikring sikrer at gjenlevende partner kan betjene gjelden, beholde boligen og opprettholde familiens levestandard. Her kan du lese mer om hva en livsforsikring koster og hvordan du vurderer riktig erstatningsbeløp for din livssituasjon.

Fra 1. mai 2026 ble Folketrygdens grunnbeløp (G) oppjustert til 136 549 kroner. Siden både utbetalinger fra NAV og mange forsikringssummer regnes ut fra G, er dette et helt sentralt tall å ta utgangspunkt i når du beregner familiens faktiske forsikringsbehov.

Bør du samle eller dele opp forsikringene dine?

De fleste forsikringsselskaper lokker med samlerabatt dersom du flytter flere forsikringer til dem. Det gjør hverdagen enklere å ha alt samlet på én faktura, men du bør aldri la deg blende av rabattprosenten alene.

Slik er de maksimale veiledende samlerabattene for privatkunder hos storaktørene:

  • If og Tryg: Tilbyr inntil 20 % rabatt forutsatt at du kombinerer flere hovedprodukter.
  • Gjensidige: Gir inntil 18 % samlerabatt for kunder som samler forsikringene i deres fordelsprogram.
  • Fremtind: Opererer med en maksimal samlerabatt på 15 %, som bygges opp med 5 % per forsikringskategori.

Hvis ett selskap priser seg svært høyt på akkurat din bilmodell, kan det ofte lønne seg å flytte kun bilforsikringen til en rimeligere konkurrent. Selv om du mister litt av samlerabatten på de øvrige avtalene, er det alltid sluttprisen på bunnlinjen som teller.

Sjekk forsikringene dine minst én gang i året

Siden forsikringspremien din normalt oppjusteres ved hvert hovedforfall, blir avtalene sjelden billigere over tid med mindre du selv tar grep.

Forbrukerrådet oppfordrer forbrukere til å være aktive i markedet og reforhandle eller bytte leverandør jevnlig, slik at man sikrer konkurransedyktige betingelser og unngår at passivitet straffes økonomisk.

Når forsikringsselskapene vet at de befinner seg i en reell anbudskonkurranse om deg som kunde, strekker rådgiverne seg langt lenger for å gi deg sine beste rabatter.

Slik bytter du forsikringsselskap

Mange kvier seg for å bytte selskap fordi de frykter mye papirarbeid og kompliserte oppsigelsesprosesser. Sannheten er at det nye forsikringsselskapet ditt tar seg av hele flyttingen og oppsigelsen hos din gamle leverandør.

Du trenger ikke å vente til hovedforfall for å ta grep. Etter forsikringsavtaleloven § 3-6 har du full rett til å si opp og flytte en skadeforsikring til et annet selskap når som helst i forsikringstiden, med minst én måneds varsel.

Slik går du frem for å sikre deg en bedre avtale:

  1. Sjekk kundenes erfaringer: Før du bestemmer deg, bør du lese verifiserte brukeromtaler av forsikringsselskapene. En lav pris er lite verdt hvis selskapet er vanskelige å ha med å gjøre når skaden først har skjedd.
  2. Innhent uforpliktende tilbud: Bruk anbudsskjemaet her på siden for å velge hvilke forsikringer du ønsker at selskapene skal konkurrere om.
  3. Sammenlign og velg: Gå nøye gjennom pristilbudene og dekningen du mottar, velg den beste totalpakken, og la det nye selskapet ordne resten av det praktiske.

Kilder og metode 🔎

Informasjonen ble sist verifisert og oppdatert i oktober 2026 for å gjenspeile gjeldende vilkår, prisutvikling og regulatoriske rammer. Kildegrunnlaget bygger blant annet på statistikk og offisielle data fra Statistisk sentralbyrå og bransjeinnsikt fra Finans Norge.

Datagrunnlaget er innhentet gjennom en systematisk gjennomgang av offentlige prisindekser, skadestatistikk og lovverk fra instanser som NAV og Rettsregel, samt veiledende betingelser hos etablerte forsikringsselskaper som If. Disse eksterne referansepunktene danner et objektivt grunnlag for å analysere kostnadsdrivere og forbrukerrettigheter i markedet. For å vurdere hvordan regelverket slår ut i praksis, kobles de offisielle kravene opp mot Bytt.no sitt eget redaksjonelle dypdykk i erstatningsansvar. Denne samlede analysemodellen sikrer en helhetlig og uavhengig kartlegging av forsikringsavtalenes reelle vilkår.

Ofte stilte spørsmål om forsikring

Få raske svar på reglene for bytte av forsikringsselskap, hvordan samlerabatter fungerer, og hvordan du unngår å betale for mye.
Må jeg vente til hovedforfall for å bytte forsikringsselskap?

Nei, du trenger ikke å vente til hovedforfall. Etter forsikringsavtaleloven § 3-6 har du rett til å si opp og flytte en skadeforsikring når som helst i løpet av året, så lenge du gir minst én måneds varsel. Velger du å bytte, ordner det nye forsikringsselskapet hele flytteprosessen og oppsigelsen for deg.

Lønner det seg alltid å samle alle forsikringene i ett selskap?

Ikke nødvendigvis. Selv om store aktører tilbyr samlerabatter på mellom 15 % og 20 % hvis du samler flere produkter, kan enkeltforsikringer – spesielt på bil – være så høyt priset at rabatten spises opp. Det er alltid den samlede totalsummen på bunnlinjen som avgjør om det lønner seg å samle alt eller splitte opp dekningene.

Hvorfor øker forsikringsprisen min hvert år?

Forsikringsselskapene justerer jevnlig opp prisene på grunn av økte skadekostnader, dyrere byggevarer og kostbare bilreparasjoner. I tillegg opererer bransjen ofte med en uoffisiell lojalitetsstraff, hvor prisen skrus gradvis opp for trofaste kunder mens nye kunder tilbys rimeligere priser. Derfor bør du sjekke avtalene dine minst én gang i året.

Hvordan sjekker jeg om jeg betaler for mye for forsikringene mine?

Start med å gå gjennom vilkårene dine for å luke bort unødvendige eller doble dekninger, for eksempel via jobb eller fagforening. Hos Bytt.no kan du teste dine forsikringer med vår forsikringsrobot for å se sparepotensialet ditt, eller hente inn uforpliktende tilbud på forsikring slik at flere selskaper må konkurrere om deg.

Den billigste forsikringen er ikke nødvendigvis den beste
Dette mener 57556 norske forsikringskunder om sine forsikringsselskapers skadeoppgjør og kundeservice

Norges best omtalte forsikringer

Basert på 57556 omtaler om de norske forsikringsselskapene og forsikringsproduktene kan Bytt.no som eneste tjeneste kåre hvilke forsikringsselskaper som har de best omtalte forsikringsproduktene målt etter omtaler fra kundene

Bilforsikring

Bilforsikring er kanskje den forsikringen som varierer mest fra selskap til selskap. Det er også flere ting du bør være klar over når du kjøper eller bytter til ny bilforsikring.

Norges best omtalte bilforsikring

Husforsikring

Når du sammenligner tilbud på husforsikring bør du tenke på hva du ønsker at forsikringen skal dekke. Vurder selv om du ønsker standard dekning som er billigst, eller topp dekning som gjerne er noe dyrere.

Norges best omtalte husforsikring

Innboforsikring

En innboforsikring dekker løse gjenstander i boligen. Desto lavere forsikringssum, desto billigere innboforsikring. Ved f.eks en brann skal alt kjøpes nytt så sett derfor en høy nok forsikringssum til å dekke alle dine eiendeler.

Norges best omtalte innboforsikring

Reiseforsikring

Vi anbefaler at du vurderer en helårs reiseforsikring som også gjelder turer i Norge. For å få den billigste og best omtalte forsikringen anbefaler vi at du sammenligner tilbud på alle dine forsikringer samlet.

Norges best omtalte reiseforsikring

Hytteforsikring

Skal du sammenligne tilbud på hytteforsikring eller feriebolig anbefaler vi at du også ber om tilbud på dine andre forsikringer. På denne måten får du den best omtalte og billigste hytteforsikringen.

Norges best omtalte hytteforsikring

Båtforsikring

Prisene på båtforsikring kan variere stort, så dersom du ønsker billigst og best båtforsikring anbefaler vi at du sammenligner tilbud ofte. Legg gjerne inn alle forsikringene dine samlet for å oppnå samlerabatt.

Norges best omtalte båtforsikring

MC-forsikring

De fleste forsikringsselskapene tilbyr ikke MC-forsikring alene. Når du sammenligner tilbud på MC-forsikring anbefaler vi at du ber om tilbud på alle dine forsikringer samlet, på denne måten får du billigst MC-forsikring.

Norges best omtalte MC-forsikring

Barneforsikring

Omtrent halvparten av alle barn i Norge er dekket av en egen barneforsikring, og barneforsikring er en spesielt betent forsikring. Dette bør du vite før du skaffer en barneforsikring.

Norges best omtalte barneforsikring

Personforsikring

Sørg for at du og dine er riktig forsikret. Vi har samlet alle tips og råd om uføreforsikring, ulykkesforsikring, livsforsikring og helse- og tannhelseforsikring

Norges best omtalte personforsikringer
NYLIG OMTALTE FORSIKRINGSSELSKAPER
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR